
香港電子支付市場在過去數年間經歷了結構性轉型。由日常餐飲小額外賣,到網上選購潮流服飾、預約生活服務,消費者對無現金結賬的依賴度顯著提升。在眾多本地支付工具中,由滙豐銀行推出的 PayMe 憑藉龐大的個人用戶群體,成為顧客在實體結賬櫃台與網店購物車中最常主動查詢的付款方式之一。顧客只需開啟手機應用程式掃描二維碼或點擊連結,即可在數秒內確認付款,完全免除手動輸入信用卡號碼、有效日期或等待單次短訊驗證碼(SMS OTP)的繁瑣步驟。
對於經營實體零售店、餐飲業務、網上商店或自由職業服務的商戶而言,支援 PayMe 往往能直接消除結賬環節的摩擦力,進而降低潛在的購物車放棄率。然而,在商戶著手接入 PayMe 商用 服務(即 PayMe for Business)時,營運者普遍面臨多項實務決策難題:開戶是否必須持有滙豐商業戶口?商用版與坊間常見的個人版錢包收款有何法律與營運差別?1.2% 與 1.5% 的手續費率背後包含哪些隱藏成本?以下內容將系統性拆解 PayMe 商用版的申請準則、合規邊界、費率計算方式以及長期資金結算架構,協助商戶制定合適的收款方案。
PayMe 商用版核心定位與生態優勢
PayMe 本質上是由香港上海滙豐銀行有限公司持有儲值支付工具(SVF)牌照營運的電子錢包系統。個人版 PayMe 的設計初衷是解決親友聚餐分賬、私人間小額轉賬及日常零碎支出;而 PayMe for Business 則是專為企業、註冊商戶及獨資經營者設立的商用收單解決方案。兩者共用同一套底層用戶生態圈,這意味著商戶使用商用版收款時,全港數百萬名個人版錢包用戶可以直接付款,無需額外開通任何附屬功能,亦無需改變原有操作習慣。
從營運效能與顧客轉化角度剖析,PayMe 商用版具備數項關鍵的生態優勢:
- 縮短顧客結賬路徑:在手機網店購物時,系統可直接喚醒顧客手機內的 PayMe 應用程式(App-to-App 深度連結),顧客以生物認證(Face ID 或指紋)即可秒速授權交易,大幅縮短傳統信用卡支付繁複的填表時間。
- 覆蓋無卡及年輕客群:部分學生、初入職場人士或偏好控制信用開支的本地消費者,未必持有高額度信用卡,但普遍擁有 PayMe 錢包並綁定銀行戶口,商用版能有效吸納這部分高活躍度客群。
- 支援多端收銀協同:商戶管理後台支援設立多個「收銀員」子帳號,前線店員可以在多部手機或平板電腦上同步出示動態收款二維碼,但無權查閱公司整體營業總額或發起銀行提款,兼顧收銀效率與內部財務安全。
- 品牌信任與官方認可:使用商用版收款,顧客付款介面會清晰顯示經官方認證的商戶註冊名稱及專屬標誌,而非私人個人姓名,顯著提升交易透明度與商業信譽。
個人版與商用版收款的分別與合規風險
不少初創網店、Instagram 代購店或獨立工作室在營運初期,為了節省交易手續費,往往抱持僥倖心態,直接向顧客提供店主的個人版 PayMe 手機號碼或 PayCode 收款。這種做法在業務規模微小時看似無傷大雅,但一旦交易頻次與金額增長,商戶將面臨嚴峻的法律、財務及營運合規瓶頸。
1. 違反使用條款與帳戶凍結風險
根據儲值支付工具營運商的監管要求及 PayMe 個人版服務條款,個人錢包僅限於非商業用途的個人社交轉賬。金融機構設有自動化交易監察系統,若個人錢包出現高頻率、來自眾多不同不相識第三方的資金存入,系統會迅速觸發反洗錢(AML)與異常交易警報。一旦被系統標記為涉嫌未經授權的商業收款,營運商有權隨時暫停其收款權限,要求戶口持有人提交資金來源證明,甚至即時終止服務並凍結戶口內結餘,可能導致商戶現金流即時斷裂。
2. 稅務審計與對賬合規挑戰
依據香港《稅務條例》第 51C 條規定,在香港經營業務的人士必須就其業務收入及開支保留足夠的業務紀錄至少 7 年,以確定其應評稅利潤。若長期混合使用個人錢包進行私人轉賬與商業營利,帳目邊界模糊,在向稅務局申報利得稅時,極易因無法提供獨立完整的商業收款憑證而引致稅務調查或爭議。商用版後台提供具法律效力的對賬清單與交易紀錄,完全符合會計師審計與稅務申報的法定要求。
3. 收款額度與交易限制
個人版 PayMe 設有嚴格的每筆交易、每月及每年收款額度限制(即使完成最高級別的身份驗證,年度收款上限依然有限)。在業務旺季(如年尾促銷、節慶檔期),個人錢包極易因觸及額度上限而突然無法收款,直接造成訂單流失。相比之下,PayMe 商用版根據商戶的業務規模及營業執照進行批核,交易額度充裕,能承載大規模的高峰期交易流量。
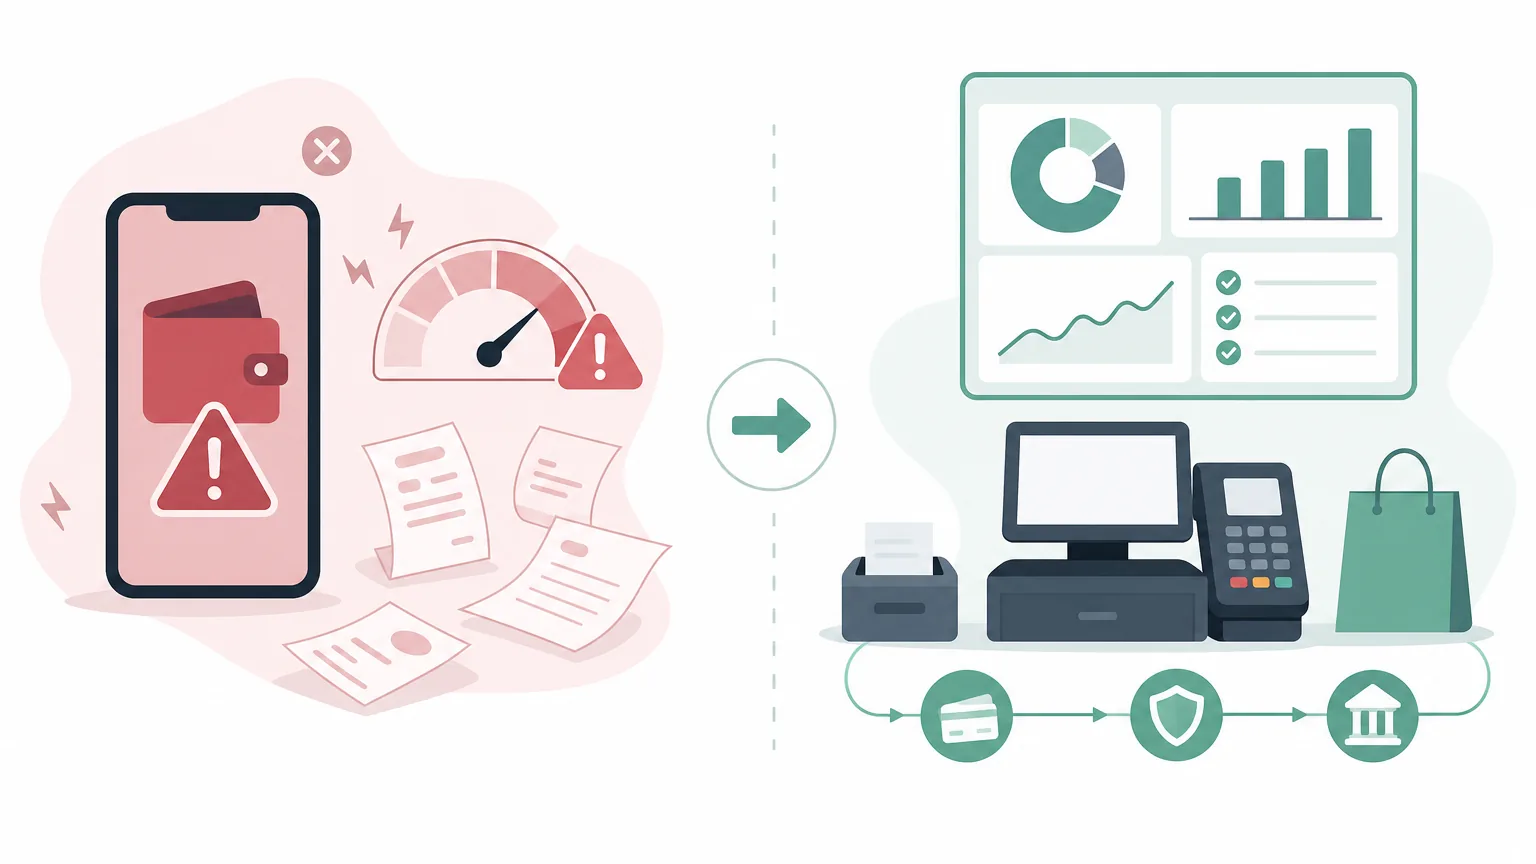
| 比較維度 | PayMe 個人版 | PayMe 商用版 (PayMe for Business) |
|---|---|---|
| 註冊主體 | 自然人(以個人身份證及手機號碼登記) | 香港合法註冊商戶、獨資、合夥或有限公司 |
| 交易手續費率 | 轉賬基本免費(受個人增值額度限制) | App 收款 1.2%;API / POS 收款 1.5% |
| 收款額度上限 | 設有嚴格個人年度結餘及收款上限 | 無嚴苛個人額度,按商戶營運規模審批 |
| 退款處理機制 | 無官方退款接口,只能以個人名義私下回轉 | 管理後台支援一鍵全額或部分原路退款 |
| 多員工權限分級 | 不支援,帳號密碼無法多人共享 | 支援主帳戶、分店經理及收銀員不同權限設置 |
| 系統與網店整合 | 無法串接,需顧客手動截圖上傳對賬 | 支援 API、主流電商購物車插件及實體智能 POS |
| 對賬與報表匯出 | 僅有聊天紀錄式交易流水,難以系統化匯出 | 後台提供即時報表,支援 CSV 及 Excel 格式匯出 |
申請流程與開戶必備條件詳解
商戶申請 PayMe for Business 屬於正規金融機構的商戶收單業務審批。在此必須特別釐清一個常見誤解:申請 PayMe 商用版並非必須預先持有滙豐商業戶口。目前市場上主要存在兩條申請路徑:
- 直接向滙豐申請:如果商戶本身已持有滙豐商業網上理財戶口(HSBC Business Internet Banking),整個申請流程最為迅速,登入商業理財即可一鍵授權開通,審批時間往往能縮短至數個工作天內完成。
- 透過授權第三方支付網關(Payment Gateway)或使用其他本地銀行戶口申請:若商戶持有其他本地持牌銀行的公司戶口,亦可直接提交申請,或經由官方認可的聚合支付平台(如 QFPay、Reap、Boutir、Shopline 等)統一辦理接入。此方式讓商戶不必為了收款而特意轉移主力銀行戶口。
商戶申請必備證明文件清單:
- 有效商業登記證(BR):必須在有效期內,且業務名稱與登記地址必須與申請表格完全一致。
- 公司架構證明:有限公司須提供公司註冊證明書(CI)、周年申報表(NAR1)或法團成立表格(NNC1);獨資或合夥業務須提供分行登記證或合夥協議文件。
- 負責人身份證明:董事、主要股東(持股 25% 或以上)或獨資經營者之香港永久性居民身份證或護照副本。
- 公司銀行戶口證明:最近 3 個月內由香港持牌銀行發出之公司月結單首頁或開戶證明書(抬頭名稱必須與商業登記名稱相符)。
- 業務運作證明:
- 實體商戶:實體門市招牌清晰相片、店面內部陳列相片、有效租賃合約或水電雜費單據。
- 網店或數碼服務:運作正常的官方網站網址、具備購物車及結賬功能的電商平台頁面、清晰列明之退款政策及聯絡資料。
逐步申請與啟用指引
- 填寫線上申請表:進入 PayMe for Business 官方網站或商戶理財平台,輸入公司基本資料、業務性質分類(MCC 代碼)及預估每月交易營業額。
- 上傳數碼驗證文件:按照系統提示上傳上述商業登記證、身份證明及業務運作證明的高解像度彩色掃描件或相片。注意避免任何反光、邊緣遮擋或模糊情況,以免被審查部門要求補件而延誤進度。
- 後台風控審核:收單機構將對申請企業進行「了解你的客戶」(KYC)及反洗錢合規背景審查。若文件齊全無誤,一般審批週期約為 3 至 7 個工作天;非滙豐戶口或業務模式較複雜者可能需要 1 至 2 個星期。
- 啟用商戶 App 與設定密碼:審批通過後,主要聯絡人將收到官方確認電郵及短訊。前往 App Store 或 Google Play 下載「PayMe for Business」應用程式,依照指示完成商戶登入及啟動授權。
- 建立收款終端與配置結算:在 App 內生成門市收銀專屬的靜態展示 QR Code,或透過後台獲取 API Client ID 及 Secret Key 以串接至網店結賬模組。
- 進行小額沙盒或實收測試:在正式對外展示前,建議商戶使用個人手機實測掃碼支付 HK$1 至 HK$10,確認商戶端 App 能即時彈出收款提示,並在管理後台測試一次退款操作,確保資金鏈路暢通。
手續費率結構與商業成本測算
在評估收款工具時,商戶最關心的核心維度之一是綜合交易成本。PayMe 商用版的一大競爭特點是:不收取任何開戶設定費、無系統維護月費、亦無最低交易筆數或營業額罰款。商戶的日常支出完全採取「按成功交易比例收費」(Merchant Discount Rate, MDR)模式。
標準交易收費結構
- 1.2% 標準費率:商戶使用「PayMe for Business」App 收款。適用於實體店面由店員以手機 App 向顧客出示動態二維碼,或印製靜態二維碼供顧客自行掃碼輸入金額付款,以及透過 App 內功能直接向顧客發送收款連結。
- 1.5% 標準費率:透過 PayMe API 或第三方智能 POS 終端機收款。適用於網店購物車自動結賬(如 Shopify, Shopline, WooCommerce 等)、外賣自取平台整合,或門市收銀台使用綜合性 POS 機刷碼。
不同行業交易金額手續費試算對比:
- 情境 A:餐飲外賣/小食零售(單筆金額 HK$80)
• 使用 App 收款碼(1.2%):手續費為 HK$0.96,商戶實收 HK$79.04。
• 使用 POS 機整合(1.5%):手續費為 HK$1.20,商戶實收 HK$78.80。 - 情境 B:服飾精品/連鎖專門店(單筆金額 HK$600)
• 使用 App 收款碼(1.2%):手續費為 HK$7.20,商戶實收 HK$592.80。
• 網店 API 自動結賬(1.5%):手續費為 HK$9.00,商戶實收 HK$591.00。 - 情境 C:專業美容護理/私人家教培訓(單筆金額 HK$2,500)
• 使用 App 付款連結或收款碼(1.2%):手續費為 HK$30.00,商戶實收 HK$2,470.00。
• 網店 API 預訂付款(1.5%):手續費為 HK$37.50,商戶實收 HK$2,462.50。
橫向比較:主流電子支付工具費率格局
為了客觀衡量成本效益,商戶可將 PayMe 商用版與市場上其他常見收款渠道進行橫向比較:
- 傳統國際信用卡(Visa / Mastercard):標準網店或 POS 收單費率普遍落在 1.9% 至 2.9% 之間,並可能附帶每筆 HK$1 至 HK$2 的固定網關手續費及月租費。相較之下,PayMe 1.2% – 1.5% 的費率在中低客單價交易中具備顯著優勢。
- 八達通商用版(Octopus):實體零售費率約為 1.2% 至 1.5%,但八達通主要集中於線下實體店面,在純網上電商環境的覆蓋度不如 PayMe 全面。
- 轉數快(FPS 商用版):透過部分銀行或網關接入,FPS 費率約在 0.8% 至 1.5% 不等。雖然 FPS 支援跨銀行即時轉賬,但 PayMe 在社交互動、專屬優惠券推廣及年輕活躍用戶的專屬黏性方面,具有獨特的行銷附加價值。
財務與退款注意事項:
商戶在制定售後政策時須特別注意,當透過 PayMe 商用版發起退款時,款項雖會全數退回顧客錢包,但收單機構通常不會退還最初交易時已扣除的手續費。因此,若商戶經營涉及頻繁退貨退款的行業,應將此項不可退還的手續費成本納入利潤邊際核算。
資金結算週期與日常營運管理
款項成功收取後,並不會直接瞬間進入商戶的實體銀行活期戶口,而是先累積於商戶專屬的「PayMe for Business 商業電子錢包結餘」內。掌握資金的流轉邏輯,是確保公司日常現金流健康的關鍵。
1. 提款至銀行戶口的操作模式
商戶可透過應用程式或後台系統進行以下兩種資金結算管理:
- 手動即時提款:商戶負責人可於任何時間登入管理介面,輸入指定金額,將 PayMe 結餘提現至已綁定的公司銀行戶口。
- 自動轉賬清算(Auto-sweeping):在系統設定每日特定時間(例如每天營業結束後的午夜 23:59)自動將全部結餘轉移至銀行戶口,免除人工日常操作負擔,確保資金按時回流銀行體系。
2. 到賬時間與銀行體系差異
結算到賬時間主要取決於商戶綁定的結算銀行戶口類別:
- 滙豐銀行商業戶口:享有原廠生態深度整合優勢,發起提款後通常能夠實現即日甚至即時到賬,不受一般截數時間嚴格限制,極大化提升營運資金的流動性。
- 其他本地銀行商業戶口:資金需透過香港同業清算系統或轉數快通道處理。一般情況下在工作天發起,可於 1 至 2 個工作天內(T+1 至 T+2) 完成到賬。若遇上星期六、日或香港公眾假期,結算時間將自動順延至下一個銀行工作天。
3. 實體門市的防詐與收銀操作規範
對於經營實體零售或快餐業務的商戶,前線收銀人員的管理細節直接關係到資金安全:
- 切勿單憑顧客手機截圖核銷:坊間偶有不法分子使用偽造的付款完成截圖蒙混過關。店員必須在商戶端專用 App 或智能 POS 機上收到「成功收款」的即時推播提示與語音廣播,或在收銀端系統查看到對應流水號,方可交付商品。
- 防止靜態二維碼被惡意替換:若店舖在收銀台擺放壓克力立牌靜態 QR Code,應定期檢查立牌上的二維碼是否完好,嚴防被不法之徒偷偷張貼私人收款碼覆蓋。有條件的店舖,建議優先使用由 POS 系統或 App 實時生成的「動態金額二維碼」。
系統整合與不同商業場景的最佳實踐
不同經營形態的商戶,在接入 PayMe 商用版時應選擇匹配的技術方案,以發揮最大商業效益:
場景一:獨立品牌網店(電商平台)
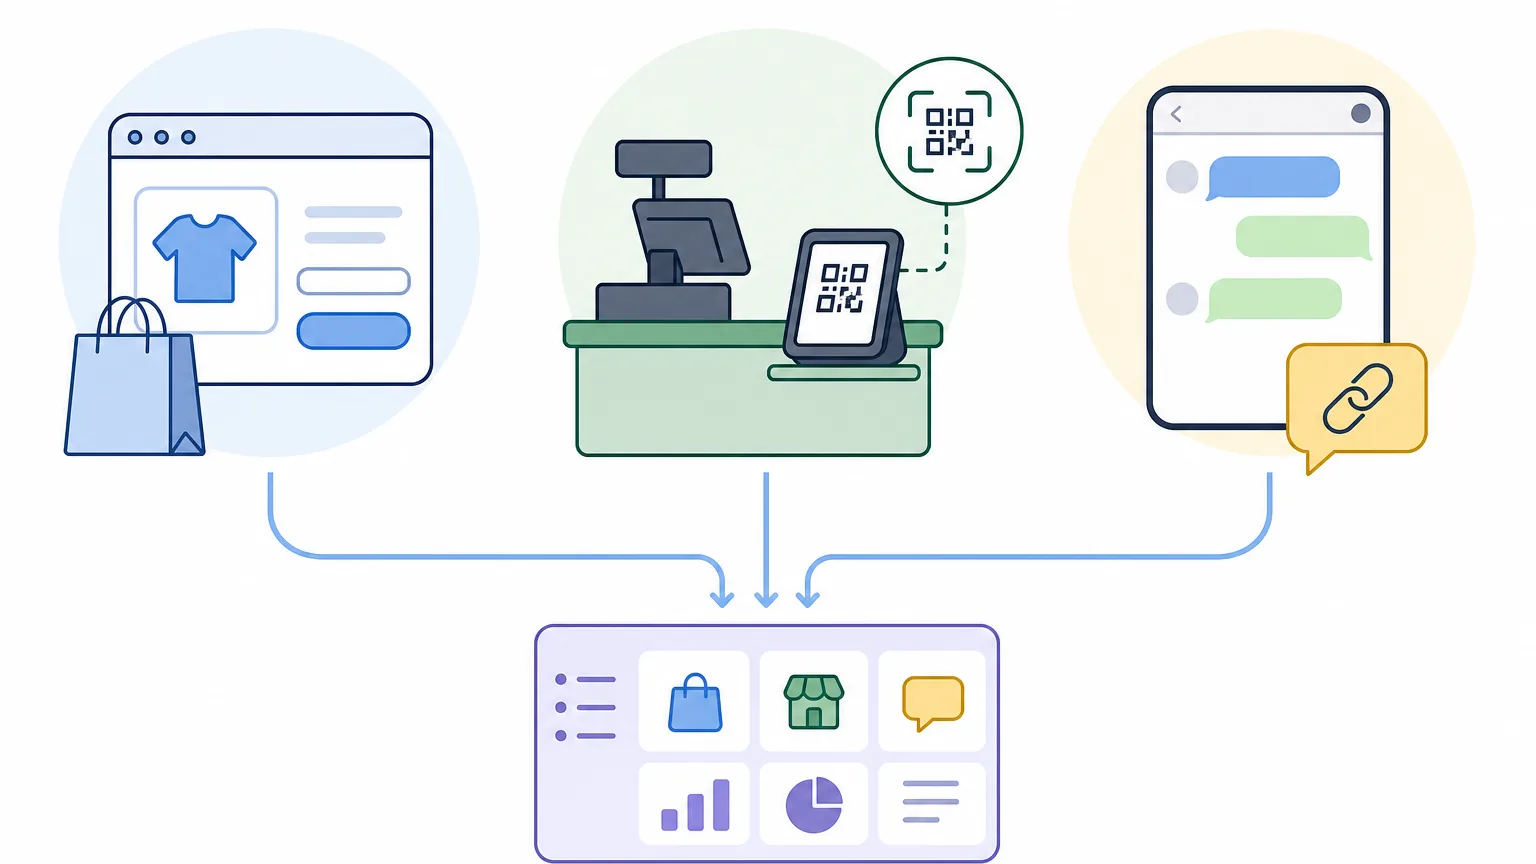
若商戶使用主流 SaaS 建站系統(如 Shopify、SHOPLINE、Boutir 掌舖、WooCommerce 等),通常無需編寫底層程式碼。只需於電商後台支付設定中選擇 PayMe for Business,填入官方核發的 API 憑證(Merchant ID、Client ID 及 Secret Key),即可一鍵啟用。當顧客在手機瀏覽器購物時,系統會自動呼叫 PayMe App 進行快速授權,極大改善結賬跳轉流失問題。
場景二:實體零售與餐飲店舖
對於門市收銀台空間有限的小型商戶,最經濟的做法是配備一部平價智能手機或平板,安裝「PayMe for Business」App,由店員手動輸入消費金額後產生動態 QR Code 供顧客掃描。若為中大型連鎖門市或高交易量餐廳,則應考慮將 PayMe API 整合至現有的餐飲 POS 點餐系統或多合一收單終端機,實現掃碼、開單、廚房出票及庫存扣減一體化作業,杜絕手動輸入金額的人為錯誤。
場景三:社交媒體商務(WhatsApp / IG Direct 銷售)
大量本地商戶透過通訊軟件與顧客確認訂單。使用商用版 App,店主可以在對話中直接生成附帶具體訂單金額的「PayMe 付款連結」(Payment Link)並傳送給顧客。顧客點擊連結直接開啟 PayMe 錢包付清款項,系統自動標記交易狀態,完全取代過往「拍照上傳入數紙、店主肉眼對賬」的原始低效流程。
常見問題(FAQ)
Q1: 獨資經營(Sole Proprietorship)商戶如果沒有公司銀行戶口,可以用東主個人戶口申請嗎?
不行。PayMe for Business 屬於合規商戶收單服務,審批要求極為嚴格。無論是獨資、合夥還是有限公司,綁定的結算銀行戶口名稱必須與商業登記證(BR)上的業務名稱完全一致。如果以獨資名義申請,東主必須先在香港持牌銀行開立合法的商業戶口(或包含商業名稱的獨資戶口)方可完成綁定審批。
Q2: 顧客使用信用卡增值個人 PayMe 再向商戶付款,商戶需要承擔額外手續費嗎?
不需要。顧客端如何為其 PayMe 錢包增值(無論是透過銀行戶口自動轉賬或特定信用卡增值),屬於顧客與發卡行及 PayMe 之間的約定,完全不會影響商戶端的收款費率。商戶只需承擔合約約定的標準手續費(App 收款 1.2% 或 API/POS 收款 1.5%),不會被收取任何信用卡處理附加費。
Q3: 如果顧客要求退貨退款,商戶在 PayMe 商用版可以操作部分退款嗎?退款有沒有時限?
可以。商戶登入 PayMe for Business 應用程式或管理後台,找到該筆交易紀錄後,可自行選擇全額退款或輸入自訂金額進行部分退款(例如扣除手續工本費後的餘額)。退款將即時原路退回顧客的 PayMe 錢包。通常官方支援在交易完成後一定期限內(一般為 30 至 60 天內,具體以商戶最新服務協議為準)發起原路退款,超過時限的交易則需雙方透過其他線下方式協商處理。
Q4: 非香港本地註冊的公司(如海外或內地電商)可以申請 PayMe 商用版嗎?
目前 PayMe for Business 的直接申請主要開放給持有香港有效商業登記證(BR)並在香港持牌銀行開立商業戶口的企業。若純海外或非本地註冊企業希望接入 PayMe,通常需要透過特定的跨國聚合支付合作夥伴(Global Payment Aggregators)或在香港設立分支機構並完成商業登記後方可辦理。
Q5: PayMe 商用版日常對賬報表能否直接匯入 Xero 或 QuickBooks 等會計軟件?
可以。PayMe 商用版後台提供標準的 CSV 及 Excel 格式交易報表,內容包含交易時間戳記、交易識別碼(Transaction ID)、總交易金額、已扣除之手續費及淨收入結算金額。財務人員可直接將 CSV 報表匯入 Xero、QuickBooks 等主流雲端會計系統進行科目對應與銀行對賬(Bank Reconciliation),大幅簡化月底核數作業。


