
開公司的人,手上總會有一段時間現金比較鬆動。銀行戶口躺着一筆錢,營運用不着那麼多,於是開始動念:不如用公司投資買層樓收租,或者入股一間有潛力的企業,又或者配置債券收息。這個念頭本身很合理,但問題通常出現在動手之後——資金的法律性質變了,責任的範圍變了,稅務與申報要求也隨之改變,而這些變化往往要等到數年後報稅、融資或想退場時,才一次過浮現。
公司是一個獨立的法律實體。錢在個人戶口,動用方式由個人決定;錢進了公司,法律上就完全屬於公司。進行公司投資時,這筆資產的收益、虧損、稅務申報責任,以及潛在債權人的追索權,全部掛在公司名下。因此在動用資金前,核心不在於單純評估預期回報,而在於釐清資金進出的身分路徑、法律責任邊界與退場方案。
公司帳戶裡的錢,法律上不屬於股東個人
不少經營者習慣將個人與公司資產混為一談。日常小額開支或許不明顯,但一旦牽涉七位數港元以上的公司投資,界限模糊就會帶來法律與稅務風險。實務中最常見的情況,是負責人直接從公司戶口撥款購置資產,帳目上長期掛着「其他應收款——董事往來」。日後若公司需要申請銀行授信、進行股權交易或申請撤銷註冊,這筆未釐清的往來款項便會成為審計師、稅務局及潛在買方重點審查的漏洞。
在進行任何公司投資前,必須在公司內部先為資金來源定性:這筆錢是股東額外注入的資本、股東向公司提供的貸款、公司歷年累積的留存利潤,還是透過銀行融資取得?不同的資金來源,在會計入帳、稅務處理及日後資金撤出的合規程序上截然不同。事前沒有定性,等於讓整個投資規劃缺乏清晰的退場機制。
資金運用方式:四條進場路徑與帳目邏輯
企業動用資金進行投資,主要有四種常見途徑,每種方式的法律責任與退出難度各異:
1. 動用公司留存利潤
這是最清晰直接的途徑。公司在已妥善申報及繳納利得稅的前提下,動用歷年累積的未分配利潤進行配置。資金沒有第三方還款壓力,經董事會決議並記錄投資目的即可執行。惟企業需謹慎評估營運現金流儲備,建議以保留至少六個月日常營運開支加應急儲備為原則,避免過度鎖定流動資金。
2. 股東貸款注資
由股東以個人名義借款予公司,再由公司對外投資。此方式調度靈活且無須辦理增資手續,但必須訂立正式借貸協議,列明借款金額、利率、還款期及違約條款。若約定支付利息,公司支付的利息在符合條件下可申請稅前扣除,而收取利息的股東則需依個人稅務身分處理申報。同時,帳目應避免使用定義模糊的「代墊款」,以免在稅務審查時被視為來源不明資金。
3. 銀行融資與個人擔保
透過銀行貸款建立投資槓桿,可放大資本效益,但也成倍增加財務風險。銀行批出貸款時通常會要求公司提供資產抵押及董事個人擔保。一旦投資項目現金流不及預期導致斷供,銀行在追討公司資產後,將進一步依擔保書向董事個人追償,使個人資產承擔連帶責任。此外,融資利息能否作為開支扣稅,取決於該借貸是否直接用於產生應課稅利潤。
4. 增資發行新股
透過發行新股份引入資金進行投資,屬於股本層面的變動。這種方式無須承擔定期還本付息的現金流壓力,但涉及公司股權結構重組與法定文件變更,日後股東若要撤出資本,需依循正規的股權轉讓或法定減資程序辦理。
| 資金來源 | 帳目性質與憑證 | 退場時的資金取回方式 |
|---|---|---|
| 留存利潤 | 公司自有權益,附董事會決議 | 變現資產後,以派發股息方式提取 |
| 股東貸款 | 公司流動/長期負債,須訂立借貸協議 | 公司依約直接償還本金,一般不涉股權印花稅 |
| 銀行融資 | 銀行負債,通常附帶抵押與個人擔保 | 出售投資項目後,必須優先清償銀行貸款 |
| 增資發新股 | 股本權益變更,須向公司註冊處申報 | 轉讓股權或法定減資,股權轉讓須繳納印花稅 |
以公司名義持股:法律隔離與合規責任
透過法人架構持有資產,核心價值在於建立有限責任保護。然而在實務營運中,這道防火牆並非無懈可擊:
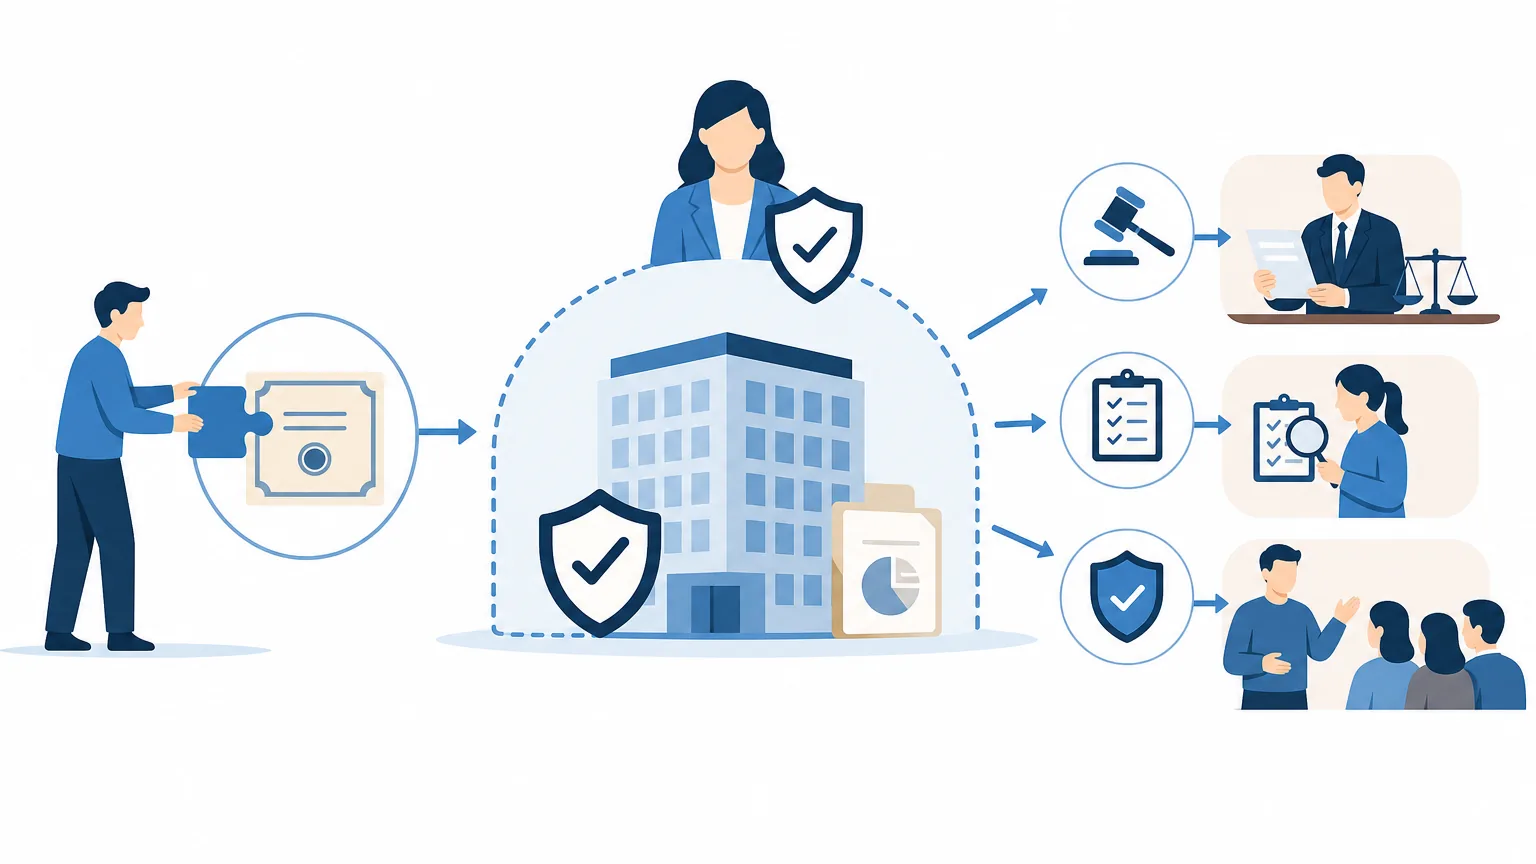
個人擔保對有限責任的影響
當董事為公司的銀行融資、租賃合約或商業授信簽署個人無限擔保時,該項特定債務便穿透了法人的有限責任保護。在簽署任何擔保文件前,應詳閱擔保額度上限、解除條件以及公司日後轉讓時擔保責任能否隨之免除。
公司持有物業的成本考量
以公司名義購置物業,稅務與成本結構有其特殊性。租金收益通常計入公司應評稅利潤,受法團利得稅兩級制規範(首 200 萬港元利潤為 8.25%,其餘為 16.5%)。在印花稅方面,即使住宅物業需求管理措施已撤銷,公司名義購置住宅物業仍適用第 1 標準第 2 部稅率(AVD Scale 1 Part 2),成本可能高於香港永久性居民首次置業適用的較低稅率。
法定合規與帳戶維護
以公司名義持有投資資產,每年均需承擔法定維護工作,包括法定審計、周年申報、商業登記續期,以及依法備存重要控制人登記冊(SCR)。此外,純資產持有型公司因缺乏實質業務營運流水,在銀行年度盡職審查中往往面臨更嚴格的合規核查,需妥善準備資金來源證明以確保帳戶正常運作。
稅務判斷與申報核心
香港稅制不對資本增值徵稅,但一筆公司投資收益能否被定性為免稅的資本性質,需由稅務局依事實個案認定:
資本性收益與營業性收益的分界
稅務局主要依據「營商印記」(Badges of Trade)原則判斷交易性質,考量因素包括:持有資產的時間長度、購入時的商業意圖、交易頻率、資金籌措方式,以及是否對資產進行改裝增值以加速出售。若公司頻繁買賣資產且持有期極短,即便在帳目上列為投資,亦可能被判定為營業性質的交易活動,所得利潤須全數繳納利得稅。
外地來源收入豁免機制(FSIE)與國際稅改
對於跨國企業集團成員(MNE Entities),在香港收取的特定外地來源收入(包括股息、利息、資產處置收益及知識產權收入),須符合相關的經濟實質要求(Economic Substance Requirements)或資產參與豁免(Participation Exemption)條件,方可享有豁免。純本地非集團架構之公司一般不在 FSIE 規範範圍內,惟架構設計仍應諮詢專業稅務顧問。
退場機制:三種路徑與執行要點
規劃公司投資時,退場安排應同步設計。常見的退出模式包括:
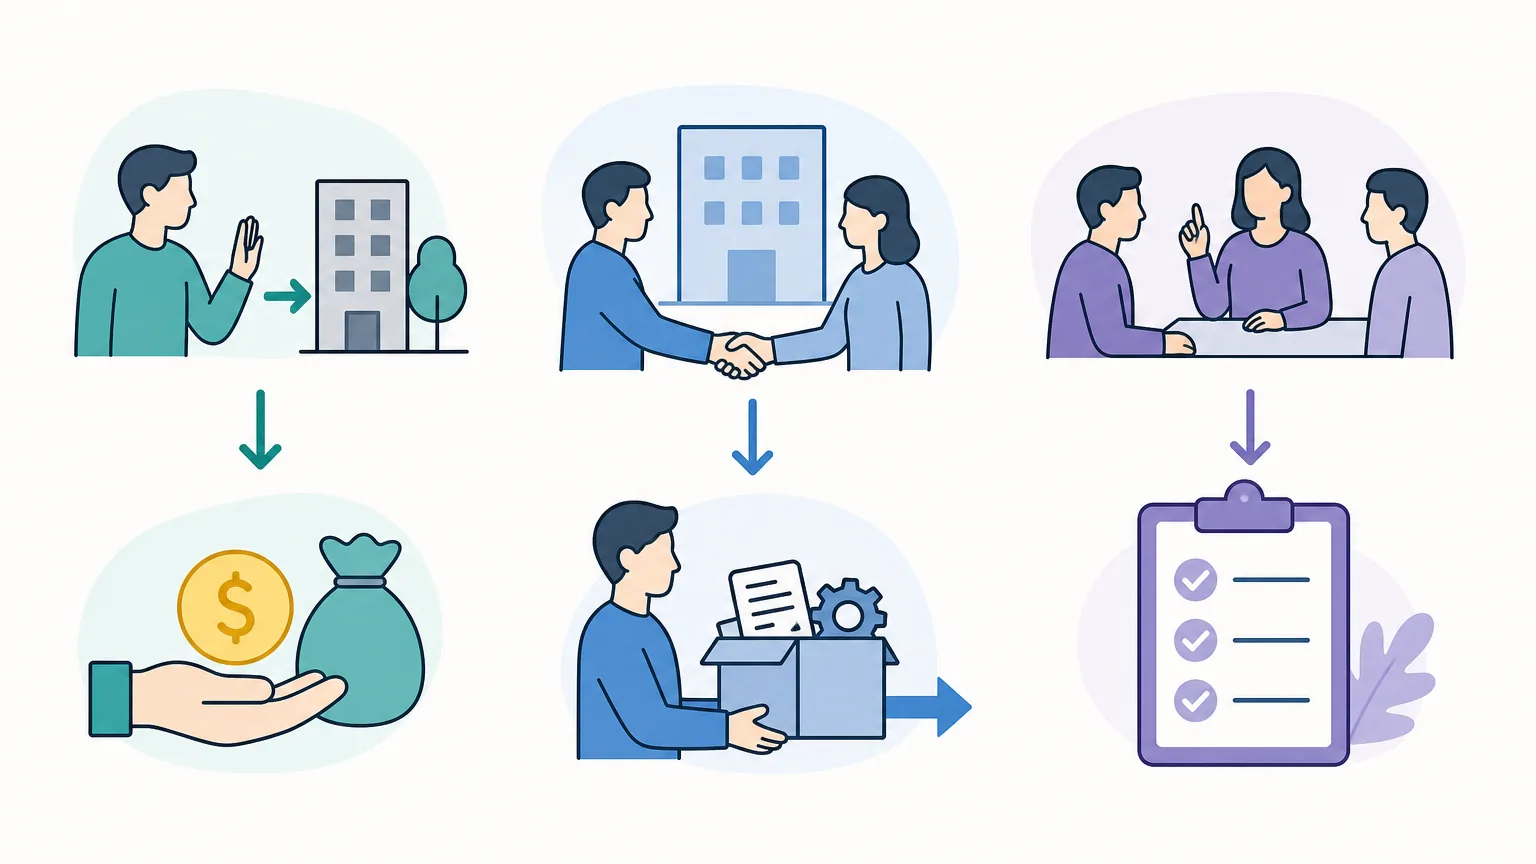
1. 出售底層資產
由公司直接將持有的物業、證券或其他資產售予買方。產權交割清晰明瞭,買方無須承擔公司的歷史潛在債務。資產變現所得款項歸入公司帳戶,若屬資本性收益免納利得稅,後續可透過股息派發或償還股東貸款轉移予出資人。
2. 轉讓公司股權
將持有該資產的控股公司股權整體轉讓予買方。在香港,轉讓本地公司股份須繳納從價印花稅,目前法定稅率為買賣雙方各按代價或資產淨值(以較高者為準)的 0.1% 繳付(合計 0.2%)。由於買方將全盤承接公司的歷史債務與稅務狀況,交易通常需進行全面的盡職調查。
3. 撤銷註冊與清盤
在資產處置完畢且公司無繼續營運必要時,可申請撤銷註冊。法定申請條件包括:全體成員同意、已停止營運三個月以上、無未清償債務、並非任何法律程序的一方、在香港沒有不動產,且取得稅務局局長簽發的「不反對撤銷公司註冊通知書」。若公司仍有未了結之資產或負債,則需依序進行股東自願清盤程序。
內部檢查清單:動手前必備的五組答案
- 資金屬性:本筆出資是留存利潤、股東借款還是融資?相關憑證與協議是否完備?
- 性質評估:投資屬於長期持有的資本性資產還是短期交易?是否有足夠商業證據支持?
- 責任架構:董事個人是否簽署擔保文件?擔保解除與退出條款如何約定?
- 現金流壓力測試:在無收益回流的最極端情況下,公司現有現金能否維持六個月以上正常營運?
- 退場方案:預定退出時採取資產出售、股權轉讓還是公司註銷?相關稅費與審計成本已否預估?
常見問題 FAQ
Q1:用公司名義買賣股票或基金,賺到的利潤需要交利得稅嗎?
這取決於該投資被界定為「資本性增值」還是「營業性收益」。如果公司將資金作為長期投資配置、交易頻率低且持有期長,通常可主張為資本性質而無須繳納利得稅;但若公司頻繁買賣、以賺取短期差價為日常業務(類似自營交易),稅務局有權將其收益認定為營業利潤並徵稅。
Q2:股東直接借錢給公司投資,日後公司還錢給股東需要交稅嗎?
若事前訂立清楚的股東貸款協議且帳目明確,公司償還「貸款本金」予股東純屬債務清償,不屬於收入,因此不涉及利得稅或薪俸稅。但若公司向股東支付利息,股東收取的利息需按其稅務居民身分依法申報。
Q3:以轉讓公司股份方式轉讓物業,印花稅如何計算?
轉讓持有物業的香港公司股份,須按股份轉讓印花稅率繳納(目前買賣雙方各為 0.1%,合共 0.2%),計稅基數以股份代價或公司資產淨值(包含物業重估市值)較高者為準。需要注意,若架構涉及反避稅疑慮或非正常商業安排,稅務局有權依法進行審核及調整。
Q4:公司投資出現虧損,可以在利得稅中扣除嗎?
如果投資屬於長期資本性質(如長期持有的非營運性物業或股權),其虧損不可用作扣減公司的營業利潤;只有被評定為營業性質(Trading)的投資項目,所產生的業務虧損才可在利得稅計算中結轉並抵扣同一業務的應評稅利潤。
免責聲明:上述內容僅供一般參考之用,並不構成法律、會計、稅務或專業投資建議。各項法定條例、印花稅率及稅務申報規定均可能適時調整,具體操作應諮詢持牌會計師、律師或相關專業顧問。


