
Begin by prioritizing the administrator’s instructions, ensuring the final version adheres to them strictly. Specifically, the article’s structure must begin directly with the body text, omitting the title and any introductory material. Also, the conclusion needs to be a FAQ section.
I’m thinking through how to approach this.
The structure will be adjusted to adhere to the administrator’s requirements. The content will begin directly with the body text, omitting the title and any introductory material, concluding with a FAQ section. The provided instructions about formatting and color will be implemented. The absolute statement regarding third-party business and tax benefits will be modified to reflect a more nuanced relationship.
The tax benefits eligibility requires fulfilling specific conditions regarding substantial activities and eligible activities, potentially impacted by non-qualifying activity percentages or changes in the company’s core nature; external financial business might also trigger regulatory licensing requirements. Group scale thresholds will be detailed with specific criteria such as average annual revenue, average total assets, and average operating expenses. The FAQ regarding the need for annual tax benefit reapplication will be addressed with clarification that it’s an annual claim system, requiring adherence to the substantial and eligible activity requirements and supporting documentation.
中環寫字樓裡一間不到十人的財資部,手裡可能握著集團在多個市場的流動資金、十幾條跨國銀行授信額度與各類外匯對沖合約。企業財資(Corporate Treasury)在香港的核心任務,在於將集團資金調配至最具效益的節點、匹配適當幣種、控制敞口風險,並在合規與稅務框架下將資金成本降至最低。
香港能夠長期作為跨國企業設立區域財資中心(CTC)的首選地,依託的是資金自由進出、深厚的離岸金融基建、普通法法制,以及針對財資業務量身定制的稅制。接下來將逐層拆解財資中心的日常運作體系、香港的制度配套、稅務優惠門檻,以及企業落地時的資金管理策略與實務注意清單。
財資中心在香港的定位與架構
跨國集團在亞太區設立財資中心,決策通常取決於三項要素:資金調撥的自由度、金融市場深度(融資與衍生品工具),以及稅務結構的確定性。香港在這些維度均具備制度優勢,因此成為連接中國內地、東南亞及全球業務網絡的理想資金調度樞紐。
在實務架構上,香港的財資中心主要分為兩種形式:
- 分部型財資架構:直接設於控股公司或區域總部之下的內部職能部門,由集團司庫統一管理。該模式成立速度快、架構靈活,適合業務架構相對精簡的企業。
- 獨立法團型財資公司:在香港註冊成立獨立法人,專門承接集團內部的跨境借貸、資金池集中運營與外匯對沖,並按規定申索企業財資中心稅務優惠。此模式需符合特定規模與實質活動要求,但可享受合資格利潤的優惠稅率。
不論採取何種形式,財資公司的核心職能均圍繞「集團內部關聯實體」展開。財資中心若開展非關聯的第三方金融業務,超出指定財資活動範疇的利潤將無法享受優惠稅率;若非合資格活動佔比過高,更可能影響整體資格判定,對外金融交易亦可能觸及金融監管與牌照要求。
在治理結構上,健全的財資運作涵蓋三層分工:頂層由董事會或財資委員會制定風險胃納、授權限額與對沖方針;中層負責流動性調度、交易定價與融資執行;底層共享服務中心處理帳戶維護、對帳與支付。在內控設計上,交易發起、確認覆核與付款授權必須嚴格實現職責分離,防範操作與合規風險。
拆解財資中心的六大核心功能
一、現金與流動性管理
財資管理的首要基礎是掌握集團每日現金頭寸。透過 SWIFT MT940/MT942 報文、主機直連或開放銀行 API,將分散於全球各帳戶的交易明細自動匯入財資管理系統(TMS),生成即時多幣種現金地圖,避免海外子公司留存過多閒置資金而總部卻在承擔高額外部融資成本。
二、資金池與跨境資金調撥
資金池(Cash Pooling)旨在平衡集團內部盈缺。實體資金池透過自動掃帳將成員帳戶餘額歸集至主帳戶;名義資金池則在不移動實體資金的前提下計算利息淨額。在香港,企業常以港元、美元和離岸人民幣設立多幣種資金池,並結合內地的跨境雙向人民幣資金池及跨國公司本外幣一體化資金池政策,打通境內外流動性路徑。架構設計需嚴格釐清跨國借貸法律關係、利率定價與少數股東權益保障。
三、內部銀行與關聯融資
財資中心扮演內部銀行(In-house Bank)角色,統籌集團餘額並向缺資子公司提供借款。此項操作的核心在於轉移定價合規:內部借貸利率需參照市場客觀基準(如 SOFR、HIBOR 或 LPR)並加上合理的信用息差,同時備存完整的轉移定價同期資料,以滿足不同司法管轄區的稅務查核要求。
四、外匯與利率風險管理
跨國經營面臨多元幣種敞口。財資中心通常先行內部自然對沖(同幣種收支相抵),隨後對剩餘淨敞口運用遠期結售匯、貨幣掉期或期權等工具鎖定成本。香港具備充裕的離岸外匯深度與衍生品工具,便於企業依照既定對沖政策執行避險方案,降低匯率波動對財報損益的衝擊。
五、融資結構與資本市場運籌
財資中心統籌中長期融資規劃,包括銀行銀團貸款、雙邊信用額度、發行美元債或點心債(離岸人民幣債券),以及推進供應鏈金融與應收帳款保理。合理的融資組合需平滑債務到期分佈,防範流動性再融資風險集中爆發。
六、帳戶架構與收付集中化
管理跨國銀行帳戶生命週期是財資部日常重點。透過引入虛擬帳戶(Virtual Accounts)體系與支付工廠(Payment Factory),財資中心能以少量核心實體戶頭支撐大量客戶對帳與供應商集中付款。本地即時結算可對接香港轉數快(FPS),跨境支付則整合專屬跨境清算通道,顯著提升結算效率並減少帳戶維護費。
香港作為財資樞紐的制度環境
資本自由流動無外匯管制
香港不設外匯管制,法定貨幣自由兌換,資金進出自由無額度限制。跨國企業在港調配資金無須逐筆向外匯監管部門審批,為區域資金池的即時調度提供了高度確定性。
全球離岸人民幣業務樞紐
香港擁有全球規模最大的離岸人民幣資金池及清算網絡。根據香港金融管理局關於香港作為中國業務主要樞紐的說明,香港提供涵蓋清算、結算、融資及資產管理的多元人民幣金融服務。對內地業務比重較高的企業而言,在香港集中管理人民幣流動性與對沖交易具備極高便利性。
普通法體系與接軌國際的監管標準
香港的金融合同、跨境借貸與擔保協議均以普通法為基礎,爭議解決機制健全。稅務與會計準則高度對齊國際標準(如 OECD BEPS 規則),企業合規成本與法律解釋摩擦相對較低。
企業財資中心稅務優惠:門檻與合規實務
為鼓勵企業在港成立財資中心,香港《稅務條例》為合資格企業財資中心(CTC)提供利得稅減半優惠,合資格利潤適用的優惠稅率為 8.25%(標準利得稅率為 16.5%)。具體規範以香港稅務局企業財資中心稅務優惠指引及《稅務條例》最新條文為準。
申請主體與集團規模標準
申請實體須為在香港註冊成立的法團,或在境外註冊但中央管理及控制在香港進行的法團。在集團層面,稅務框架設定了規模參考指標,通常要求在以下三項指標中至少滿足兩項(以集團整體於相關期間的平均值計算):
- 集團平均年資產總值達到指定門檻(指引參考標準通常不低於5億港元);
- 集團平均年收入總額達到指定門檻(指引參考標準通常不低於5億港元);
- 集團平均年度營運支出達到規定水平。
未達規模門檻的中小型企業,仍可於區域總部架構內運作財資職能,並按一般利得稅率及既有稅務扣除規則進行申報。
實質活動要求(Substance Requirement)
為符合國際反避稅標準,享受 8.25% 優惠稅率的企業必須在香港具備相稱的經濟實質:
- 在香港聘用足夠數量且具備相應專業資歷的全職員工(如司庫主管、交易員、風控合規專員及財資會計);
- 在香港產生與財資活動規模相稱的年度營運開支。
「空殼掛名」或決策人長期待在境外的安排無法通過稅務審核,企業須備存決策會議記錄、交易授權檔案及人事僱傭合約以備查核。
合資格活動與非合資格業務界線
指定合資格財資活動涵蓋:向集團關聯公司提供內部貸款、集團資金調撥、提供企業財資服務(如集中結算、信用評估),以及為對沖集團風險進行的衍生品交易。若財資公司兼營第三方投資等非指定活動,該部分利潤須按 16.5% 正常稅率計稅,且非合資格活動佔比須控制在法定比率內,以避免影響財資公司主要業務性質的認定。
配套稅務與法規環境
在設計跨境財資架構時,企業亦需同步審視香港外地收入豁免徵稅機制(FSIE),確保收取的離岸股息、利息及股權處置收益符合經濟實質要求。此外,香港公司遷冊制度已經實施,允許在開曼群島、百慕達等境外法域註冊的控股或財資實體,在保留法人身分連續性的前提下直接遷冊至香港,降低重組成本。
資金管理實戰策略與控管框架
第一步:落實現金可視化(Cash Visibility)
資金集約化的第一步不是直接建資金池,而是建立全球帳戶的可視能力。透過標準化銀行介面統一數據源,產出每日跨幣種現金頭寸表與滾動流動性預測,據此精確識別資金沉澱區域與短期融資缺口。
第二步:因地制宜配置資金池架構
在資金自由流動且稅制友好的法域採用實體零餘額掃帳(ZBA);在受外匯管制的市場則結合名義池或跨境委託貸款通道;跨幣種部分則由香港財資中心透過背對背內部借貸處理,兼顧資金調度效率與各地法規限制。
第三步:制定嚴謹的內部轉移定價與服務費機制
內部貸款利率需具備客觀商業理由,注意借款方所在地的資本弱化限制(Thin Capitalization Rules)與利息扣除上限。財資中心向成員企業收取的管理費或系統使用費,亦須制定合理的分攤機制並備存合同與帳單。
第四步:建立清晰的對沖治理政策
制定書面《財資風險管理方針》,明確定對沖目標、授權額度、許可衍生工具清單及預警機制。嚴禁開展脫離真實業務背景的投機性交易,並與審計師預先確認套期保值會計處理(Hedge Accounting),避免衍生品公允價值波動干擾當期營業利潤。
第五步:核心銀行網絡動態管理
建立「1至2家核心全球結算行 + 數家區域合作行」的銀行架構。定期評估合作銀行的信用評級、報價競爭力、系統直連能力與跨境清算穩定性,避免過度依賴單一金融機構。
財資科技的實務演進與趨勢
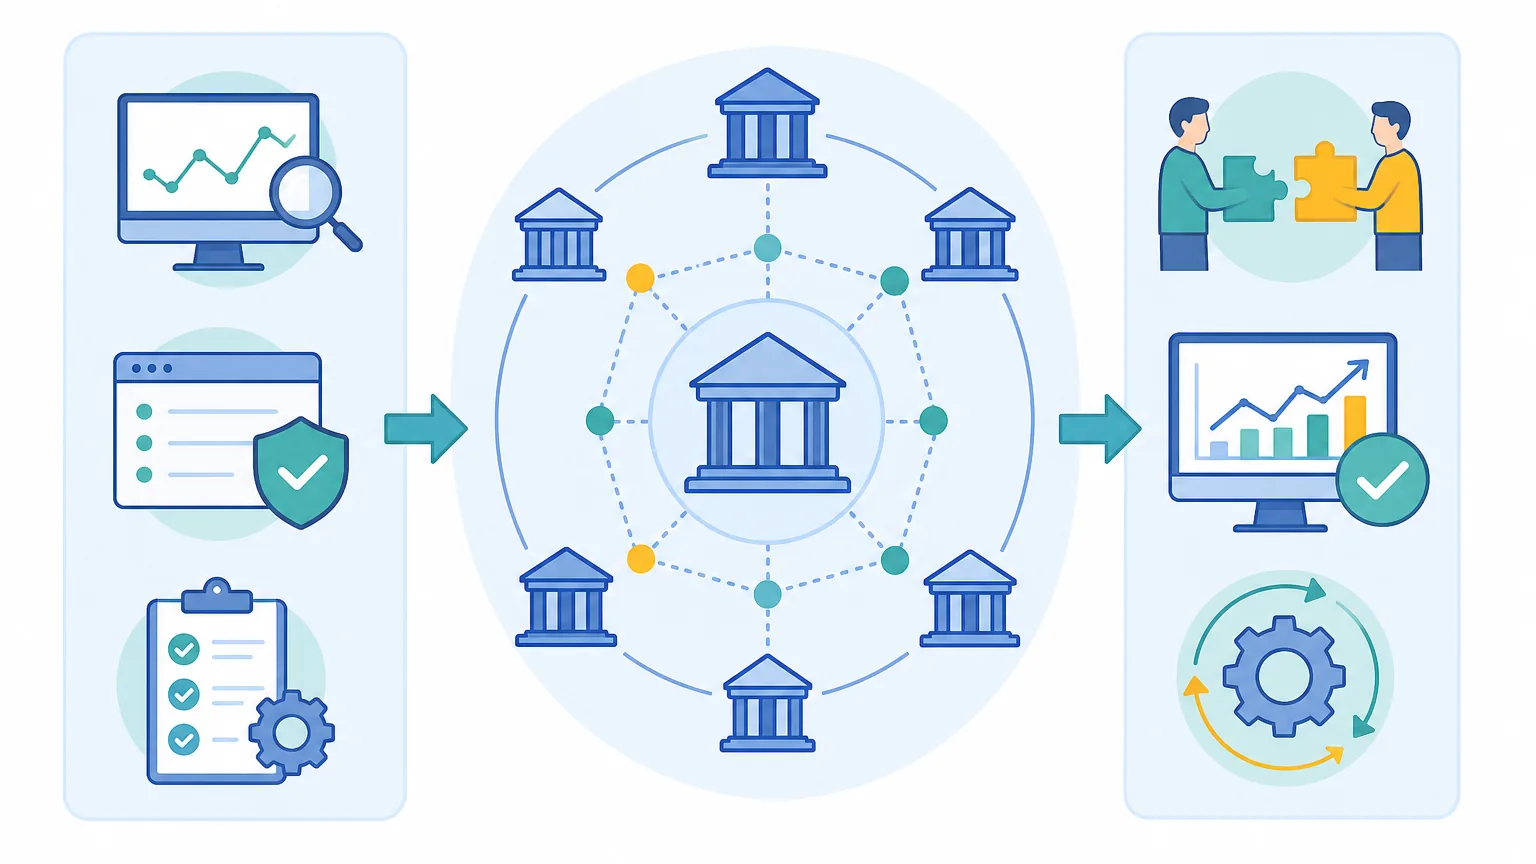
銀行 API 與近實時財資數據:傳統批量文件傳輸正加速向開放銀行 API 轉型,使財資中心能夠實現分鐘級的帳戶餘額查詢與自動化付款觸發,提升現金預測的動態校準精度。
Web3 與金融基建代幣化探索:香港正持續推進虛擬資產與代幣化金融基建。依據香港政府新聞公報關於實施穩定幣發行人監管制度的公布,法定監管體系已逐步確立;同時,行政長官2025年施政報告有關代幣化存款與Ensemble項目的段落闡明金管局正推動商業銀行推出代幣化存款,並探索以代幣化資產進行全天候跨機構結算。跨國財資團隊在進行未來3至5年系統架構規劃時,可將此類新型結算通道納入前瞻評估。
AI 在財資預測與風控中的賦能:機器學習演算法已被廣泛整合至 TMS 系統中,用於識別異常大額外發支付、自動配對對帳差異,並根據歷史收付款規律輔助預測未來流動性缺口,釋放司庫團隊專注於核心戰略決策。
常見財資活動的稅務與實務對照
| 財資活動類型 | 稅務處理重點 | 實務操作建議 |
|---|---|---|
| 集團內部借貸 | 合資格利潤享 8.25% 優惠稅率;利息扣除需符合借款地稅規 | 借貸利率需有市場客觀基準依據,按期備存轉移定價同期資料 |
| 跨境資金池歸集 | 實體池內部利息需按獨立交易原則申報;名義池需注意利息抵銷認定 | 留意相關法域外匯登記、跨境稅費代扣代繳及少數股東利益 |
| 外匯與利率對沖 | 為集團成員管理風險的衍生交易列入合資格範疇;投機交易不適用 | 制定嚴格對沖指引,留存業務敞口證明文件及授權審批鏈 |
| 集中財資共享服務 | 向關聯成員收取的合資格財資服務費適用優惠稅率 | 收費標準須具備成本加成或客觀分攤依據,簽訂正式服務協議 |
| 第三方非關聯投資 | 不屬於合資格財資活動,按標準利得稅率(16.5%)課稅 | 建議將外部股權或重資產投資與財資實體隔離,維持業務純粹度 |
落地香港的實務推進步驟
- 集團規模與適用性初審:核算集團資產、營收及支出指標,評估是否滿足企業財資中心稅務優惠門檻或先行採用分部架構。
- 界定業務職能與法團邊界:劃定財資公司服務的成員實體清單與業務範疇,隔離高風險或非合資格資產。
- 公司註冊與實質團隊佈署:完成香港法團設立(或辦理境外公司遷冊),按照實質活動要求招聘本地專業人員並租賃實體辦公場所。
- 銀行帳戶與多幣種資金池搭建:對接核心合作銀行開立多幣種帳戶,簽訂資金池主協議與跨境資金調撥通道協議。
- 財資系統對接與內控部署:導入 TMS 系統,直連銀行 API,落實交易、確認、付款的分層權限與審批流程。
- 轉移定價與年度報稅申索:制定集團內部定價政策並備存文件,在年度利得稅申報時依法作出優惠稅率申索(必要時可提前申請事先裁定)。
評估設點香港的三項核心考量
在拍板設立香港財資中心前,決策層可先檢視以下三個關鍵維度:
- 跨境流動性頻次:集團是否存在高頻跨國調撥、多幣種結算或在岸與離岸資金打通的實際需求?
- 多幣種與人民幣敞口:是否需要依託深度的離岸人民幣外匯市場及低融資成本工具進行匯率與利率對沖?
- 實質運營能力支撐:能否在香港維持具備專業司庫人員與實質支出的常設團隊,以滿足國際稅務合規標準?
若評估結論與企業戰略高度契合,企業財資中心將不僅是成本管理中樞,更將升級為驅動集團全球擴張的資本配置核心。
企業財資中心的戰略價值,不在於把資金管得多緊,而在於讓集團隨時掌握資本分佈、精確定價風險、靈活配置流動性。香港的制度與稅務優勢是堅實的基石,而持續精進的日常風控與定價體系才是企業長青的關鍵。
企業財資常見問題(FAQ)
Q1:財資中心必須成立獨立公司嗎?分部形式能否運作?
不一定。企業完全可以在區域總部或控股公司內部設立財資部開展資金管理。若需要申請 8.25% 的企業財資中心利得稅優惠,則通常需要以獨立法團(或符合條件的獨立實體)形式運作,並滿足專項規模與實質活動門檻。
Q2:企業財資中心稅務優惠需要每年向稅務局重新申請審批嗎?
不需要每年重新走事前審批流程。香港企業財資中心稅務優惠採取年度申索制,企業在每個課稅年度符合實質活動與合資格活動要求的前提下,於提交該年度利得稅報稅表時一併作出申索,並備存僱員、薪酬、營運開支及內部交易定價等佐證資料。若架構複雜,企業亦可考慮按程序向稅務局申請預先裁定以獲取確定性。
Q3:財資公司能否為集團以外的第三方提供服務?
財資中心可以開展少量非指定業務,但非合資格活動利潤需按 16.5% 的常規稅率計稅。若對外非關聯業務佔比過高,可能影響財資實體的整體定性與優惠資格;且若涉及向公眾吸收存款、提供受監管金融或證券服務,將觸及相關金融條例的持牌監管要求。實務中建議將集團內部財資與外部商業業務分立實體運營。
Q4:搭建資金池會否引發跨國雙重徵稅風險?
名義資金池不涉及實體資金移轉,通常不產生直接利息流;實體資金池因涉及跨成員實體劃款,會產生利息收付。企業須遵循獨立交易原則設定合理的內部借貸利率,並評估參與成員所在地的預提所得稅(Withholding Tax)及雙邊稅收協定待遇,備存同期轉移定價報告以應對各國稅局審查。
Q5:集團內部調撥資金與融資是否需要申請香港金融牌照?
純粹在集團成員公司(關聯實體)之間進行的內部借貸、資金調配與風險對沖,一般不屬於向公眾提供金融服務,通常不觸發《銀行業條例》、《放債人條例》或《證券及期貨條例》下的牌照申請。然而,業務架構設計時需確保交易對手嚴格限於合資格關聯企業,並由專業法律顧問對資金來源與交易路徑進行合規確認。


