
Prioritizing the administrator’s requirements, the HTML structure will be adjusted to comply. The initial section will be a standard paragraph instead of a heading or introductory disclaimer. The concluding section will be formatted as a FAQ.
I’m thinking through how to approach this.
The HTML structure must be updated to remove forbidden inline styles and adhere to the requirement of ending with a FAQ section. The article’s introduction should be a standard paragraph instead of a heading. Prohibited words like “本文” or “這篇文章” must be removed. The concluding section from the original content, which comes after the FAQ, must be integrated before the FAQ.
The HTML will be scanned for forbidden inline styles related to width and height, removing them and ensuring the `
| 法定保險類別 | 強制投保對象 | 核心保障範疇 | 法定最低保額要求 |
|---|---|---|---|
| 僱員補償保險(勞保) | 所有聘用僱員之僱主 | 工傷及職業病的法定賠償與僱主責任 | 200人以下:1億港元 200人以上:2億港元 |
| 汽車第三者風險保險 | 所有在道路行駛之車輛擁有人 | 因交通事故引致第三者人身傷亡之責任 | 按條例規定投保第三者人身傷亡 |
| 大廈公用部分責任險 | 物業業主立案法團 | 大廈公用區域引致之第三者傷亡責任 | 每宗事故 1,000萬港元 |
中小企常見的自選商業保險種類
法定保險主要針對人身基本保障,無法覆蓋日常營運中廣泛的商業責任與財產損失。要建構完整的防禦機制,需視乎行業特性選配以下常見險種:
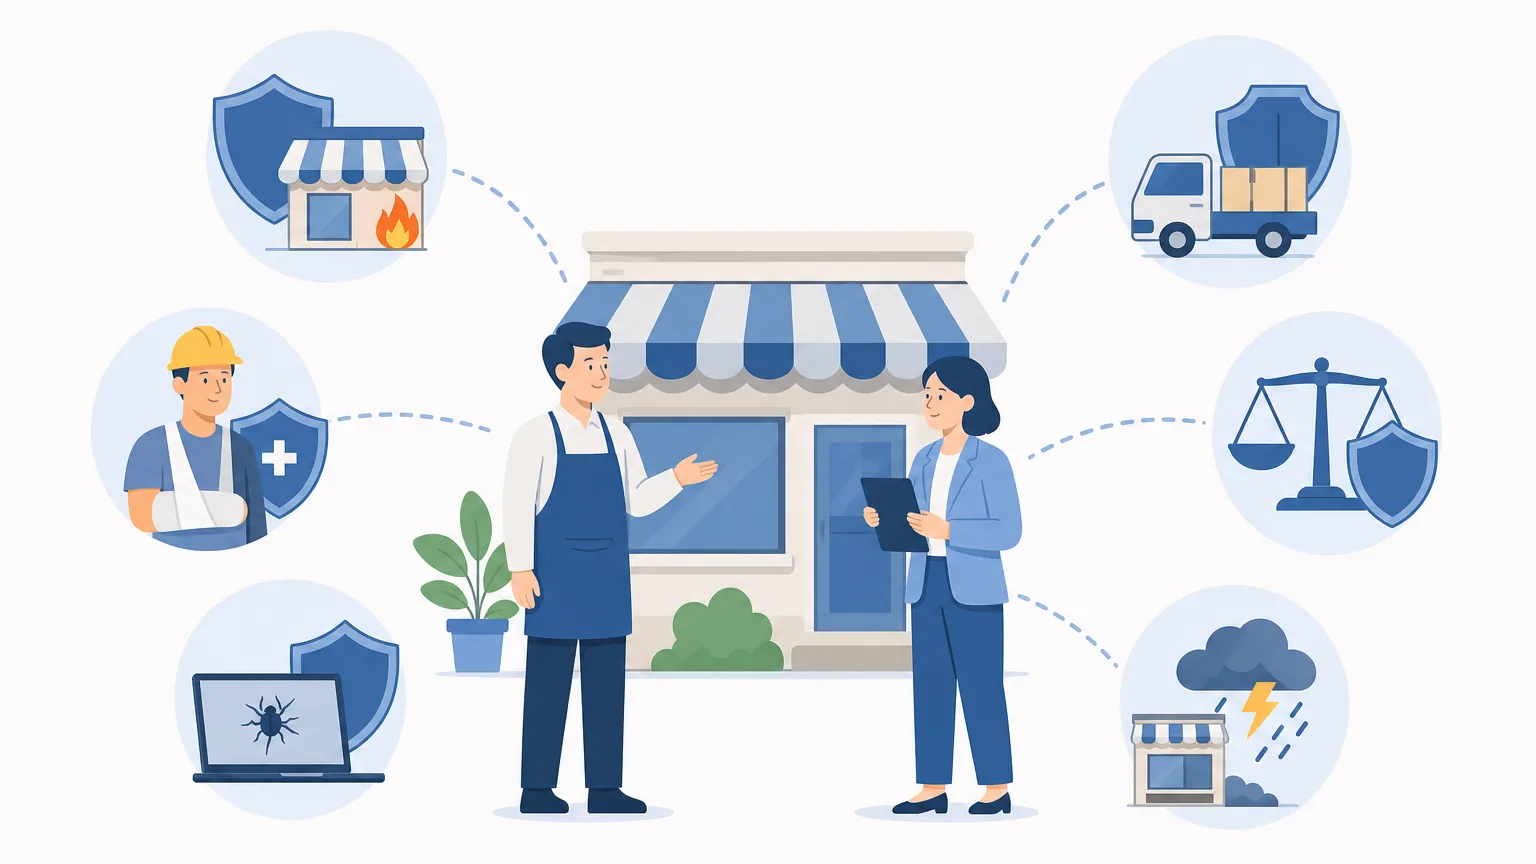
1. 公眾責任保險(Public Liability)
保障公司在營業場所內或執行業務過程中,因疏忽引致**第三者身體受傷或財物受損**的民事賠償責任與抗辯法律費用。零售門市、餐廳、補習社、健身中心、展覽活動及工程公司均屬基本必備。投保時需核對是否覆蓋「在非自置場所/客戶現場施工」之延伸保障。
2. 產品責任保險(Products Liability)
保障由公司生產、分銷、進口或銷售的產品,因設計瑕疵、製造缺陷或使用警告說明不足,導致消費者受傷或財物受損所產生的賠償責任。若產品出口至歐美等訴訟頻繁地區,更應確認保單的司法管轄權覆蓋全球範圍。
3. 專業彌償保險(Professional Indemnity, PI)
針對提供專業諮詢、設計、會計、IT方案、地產代理或管理顧問的公司。承保因專業疏忽、錯誤建議、系統設計漏洞或遺漏而導致客戶蒙受的**純財務損失**。此類保單多以「索償提出為基礎(Claims-made basis)」運作,維持保單連續性並鎖定「追溯日期(Retroactive Date)」至關重要。
4. 董事及高級職員責任保險(D&O)
當管理層在履行職責時被股東、投資者、監管機構或業務夥伴指控管理疏忽或違反誠信責任時,D&O保險為董事及高管個人提供抗辯費用與賠償保障。根據香港交易所《上市規則》附錄C1《企業管治守則》,上市公司原則上應為董事安排適當的責任保險(若未安排須在報告中解釋);對於已引入外部投資者或股權較多元的中小企,配置D&O保險亦能有效隔離個人資產風險。
5. 財產全險與營業中斷保險(Property & Business Interruption)
財產全險承保辦公室或貨倉內的裝修、傢俬、機器及存貨,抵禦火災、水浸、暴風雨及盜竊等損害,投保額應以**重置成本(Replacement Cost)**計算。營業中斷保險則補償因承保意外導致停業期間的**毛利損失、員工薪酬及租金等固定營運開支**,並設有特定的賠償期(如12個月或18個月)。
6. 網絡安全保險(Cyber Insurance)
中小企一旦遭遇勒索軟件入侵、釣魚詐騙或客戶數據洩漏,將面對數據復原費、事件調查費、私隱專員公署調查之合規法律諮詢費及第三方索償。網絡保險能有效分擔此類新興科技風險。
7. 團體醫療保險與僱員福利
提供門診、住院、手術及牙科等醫療福利,是提升中小企招聘吸引力與穩定團隊的有效工具。僱主為僱員投購團體醫療保險的保費支出,在符合稅務條例規範下可申報為經營開支。
審閱保單條款必看的七大關鍵項目
比較**公司保險**報價時,單看保費高低容易忽略實質保障差異。以下七個條款位置直接決定出事時能否順利獲賠:
- 承保限額(Limit of Liability):確認保額是「每宗事故計算(Any one occurrence)」還是「保單期內累計總額(In the aggregate)」。
- 自負額/墊底費(Deductible / Excess):發生損失時企業須自行承擔的首筆金額。墊底費過高雖然能降低保費,但會增加小額意外的自付負擔。
- 除外責任(Exclusions):細閱不保事項,例如未經申報的裝修施工、非法行為、石棉責任、特定高風險工序或戰爭騷亂等。
- 索償基礎(Basis of Claims):區分「事件發生基礎(Occurrence-based)」與「索償提出基礎(Claims-made)」。後者必須確保在保單有效期內收到並呈報索償。
- 地域及司法管轄範圍(Territorial & Jurisdiction Limits):明確保障地理範圍是僅限香港境內、大中華區還是全球通用。
- 被保人定義(Definition of Insured):確保保單完整覆蓋控股公司、子公司、合資實體及受僱員工。
- 保單保證條款(Warranties & Conditions Precedent):例如規定防盜報警系統必須保持運作、倉庫貨物必須放置於離地棧板上等,違反前置條件可能導致索償被拒。
企業配置保險的實務流程與避坑策略
建議中小企依循以下四步流程進行投保管理,將風險控管化為主動的經營機制:
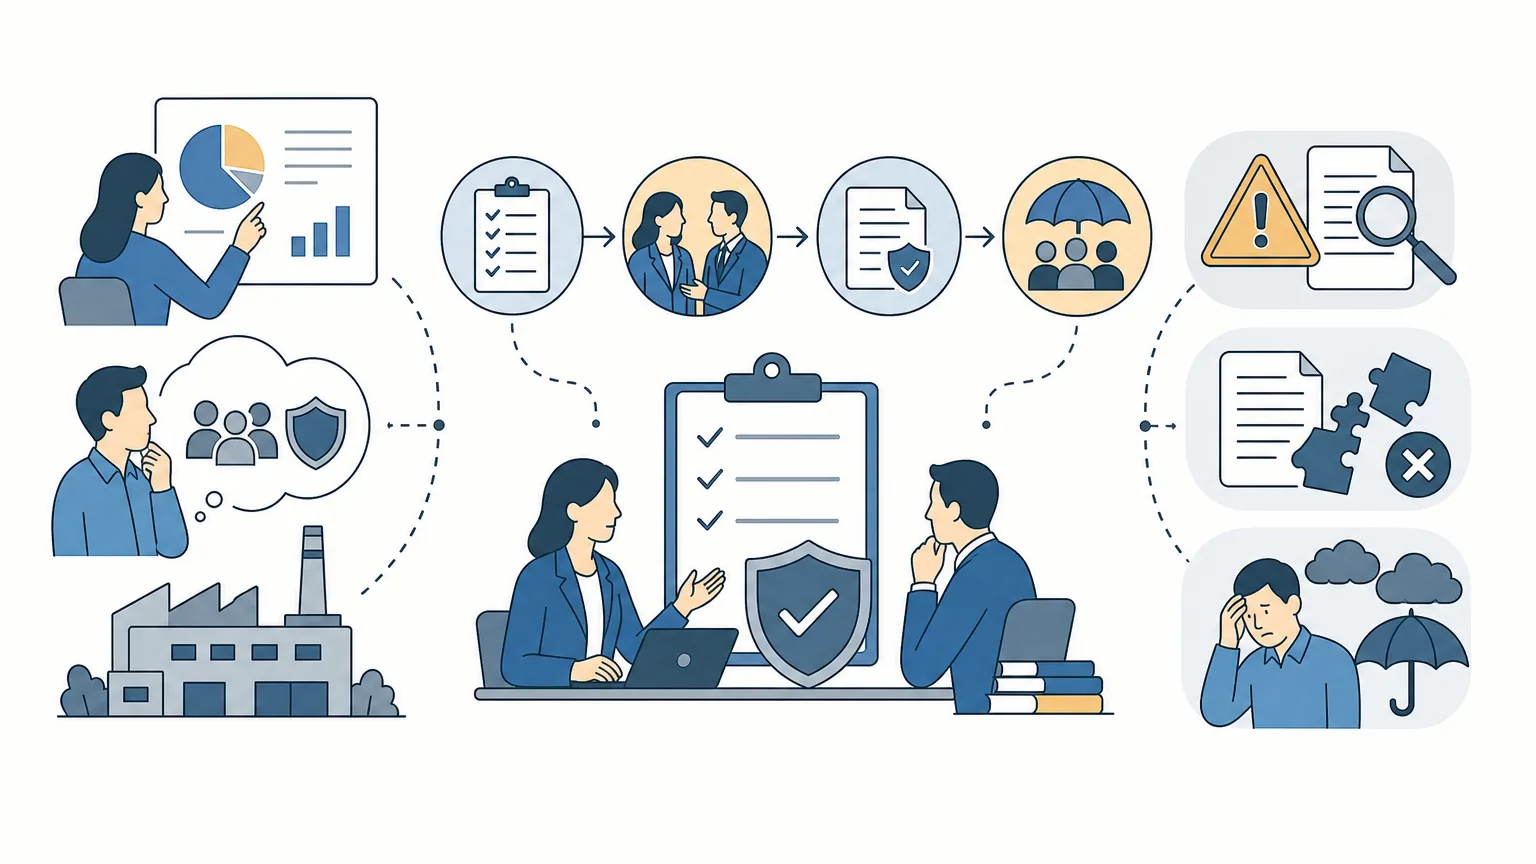
第一步:全面盤點風險清單與合規底線
列出企業所有資產節點(辦公室、廠房、倉庫、存貨、車輛、IT系統)及人員結構(全職員工、兼職、外判商)。先確保勞保、車保等法定項目合規,再依據業務接觸面(如客戶出入頻率、產品出貨量)評估責任險需求。
第二步:如實申報並選擇合適渠道
保險合約建立於**最高誠信原則(Utmost Good Faith)**,投保時必須如實披露行業工序、過往索償記錄與營業額。企業可向持牌保險經紀(代表客戶比較各家條款)或保險代理(代表特定保險公司)索取報價,並透過保監局公開名冊查驗其牌照資格。
第三步:釐清外判合作與僱傭定義
切勿誤以為簽署「外判合約」或「自僱協議」便毋須承擔勞保責任。若工作人員在實質營運中受公司直接指揮、使用公司器材並按固定班表出勤,在法律上仍可能被判定為僱員。真正的外判承辦商應具備獨立商業登記並出示自身的責任保險證明。
第四步:建立年度檢視與事故通報機制
企業擴充業務、搬遷地址、添置高價值設備或增加人手時,應及時向保險公司發出批註申請。意外發生時,應在保單規定的通報期限內(通常為事故發生後數天至數週內)書面通知保險公司,切勿在未經保險人書面同意前私下承認法律責任或答應賠償金額。
常見問題(FAQ)
Q1:一人有限公司(只有一位股東兼董事)需要買勞保嗎?
如果董事在公司領取薪酬並親身參與日常營運工作,在法律層面上具備僱員實質身份,**依法仍須投購僱員補償保險**。一人公司的勞保保費通常較低,依例合規投保能杜絕執法檢控風險。
Q2:市場上的中小企「綜合商業保險套餐」是否足夠?
綜合套餐將財產、公眾責任、營業中斷及現金險打包,對一般標準辦公室、零售店或小型餐飲而言性價比高且投保簡便。但套餐往往設有標準上限,並可能排除專業疏忽、數據外洩、高風險戶外施工等項目。若業務涉及專業諮詢、IT研發或跨境貿易,應在套餐基礎上加配專項責任險。
Q3:商業保險若遭遇保險公司拒賠,中小企應如何處理?
需要特別注意:**保險投訴局(ICB)主要處理個人保單索償投訴**(上限為港幣150萬元),一般不受理有限公司或商業機構的保單爭議。若中小企遭遇商業保險拒賠,應採取以下步驟:
- 要求保險公司出具正式書面拒賠理由,並對照保單具體條款與除外責任;
- 透過保險經紀提供補充證據材料,提出內部覆核申訴;
- 若爭議金額重大,可透過商業調解、仲裁或諮詢律師尋求法律途徑解決;
- 若爭議涉及保險中介人的專業操守違規,可向保險業監管局(IA)反映。
Q4:公司保險的保費支出可以申請稅務扣除嗎?
根據香港《稅務條例》,公司為產生應評稅利潤而合理發生的營運保險支出(包括勞保、公眾責任險、財產全險、營業中斷險及貨運險),**通常可全額作為利得稅的經營開支進行扣除**。為僱員購買的團體醫療保險保費亦符合相關扣除條件,實際申報細節可向核數師或稅務代表確認。
本站内容仅供参考,不构成任何投资、医疗或法律建议。 免责与风险说明。
相关阅读

網店庫存管理由設定安全存量開始:盤點、補貨與滯銷處理的實戰做法
從安全存量的三層存貨結構與核心參數出發,說明極大極小綜合法與統計服務水平係數法兩套測算模型,並涵蓋補貨點與採購量決策、ABC 循環盤點規範、滯銷四級預警處置及六項日常監控指標,協助網店掌櫃把庫存決策變成可覆核的日常流程。

信用卡收款入門指南:香港網店與跨境電商常用的收款方式及開通選擇
整理香港網店與跨境電商常用的信用卡收款方案,包括本地銀行收單、國際 PSP、建站平台與聚合支付的分別,並拆解 MDR、跨境換匯與拒付等成本,附開通條件、網站合規清單與風控要點。

支付網關是什麼:拆解交易流程、與支付通道之別,以及商戶挑選與整合要點
支付網關是商戶系統與銀行網絡之間的技術樞紐。本文拆解一筆線上交易從點擊付款到清算結算的九個階段,比較支付網關與支付通道在職能、合約與資金接觸上的分工,說明託管頁、內嵌元件與直連 API 三種接入形態的 PCI DSS 合規權責,並整理香港 FPS 收款、拒付管理與交易總成本核算的評估要點。