
企業在面對利率波動、客戶付款期普遍拉長、雲端與數位工具經常性支出逐月疊加的環境下,財務預算的編制早已不再是年初填完即可存檔的例行公事。財務預算編制真正的價值,在於把管理層對未來的策略判斷,翻譯成一組具備營運邏輯、可逐月追蹤並按時核對的數據體系。掌握從目標設定、編制方法、執行監控到檢討修正的完整流程,能讓各級財務主管與團隊在資源配置中掌握主動權。
一、預算編制的起點:把策略轉化為財務語言
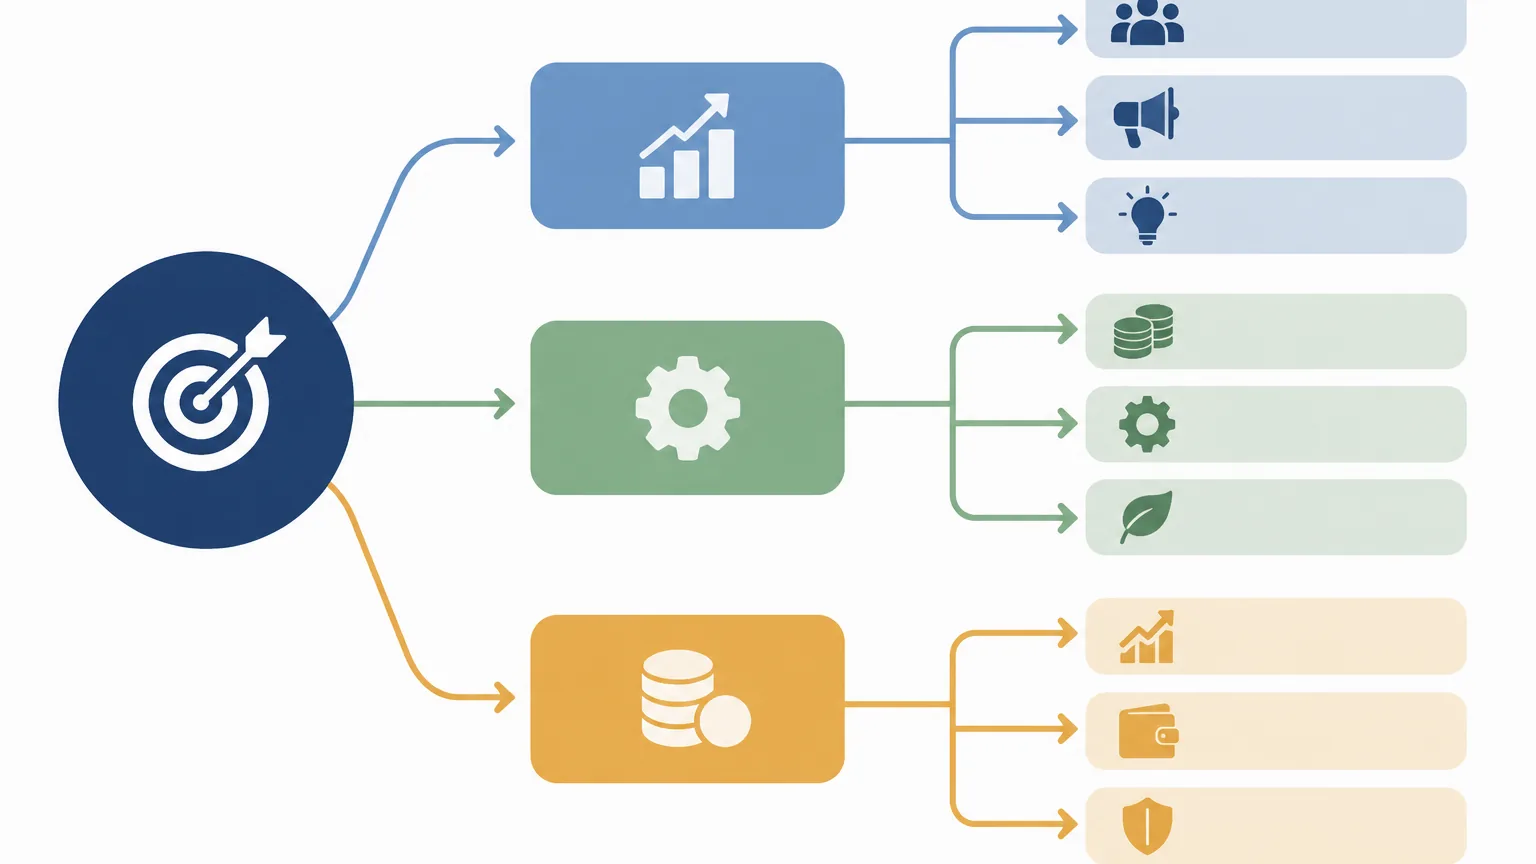
預算編制受阻,往往源於未釐清策略方向便直接進入試算表填數。若管理層僅提出「擴大市場份額」等宏觀目標,財務部門收到的通常是缺乏前後脈絡的部門數字,最終只能以齊頭式削減收場。實務上,應先鎖定三至五個核心財務目標,再向下拆解為對應的業務驅動因素。
若年度目標設定為營業額增長 15%、毛利率維持 38%、EBITDA 率達 12%、營運現金流轉正,各項指標均須對應至具體業務動作:營業額取決於新客獲取數、平均客單價與舊客續約率;毛利率涉及產品組合、採購單價與交付效率;EBITDA 率連結人力編制與推廣節奏;營運現金流則與應收帳款周轉天數及存貨周轉密切相關。各部門主管在填報時,才能明確理解各項數字背後的營運意義。
與此同時,必須建立假設登記表,作為後續解釋預算差異的核心依據。外匯匯率、資金利率、薪資調幅、租金續約條件、供應商報價、客戶流失率及稅務法規變動等,均應詳實記錄並註明資料來源與覆核人員。
| 假設項目 | 填寫規範與依據 | 覆核責任人 |
|---|---|---|
| 外匯匯率 | 列明主要結算幣種,註明採用遠期匯率或基準日即期匯率 | 財務主管 |
| 人力成本 | 平均調薪幅度、獎金月數、法定退休保障供款及離職補償撥備比例 | 人力資源主管 |
| 銷售假設 | 分產品線之量價關係、新客轉化率、既有客戶續約與加購率 | 業務主管 |
| 收付款條件 | 客戶應收帳期天數(DSO)、供應商應付帳期(DPO)、預期壞帳率 | 財務主管 |
| 經常性開支 | 軟體與雲端訂閱清單、續約週期、預計新增工具及人數授權 | 各部門主管 |
在年中進行複盤時,假設登記表能快速釐清問題本質:若實際結果偏離預算,可直接判斷是外部假設失準,抑或內部執行偏差。假設失準應重估預測模型,執行偏差則須優化營運流程,兩者應對策略截然不同。
二、編制機制與時間節奏掌控
純粹由上而下的預算編制雖具效率,但常面臨前線執行配合度低的問題;純粹由下而上的方式易產生預算寬鬆(灌水)現象,迫使財務進行無邏輯的比例刪減。實務上建議採取「由上而下定目標、由下而上報方案、財務協調做平衡」的三輪迭代機制:
- 第一輪(框架設定):管理層給定增長區間、毛利率底線、編制上限及資本開支總額。
- 第二輪(方案提報):部門依框架填報細項,並以業務驅動因子舉證(如推廣費用增加與線索獲取量的對應關聯)。
- 第三輪(衝突平衡):財務部門匯總分析,標記資源重疊與缺口,提交決策層定案。
整體編制週期宜控制在 10 至 12 週內完成,避免因流程過長導致前階段假設在定稿前即已失效:
| 階段與週期 | 核心推進工作 | 產出交付物 |
|---|---|---|
| 第 1 至 2 週 | 策略回顧、確立核心財務指標、擬定宏觀與業務假設框架 | 假設登記表、編制指引 |
| 第 3 週 | 下發標準模板與填報範例,召開跨部門編制說明會 | 標準化編制模板 |
| 第 4 至 6 週 | 部門編制明細數據,財務提供歷史基準與口徑支援 | 各部門預算初稿 |
| 第 7 至 8 週 | 財務匯總審核、跨部門資源衝突協調、第二輪調整溝通 | 合併預算草案、差異清單 |
| 第 9 週 | 管理層預算評審會議,確認資源取捨與終版預算 | 年度正式預算方案 |
| 第 10 至 12 週 | 預算數據導入財務系統或 ERP,配置月度分析與監控模組 | 預算執行監控看板 |
三、主流預算編制方法之評估與選用
單一編制方法難以覆蓋企業內所有部門。實務操作中,通常採取混合模式:後勤行政部門適用增量預算,業務與生產單位採用驅動因素預算,特定成本重整項目導入零基預算。
| 編制方法 | 適用場景與特點 | 實務注意要點 |
|---|---|---|
| 增量預算 | 業務模式高度穩定的後勤與行政支援單位 | 易延續既有低效支出,須定期審視必要性 |
| 零基預算 | 開支結構重組年度、高額行銷專案或成本嚴管期 | 論證成本高,建議每 2 至 3 年或針對特定科目施行 |
| 驅動因素預算 | 量價關係明確的銷售、倉儲物流與生產製造 | 高度依賴業務數據與歷史轉換率之準確度 |
| 作業基礎預算 | 工序複雜之製造業或依工時交付的專業服務機構 | 成本動因分析與模型維護門檻較高 |
| 滾動預算 | 市場波動劇烈、產品生命週期短之科技與新創領域 | 需定期更新未來 4 至 6 季預測,保持節奏輕量化 |
| 彈性預算 | 產銷量波動大之業務,利於事後進行差異分析 | 須嚴格區分固定成本與變動成本之成本性態 |
四、模組化編制重點:收入、成本費用與現金流
1. 收入預算與收款節奏
收入預算須按產品線、區域、通路、新客與舊客進行層層拆解。新客收入應依銷售漏斗(觸達量 × 轉化率 × 平均客單價)推導;舊客收入則側重續約率與增購率分析。同時,須嚴格依會計準則的履約義務確認收入,不可將未交付合約全額認列為當期收入。收入月度分攤須精確反映行業季節性,並根據客戶應收帳期設定現金回款曲線。
2. 成本與費用預算的合規細節
銷貨成本應直接連動產銷模型。在人力成本與合規費用方面,特別注意特定法規政策對預算的影響:
- 退休與離職補償撥備:在香港營運之企業,強積金「對沖」安排自 2025 年 5 月 1 日(轉制日)起取消,僱主不得再以強積金強制性供款累算權益抵銷轉制日後的遣散費或長期服務金(轉制日前僱傭期仍按舊制處理)。財務預算須計提相應的長期服務金撥備,並可評估香港政府為期 25 年的資助計劃對實際現金流出的緩衝影響。
- 可持續發展合規支出:依香港交易所發布的氣候信息披露規定,大型股發行人(恒生綜合大型股指數成分股)已自 2026 年 1 月 1 日或之後開始的財政年度起實施強制披露,其他主板發行人亦逐步進入適用週期。預算中應適當預留 ESG 顧問、碳盤查及數據收集系統之合規開支。
- 經常性訂閱支出治理:針對跨部門採購之各類 SaaS 與 AI 工具,應在編制前完成授權盤點,剔除重複與低使用率項目,防範經常性開支膨脹。
3. 資本開支、融資承諾與 13 週滾動現金流
資本開支(CapEx)須依投資門檻評估回收期與內部報酬率(IRR),並區分資產購置現金流出與後續折舊攤銷對損益表的影響。企業應建立 13 週滾動現金流預測,動態監控營運資金(應收、應付與存貨)佔用情況,並定期檢視各項銀行融資條款(如利息保障倍數、負債比率限制),預留安全流動性緩衝。
五、財務報表勾稽與預算監控範例
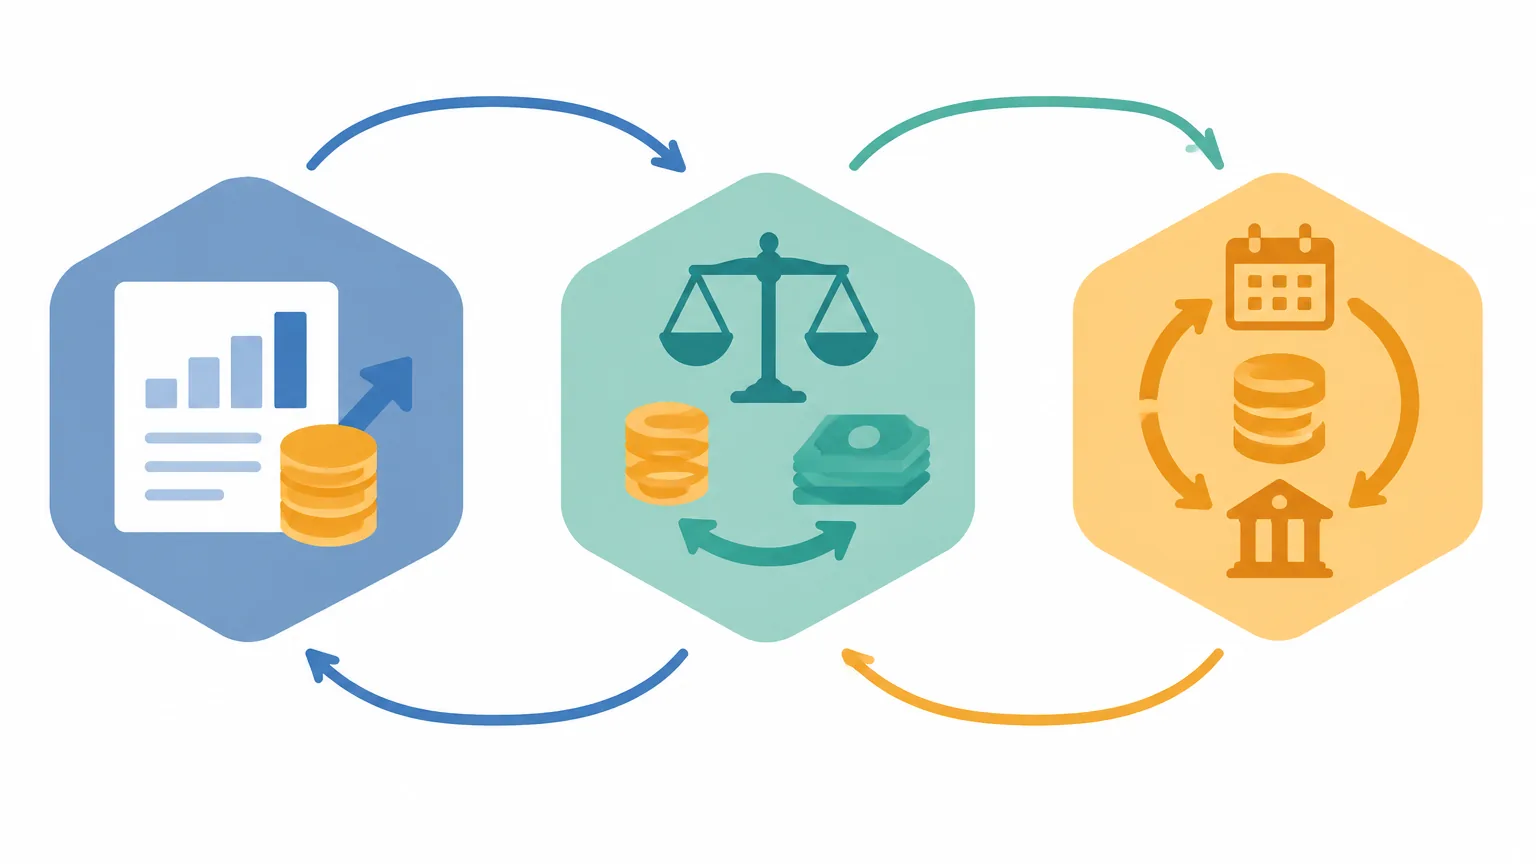
完成各模組編制後,須驗證損益表、資產負債表與現金流量表的內在勾稽關係,確保營運利潤增長與資金變動自洽:
| 項目(財務指標範例) | 第一季(M1) | 第一季(M2) | 第一季(M3) |
|---|---|---|---|
| 營業額 | 1,000 | 1,080 | 1,150 |
| 銷貨成本 | (620) | (664) | (700) |
| 毛利 | 380 | 416 | 450 |
| 毛利率 | 38.0% | 38.5% | 39.1% |
| 營運開支(OPEX) | (250) | (252) | (256) |
| EBITDA | 130 | 164 | 194 |
| 期末應收帳款餘額 | 1,050 | 1,180 | 1,260 |
| 營運現金淨流量 | 60 | 95 | 120 |
預算進入執行階段後,須建立月度差異分析機制,設定重大性偏離門檻(如金額或比率偏離逾 10% 須提交書面歸因),精準區分時間性差異與結構性差異:
| 分析科目 | 預算數 | 實際數 | 差異額 | 差異性質與歸因說明 |
|---|---|---|---|---|
| 營業額 | 1,150 | 1,060 | (90) | 時間性差異:重點專案因客戶驗收延期至次月認列 |
| 銷貨成本 | (700) | (672) | 28 | 時間性差異:項目交付遞延,相應直接成本同步後移 |
| 毛利率 | 39.1% | 36.6% | (2.5pp) | 結構性差異:本期低毛利產品出貨佔比偏高,須檢視定價策略 |
| 市場推廣費 | (80) | (78) | 2 | 時間性差異:線下研討會排期調整,費用將於下季體現 |
常見問題解答(FAQ)
Q1:預算編制時,如何有效避免各部門「寬打窄用」虛報預算?
答:核心在於「以驅動因素代替固定總額論證」。要求部門在申報各項預算時,必須提供對應的業務指標公式(例如:行銷費用=目標線索數 × 單一線索獲取成本;差旅費用=拜訪客戶次數 × 單次差旅標準)。財務部門透過建立歷史基準數據庫與同業比率,對異常偏離的驅動因子進行重點審查,能有效減少人為灌水空間。
Q2:年度預算定稿後,中途遇到市場環境劇烈變化是否應該調整?
答:建議採取「預算基準保持鎖定、滾動預測定期修正」的雙軌制。年度正式預算作為業績考核與資本承諾的基準線,原則上不輕易重編;而經營管理與資金調度則採用「滾動預測(Rolling Forecast)」,每季或每月根據最新市場實況更新未來 4 至 6 季的預期數據,兼顧考核嚴肅性與營運應變彈性。
Q3:中小企業在缺乏大型 FP&A 系統的情況下,如何做好預算版本控管?
答:中小企業在使用試算表編制預算時,應落實三大原則:一是建立「單一事實來源(Single Source of Truth)」,使用具備權限與修訂歷史功能的企業級雲端試算表;二是鎖定公式與主數據維度,僅開放數據輸入單元格;三是建立明確的版本命名規範(如 V1.0_Draft、V2.0_Consolidated、V_Final_Approved),並由專責財務人員統整歸檔,避免多版本交叉流通導致口徑錯亂。
Q4:編制現金流量預算時,最常被忽略的隱性資金流出項目有哪些?
答:實務中最常被遺漏的項目包括:法規變更帶來的員工離職補償撥備提存、年度軟體訂閱集中續約支出、資本化租賃合約的本息償付、各類稅款集中清繳期、以及因供應鏈帳期縮短導致的營運資金佔用。編制時須將非損益類現金支出完整納入 13 週滾動現金流模型中動態核算。
註:涉及強積金供款、法規披露等政策規定,請以香港勞工處、強制性公積金計劃管理局及香港交易所有關最新官方指引為準。本文內容僅供企業管理參考,不構成法律、審計或稅務專業意見。


