
The task is to generate an HTML article on online store payment methods, focusing on common methods, account application, setup, and fee considerations, excluding the title and introductory explanations, and concluding with a FAQ section. The output should be HTML format without the surrounding HTML, head, body, style, and script tags.
**The wording around “no refund mechanism” needs clarification; rephrasing to accurately reflect the process where refunds require merchant initiation and customer input is necessary.** Fee comparisons for payment processors require using publicly available rates and directing users to official sources. The tax law reference needs to be updated to cite Hong Kong tax regulations directly.
不少人在網店上線前一星期才開始著手處理收款,結果正式營運時只能臨時提供個人 PayMe 二維碼或私人戶口,客人付款後需要手動截圖、人工對單,一個月後才發現漏單或帳目混亂。收款在表面上只是在結帳頁面「加一個付款按鈕」,背後卻牽涉到商戶帳戶審批、金流串接、結算週期、匯率加價與各類手續費結構。清楚掌握香港主流的網店收款方式、申請所需文件、技術設定要點與成本陷阱,是建立順暢營運流程的重要第一步。
先看客人習慣怎樣付錢:決定結帳轉換率的起點
香港消費者的網上付款習慣與其他市場有明顯差異。信用卡依然主導高客單價的交易,例如電子產品、大型家電、線上課程或訂製服務,消費者傾向使用信用卡賺取積分回贈、享受消費保障或進行分期。中小額日常交易則以轉數快(FPS)與 PayMe 為主力,數十元至數百元的訂單,客人更習慣開啟手機銀行或電子錢包即時轉帳,免去輸入卡號與簡訊驗證的繁瑣步驟。至於 AlipayHK、WeChat Pay HK 及八達通,在本地生活百貨、餐飲外賣及親子產品等領域具有極高的滲透率。
若客群包含內地或海外買家,金流配置需進一步分層。內地消費者高度依賴支付寶與微信支付,歐美及其他海外買家則多數使用 Visa、Mastercard 或 PayPal。若結帳頁面缺乏合適的付款工具,往往會直接導致購物車放棄率上升。因此,規劃收款組合的核心原則應是「精準覆蓋目標客群的付款習慣」,而非單純追求最低的手續費率。
香港網店常見收款方式全解析
1. 信用卡與扣帳卡(Credit / Debit Cards)
信用卡收單一般經由收單銀行或支付服務商(PSP,如 Stripe、Airwallex、Adyen、Checkout.com 等)提供。收單銀行審批嚴格且合約期較長,適合營運成熟、營業額穩定的企業;第三方支付服務商則整合了商戶帳戶、支付網關(Payment Gateway)與後台對帳系統,開通速度快,適合中小型網店。
信用卡收款支援 3D Secure 雙重驗證,並提供完善的退款與爭議處理機制,消費者信任度最高。然而其費用結構相對複雜,包含交易百分比、固定手續費、跨境卡附加費,以及發生交易爭議時的拒付處理費。
2. 轉數快 FPS 與銀行轉帳
轉數快是香港金融管理局推動的快速支付系統,支援透過手機號碼、電郵地址或 FPS ID 即時跨行轉帳。正規網店應透過銀行或支付機構申請轉數快商戶收款服務,系統會自動產生專屬收款二維碼或動態識別碼,交易款項直接進入公司商業戶口,後台具備清晰流水紀錄。
轉數快商戶收款的手續費通常遠低於信用卡,到帳速度極快。需要注意的是,轉數快本質上屬於即時銀行轉帳架構,不具備信用卡體系的強制拒付(Chargeback)機制;若遇售後退款,需要由商戶經由後台或網上銀行主動發起退款轉帳。
3. 主流電子錢包(PayMe for Business、AlipayHK、WeChat Pay HK、八達通)
電子錢包在手機端結帳具有極高的轉換優勢,客人授權後即可一鍵付款。PayMe for Business 是本地熱門的收款工具之一,款項結算至公司商業銀行戶口;AlipayHK 及 WeChat Pay HK 則兼具本地與跨境收款能力。各電子錢包的費率通常低於信用卡,但部分服務機構可能設有月費、初裝費或最低月交易額要求,申請時需留意合約條款。
4. PayPal 與跨境支付網關
針對歐美及全球市場,PayPal 具備高度品牌信任度與買家保障機制,支援多國貨幣結算。其缺點在於標準交易費率與貨幣轉換匯率溢價偏高。對於跨境業務佔比較高的網店,建議同時配置支援多國本地卡收單的國際支付網關,以分散成本並提升結帳成功率。
5. 先買後付(BNPL)與信用卡分期
先買後付允許顧客分期付款(通常為 3 至 4 期免息),而商戶在扣除手續費後可先行收取全額款項。這類工具對於拉高平均客單價(AOV)與促進高單價商品轉化有明顯效果。由於商戶端承擔的費率高於普通信用卡交易,適合產品毛利率充足的業務類型。
| 收款方式 | 適用場景與客群 | 主要成本與營運特點 |
|---|---|---|
| 信用卡/扣帳卡 | 高客單價、跨境客群、注重保障之買家 | 每筆百分比+固定費,需承擔潛在拒付風險 |
| 轉數快 FPS(商戶版) | 本地買家、中小額消費、即時到帳需求 | 費率極低,無強制拒付機制,退款需商戶主動轉帳 |
| 本地電子錢包 | 手機端下單、年輕消費群、日常消費品 | 費率中等,操作路徑短,部分平台有最低費用門檻 |
| PayPal/國際網關 | 歐美及全球跨境訂單 | 國際認知度高,但手續費與貨幣轉換費率偏高 |
| 先買後付(BNPL) | 中高價位時尚、家居、電子產品 | 顯著拉高客單價,但商戶需支付較高的交易手續費 |
商戶帳戶申請與審批指南
公司架構與必備文件
申請正規商戶帳戶時,有限公司(Limited Company)因法人責任與股權架構清晰,審批流程通常較為標準化;無限公司或獨資經營者同樣可以申請,但收單機構可能會要求提供東主的個人財務背景資料或個人擔保。建議在提交申請前備妥以下基本文件:
- 有效商業登記證(BR)及公司註冊證明書(CI,適用於有限公司)
- 公司董事、主要股東(持股 25% 以上)及授權簽署人之身份證明與最近三個月住址證明
- 公司商業銀行戶口月結單(通常需最近一至三個月)
- 運作中的網店網址(需具備完整產品資訊、明確價格標示與服務條款)
- 營運預估數據(預估月營業額、平均客單價、目標市場比例)
風控評估與附加條件應對
收單機構的審核核心在於控制壞帳、洗錢與拒付爭議風險。某些行業(如保健品、預售期過長的訂製商品、訂閱制自動扣款、高單價珠寶、代購服務)會被歸類為中高風險業務。針對這類業務,支付機構可能會採取以下風控措施:
- 滾動保證金(Rolling Reserve):暫扣每筆交易一定比例(例如 5% – 10%)的資金,保留 90 至 180 天以應對潛在拒付。
- 延長結算週期:將結算時間由標準的 T+2 或 T+3 調整至 T+7 甚至更長。
若初次申請遭拒,可向服務商了解具體原因,多數情況可透過調整退款條款、提供供應商採購憑據或更換合適的收單通道重新提交審查。
從簽約到上線的設定流程與技術重點
1. 網店平台串接
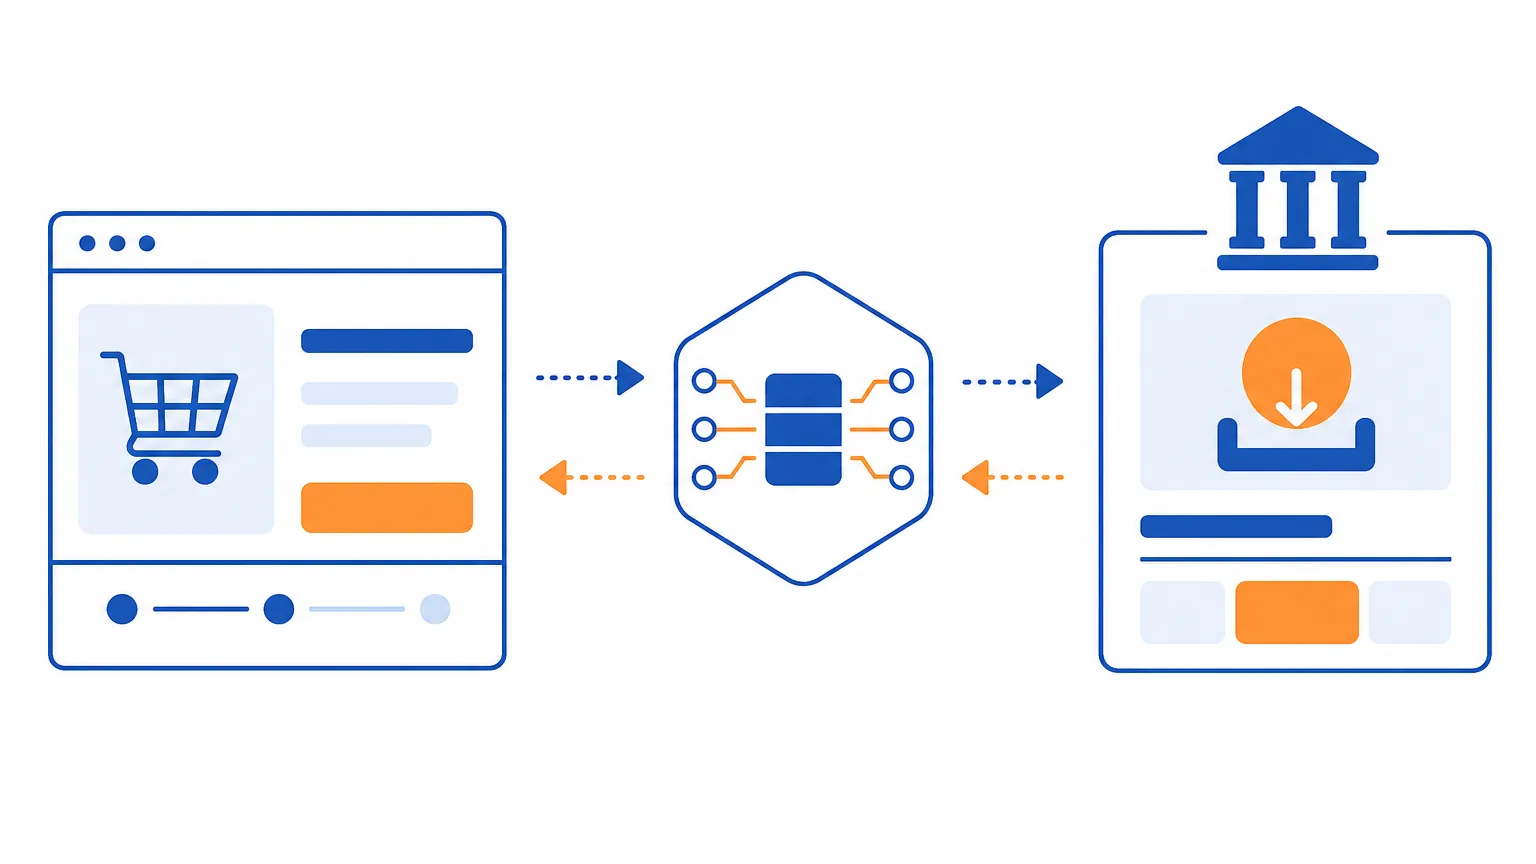
若使用 Shopify、SHOPLINE、Boutir 或 WooCommerce 等常見網店系統,大部分主流支付網關均提供現成的串接外掛,只需在後台填入 API 金鑰(API Key,系統通信通行碼)即可完成配置。若是自行開發的網站,則需由工程人員進行 API 對接,並特別配置 Webhook(回調通知,即支付服務商即時通知網店系統付款結果的機制),確保訂單狀態在付款完成後能即時自動更新,避免出現漏單情況。
2. 3D Secure 驗證與結帳流暢度平衡
3D Secure(3DS)是國際卡組織的雙重驗證標準,客人需透過手機簡訊一次性驗證碼(OTP)或銀行 App 確認付款。開通 3DS 能有效將偽冒交易的拒付責任轉移至發卡銀行,保障商戶利益。部分現代支付網關支援智慧風控路由,僅在高風險交易時觸發驗證,兼顧交易安全性與結帳轉換率。
3. 結算週期與現金流管理
不同支付機構的結算時間(Payout Schedule)各異,市場常見為 T+2 至 T+7(T 代表交易日)。結算週期直接影響網店的資金周轉速度,尤其是需要預先支付貨款的零售模式。商戶需定期核對支付後台的結算報表與銀行實際入帳金額,確認扣除手續費後的淨額完全吻合。
手續費結構與隱藏成本剖析
評估收款成本時,不能僅看表面的交易百分比,各類附加費用往往才是影響實際利潤的關鍵因素。
| 費用項目 | 成本細節與注意事項 |
|---|---|
| 基礎交易手續費 | 通常由「百分比 + 每筆固定金額」組成(例如本地卡常見於 2.5% – 3.4% + 固定金額,實際以各機構官方最新公佈為準)。 |
| 退款手續費 | 當發生退款時,絕大多數支付網關不會退還原本收取的交易手續費,商戶需自行承擔該筆金流損耗。 |
| 拒付處理費(Chargeback Fee) | 若顧客向發卡行提出交易爭議,每宗爭議通常會被收取固定處理費(約數十至一百多港元不等),無論最終抗辯是否成功均不退還。 |
| 跨境卡附加費與貨幣轉換 | 接受海外信用卡付款通常有 0.5% – 1.5% 附加費;若牽涉外幣兌換,支付機構會在市場匯率基礎上加收約 1% – 3% 的匯率差價。 |
網店營運避坑與合規重點
1. 避免使用個人戶口處理商業收款
在營運初期使用個人銀行戶口或個人電子錢包收款,看似省時,實則存在重大合規風險。銀行若偵測到個人戶口頻繁出現大量來自不同第三方的轉帳,極易觸發反洗錢風控機制,可能導致戶口遭到凍結或終止服務。此外,個人收款紀錄無法與商戶訂單系統自動對接,大幅增加會計記帳與報稅的複雜度。
2. 稅務法例與業務紀錄保存要求
根據香港《稅務條例》第 51C 條的法定要求,在香港經營業務的人士必須就其各項收支保存足夠的業務紀錄(包括交易明細、發票、收據、銀行月結單及支付網關結算報表),相關紀錄必須保存至少 7 年。建議建立每月定期匯出金流後台交易報表並備份至雲端儲存的機制,以確保報稅與審計合規。
3. 資料安全與 PCI DSS 代碼化方案
處理信用卡資料需符合支付卡產業資料安全標準(PCI DSS)。網店應避免在自身伺服器中直接儲存或傳輸顧客的完整卡號與 CVV 碼,正規做法是採用支付服務商提供的託管付款頁面(Hosted Payment Page)或代碼化技術(Tokenization,將卡號轉換為隨機加密識別代碼),將系統合規負擔降至最低,同時確保顧客支付安全。
不同發展階段的網店收款組合建議
| 發展階段 | 建議收款配置 | 核心策略與目標 |
|---|---|---|
| 初創起步階段 (月營收幾萬港元) |
商戶版轉數快(FPS)+ 即開型 PSP 信用卡收單 + PayMe for Business | 低固定成本、開戶迅速、覆蓋本地最常用付款渠道。 |
| 成長擴張階段 (月營收數十萬港元) |
全面整合信用卡 + FPS + 完整電子錢包 + 先買後付(BNPL) | 憑藉交易量爭取較優惠費率,引進分期工具提高客單價,縮短結算週期。 |
| 跨境出海階段 (面向海外市場) |
國際信用卡網關 + PayPal + 多幣種原幣結算帳戶 | 支援多幣種原幣收款以降低匯兌損失,強化海外買家信任。 |
常見問題(FAQ)
Q1: 剛開網店可以用個人 FPS 或個人 PayMe 收款嗎?
不建議。個人戶口若頻繁接收不同來源的商業轉帳,容易觸發銀行的防洗錢風控機制,面臨被限制交易或凍結的風險。此外,個人戶口收款需要手動核對每筆款項,無法與網店系統自動同步訂單狀態,極易造成漏發貨與會計對帳混亂。
Q2: 轉數快(FPS)商戶收款如果遇到顧客退款,該如何操作?
轉數快屬於即時銀行間轉帳架構,不像信用卡設有由卡組織主導的強制退款或爭議扣款機制。若需向顧客退款,商戶可在支援退款功能的金流後台發起原路退款,或透過商業網上銀行直接向顧客的手機號碼/FPS ID 進行轉帳退款,並保留轉帳單據作對帳記錄。
Q3: 什麼是拒付(Chargeback)?網店應該如何防範?
拒付是指持卡人直接向發卡銀行提出爭議(例如未授權交易、未收到貨品或商品與描述不符),要求撤銷付款。發生拒付時,商戶無論抗辯結果如何,通常都要支付一筆爭議處理費。防範方法包括:開通 3D Secure 驗證、採用具備簽收憑據的可靠物流服務、在網站明確列出退換貨條款,並及時處理顧客售後查詢。
Q4: 申請網店商戶帳戶一般需要多長時間?
主流第三方支付服務商(PSP)的線上審批通常需要 1 至 3 個工作天,只要商業登記證、銀行帳戶及網站條款齊備即可迅速開通;傳統收單銀行或涉及高風險行業的審批流程較為嚴謹,通常需要 2 至 4 星期不等。
Q5: 網店交易紀錄需要保存多久?報稅時有哪些規定?
根據香港《稅務條例》第 51C 條規定,在香港經營業務之人士須保存足夠的業務收支紀錄至少 7 年。這包括網店訂單紀錄、發票、銀行月結單及支付平台每月結算清單。商戶應定期備份後台數據,以便合規完成每年利得稅申報。


