
公司請了第一個全職員工之後,出差訂機票、買 SaaS 月費、見客食飯、參展攤位費用就會陸續出現。這些錢最初往往由老闆或同事用私人信用卡墊住,月底再拿單據去報銷。墊的人不高興,批的人又看不清楚錢到底花在哪裡,帳目一多就開始亂。這個時候多數公司就會想:是時候申請一張公司信用卡。
真正動手去申請之前,有幾件事值得先想清楚。銀行賣的是同一張塑膠卡或虛擬卡,但背後的責任歸屬、費用結構、授權設計,會直接影響公司的現金流和審計工作。以下把這些關鍵細節逐一拆解。
公司信用卡與商務卡,先分清責任落在誰身上
很多人把「公司卡」和「商務卡」當成同一樣東西,甚至在銀行網站上看到兩個名字就隨手點進去。實際上,香港市場上這兩類產品在申請主體、債務責任和法律後果上都有分別,選錯了可能直接影響董事或個人的信貸評級。
以有限公司名義開立的公司卡(Corporate Card)
有限公司申請的信用卡,持卡主體是公司本身,月結單抬頭為公司註冊名稱,卡數在法律層面上屬於公司的負債。銀行審批時會審視公司註冊文件、商業登記證(BR)、董事名單、財務報表及銀行營運流水。
需要特別留意的是:即使卡片屬於公司名義,香港不少銀行在風險評估後,仍可能要求董事或主要股東簽署個人擔保書(Personal Guarantee)作為批核條件。若公司日後無力償還欠款,銀行有權向擔保人追討,相關違約紀錄亦有機會反映在擔保人的個人信貸報告內。因此,在簽署任何申請文件前,必須看清是否包含個人擔保條款及其擔保上限。
獨資、合夥與個人名義商務卡(Business Card)
獨資經營(Sole Proprietorship)和合夥業務(Partnership)在法律上沒有獨立法人地位,公司的債務實質上就是東主或合夥人的個人債務。這類業務申請的商務卡,責任直接落在個人身上,信貸紀錄亦記在個人名下。
市面上亦有一類以個人入息為審批基礎的「個人商務卡」,主打差旅保障與里程回贈。自由職業者或微型企業使用相對靈活,但若公司團隊逐漸擴大、需要為多位員工分配獨立權限與額度,個人商務卡在權限管控上就會顯得力不從心。
| 比較項目 | 公司信用卡(有限公司架構) | 商務卡/個人名義商務卡 |
|---|---|---|
| 持卡主體 | 有限公司(獨立法人) | 獨資東主、合夥人或個人持卡人 |
| 債務承擔 | 公司承擔;若附帶個人擔保則擔保人連帶負責 | 持卡人個人全額負責 |
| 信貸紀錄影響 | 主要建立公司商業信貸;觸發擔保時影響個人 | 直接記入個人信貸資料庫(TU) |
| 附屬卡與限額管理 | 支援多張員工卡,可獨立分配預算與權限 | 數量較少,多數共用個人信用額 |
| 主要審核文件 | CI、BR、周年申報表、審計報告、公司流水 | 身份證明、個人入息證明、營業證明 |
申請前要準備的文件與審批門檻
商業信用卡的審批重點在於「企業能否持續產生現金流並按時清還欠款」。文件齊全度直接決定了批核速度與獲批額度。
基本申請文件清單
- 有效商業登記證(BR)
- 公司註冊證明書(CI)及最新的周年申報表(NAR1)或法團成立表格(NNC1)
- 公司組織章程細則(Articles of Association)
- 董事及主要股東的身份證明文件及住址證明
- 批准申請公司信用卡並授權簽署人的董事會決議案(Board Resolution)
- 最近一至兩年的財務審計報告(Audited Financial Statements)或管理帳目
- 公司主要營運戶口最近三至六個月的銀行月結單
成立年期與特殊行業考量
新成立未滿一至兩年的初創企業,由於缺乏足夠的審計紀錄與流水,傳統銀行可能會要求存入一定金額的定期存款作為押品(Pledged Deposit),信用額度通常按保證金比例批出;或者先批出較低的起始額度,待運作穩定後再行檢視。
此外,行業屬性亦會影響審批難易度。專業服務、零售、本地貿易相對容易評估;若業務涉及加密貨幣、高頻跨境資金流轉或資金密集型模式,銀行的合規審查程序會更為繁複。
費用結構逐項拆解:別只盯著免年費
推廣文案上的「首年免年費」並不等於零用卡成本。許多經常性支出往往隱藏在跨境手續費與日常操作中:
| 收費項目 | 常見收費方式 | 注意事項與規避方式 |
|---|---|---|
| 主卡與附屬卡年費 | 按年收取,附屬卡逐張計費 | 留意次年豁免簽賬門檻;員工離職務必即時註銷附屬卡 |
| 外幣交易手續費 | 約為交易金額的 1.5% – 2.0% | SaaS 訂閱、海外廣告投放均屬外幣,長期累積金額可觀 |
| 動態貨幣轉換(DCC) | 由海外商戶收單機構自訂匯率 | 出差或海外網購時,務必選擇當地貨幣結算以避開劣質匯率 |
| 現金透支與超額費 | 手續費外加由提取日起算之高額利息 | 建議在系統中預設鎖定 ATM 現金透支功能,防止誤用 |
| 逾期還款罰款與利息 | 定額罰款+月息(年化利率通常超過 30%) | 設立自動轉帳全額清還,避免因公眾假期延誤入帳 |
簽賬授權與權限管控:防止開支失控的四道防線
發卡給員工最怕缺乏節制。建立完善的內部授權架構,能大幅降低管理風險:
1. 分層額度與單筆限額
總信貸額度由銀行給予公司,但發給前線員工的附屬卡應設有較低月度上限(例如數千港元),部門主管再按職能分配較高額度。同時設定單筆簽賬上限,防止突發大額支出一次耗盡總預算。
2. 商戶類別代碼(MCC)管控
透過銀行後台系統,可依據 MCC 碼封鎖非業務相關的消費類別(如娛樂場博彩、珠寶首飾、虛擬資產交易等),並全面停用現金透支功能,從源頭杜絕不合規簽賬。
3. 善用虛擬信用卡(Virtual Cards)
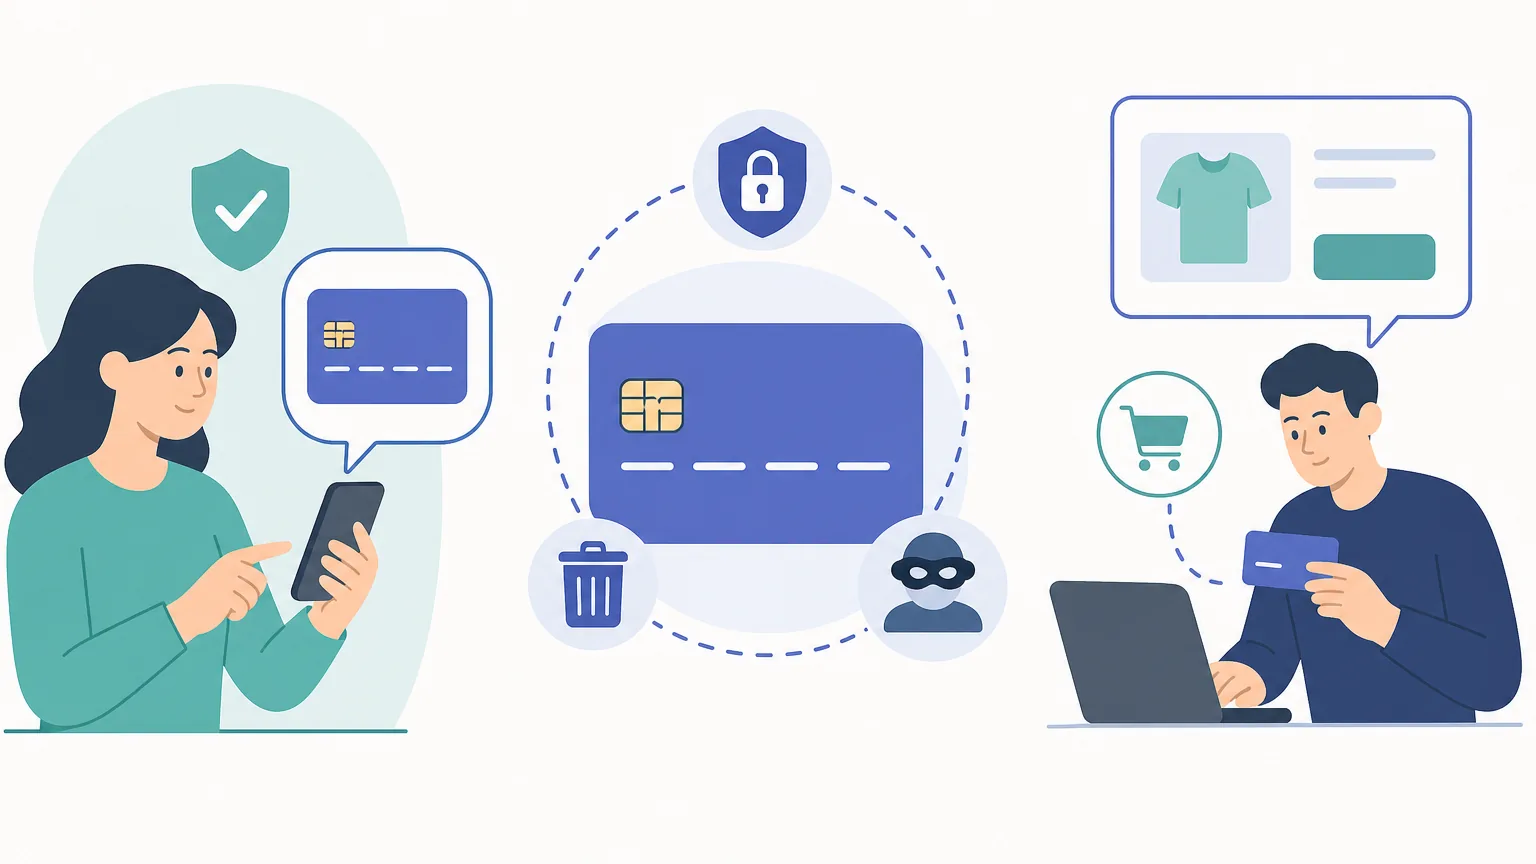
針對雲端伺服器(AWS、Google Cloud)、線上廣告平台(Meta Ads)或定期軟件訂閱,可生成獨立的虛擬卡號,並指定專屬預算與有限有效期限。即使單一供應商發生數據洩漏,亦可隨時在系統內停用該虛擬卡,毋須更換整張實體主卡。
4. 報銷憑證與離職停卡制度
制定清晰的公務消費守則,規定所有簽賬必須在指定天數內上傳有效發票收據;人事部門亦須將「註銷或回收公司卡」列入離職 Check List,避免離職員工卡片持續產生費用。
將公司卡融入現金流管理與會計合規
公司卡是一把雙刃劍:運用得宜可提供長達 30 至 56 天的免息還款期,有效充當短期流動資金;若處理不善而產生滾存利息,極高年利率會迅速侵蝕企業利潤。
- 對齊收付款週期:將信用卡還款日設定在主要客戶結算款項進帳之後的數天,確保戶口有充裕資金自動轉帳。
- 稅務憑證保留規範:根據香港《稅務條例》第 51C 條,在香港經營業務的人士須保留足夠的業務收支紀錄至少 7 年。信用卡簽賬月結單、商業發票、收據均屬關鍵佐證,必須妥善歸檔。
- 對接會計系統:挑選支援將交易數據匯出為 CSV/Excel,或能直接對接主流雲端會計軟件(如 Xero、QuickBooks)的銀行服務,可大幅節省每月人手對賬的時間與出錯率。
常見問題(FAQ)
Q1:新成立的初創公司沒有審計報告,可以申請公司信用卡嗎?
可以嘗試,但審批條件會相對嚴格。銀行通常會要求查閱公司銀行戶口近幾個月的流水紀錄、業務合約,或要求董事簽署個人擔保。部分銀行亦接受以定期存款作抵押(押品模式)批出相應額度的公司卡。
Q2:公司信用卡拖欠還款,會影響董事個人的信貸評級(TU)嗎?
若在開卡時董事簽署了「個人擔保書」,當公司無力償還欠款時,發卡機構有權向擔保人追討,該筆拖欠紀錄亦會反映在擔保人的個人信貸報告中。若純粹以公司獨立名義申請且無個人擔保,一般直接影響公司的商業信貸紀錄。
Q3:員工使用公司卡簽賬賺取的積分或現金回贈,歸誰所有?
取決於公司卡賬戶架構與內部政策。有限公司架構下的中央結算公司卡,回贈通常直接歸入公司主賬戶以扣減開支。若屬於個人名義的商務卡,回贈可能歸持卡人,但企業應在員工公務消費守則中清晰列明積分歸屬,以防利益衝突。
Q4:海外出差或支付美金 SaaS 服務時,為甚麼要避開港幣結算?
選擇以港幣結算外幣交易會觸發動態貨幣轉換(DCC),海外商戶收單機構採用的兌換匯率通常包含較高的利潤溢價,實際支出往往高於發卡銀行收取的外幣交易手續費。建議統一指示員工選擇「交易當地貨幣」結算。


