
收到聘書那一刻,你翻到福利那一頁,看到「本公司提供公積金計劃,僱主供款最高達 10%」。相對於強積金那句「5% 對 5%」的印象,這行字確實好看得多。但你心裡大概同時浮起幾個問號:公積金跟強積金到底是不是同一件事?這筆錢由誰決定怎樣投資?離職時拿得走嗎?為甚麼有同事說要等到 60 歲才可以領?
這些問題在香港職場裡很常見,答案卻很少寫在聘書上。公積金計劃的規則,絕大部分藏在計劃本身的信託契約和內部細則裡,每間公司、每個計劃都可以長得不一樣。以下把供款、歸屬、投資、提取這條路走一次,讓你在簽約前後都知道自己在拿甚麼。
香港人講的「公積金」,通常指職業退休計劃
在香港,日常講「公積金」,多數指根據《職業退休計劃條例》(第 426 章)註冊的職業退休計劃,行內簡稱 ORSO 計劃。它由僱主自願設立,向積金局轄下的職業退休計劃註冊處註冊,由受託人管理,並須符合條例訂明的成員權益、受託人架構、核數與精算匯報等要求。銀行、大學、公用事業機構、部分大型企業,以及 2000 年 6 月 1 日或之後按新公務員入職條款受聘的公務員(公務員公積金計劃),都是這種安排的常客。
這裡要留意一個容易混淆的地方。內地講的「住房公積金」是買樓用的強制儲蓄,台灣講的「公積金」偏向職工福利金,兩者跟香港的公積金計劃完全是兩回事。香港的公積金,性質是退休保障,只是它比強積金早出現、比強積金有彈性,也沒有強積金那套統一的法定框架。
「沒有統一框架」是理解公積金最重要的一句話。強積金有《強制性公積金計劃條例》(第 485 章)規定供款比例、歸屬、提取年齡,全港一致;公積金計劃則由僱主在設立時自訂規則,只要不低於條例的最低標準,就可以按公司需要設計。不同公司的公積金,可以在供款比例、歸屬年期、退休年齡上完全兩樣。
公積金計劃與強積金的分野
很多僱員以為公積金只是「加強版的強積金」,兩者其實是兩套獨立的制度。當僱主提供的是符合資格並獲豁免的職業退休計劃,就可以向積金局申請豁免,毋須再為同一批僱員安排強積金。也就是說,一個僱員通常只會身處其中一套制度,不是同時兩邊供款。
| 比較項目 | 公積金計劃 | 強積金 |
|---|---|---|
| 法律基礎 | 《職業退休計劃條例》(第 426 章) | 《強制性公積金計劃條例》(第 485 章) |
| 設立方式 | 僱主自願設立,規則由計劃自訂 | 除獲豁免者外,僱主必須依法參加 |
| 供款水平 | 由計劃規則決定,常見僱主 5% 至 15%,僱員 0% 至 5% | 法定各 5%,設有法定入息上下限 |
| 投資決定 | 界定供款計劃由成員選基金;界定利益計劃由受託人/投資經理決定 | 成員自選基金,設預設投資策略(DIS) |
| 歸屬安排 | 僱主供款部分常按年資階梯歸屬(如滿 5 年才 100%) | 強制性供款即時 100% 全數歸成員 |
| 提取時間 | 按計劃規則(常見 60 或 65 歲);最低強積金利益(MMB)須符法定條件 | 年滿 65 歲,或符合法定特殊情況(如提早退休、永久離港等) |
| 監管機構 | 積金局(註冊及監督) | 積金局 |
一眼看下去,公積金最大的賣點通常落在供款那一格:僱主出 10% 而僱員只出 5%,比強積金的 5% 對 5% 明顯優厚。但供款比例不是唯一要看的事情,歸屬和提取兩格才決定你最後把多少錢帶走。
另一個常被忽略的細節:根據積金局指引,當僱主同時營運獲強積金豁免的職業退休計劃及強積金計劃時,僱主必須給予新合資格僱員一次選擇機會,由僱員自由決定加入公積金計劃還是強積金計劃。如果你比較在意資金彈性,強積金的即時歸屬較清晰;如果你打算長期留任、看重較高的僱主供款,公積金可能更有利。
供款:錢從哪一方來、按哪份薪金計算
公積金計劃的供款通常分成兩部分:僱員供款和僱主供款。僱員部分多數按月從薪金中扣除,比例常見 0%、3% 或 5%,少數計劃會要求 5% 以上。有些計劃讓僱員自行選擇供款比例,例如在 0% 至 5% 之間挑一個水平,僱主則按你選的比例作對等或加倍供款。
僱主供款方面,最常見的設計是按僱員年齡分級,例如 30 歲以下供 5%、30 至 39 歲供 7.5%、40 歲以上供 10%。有些計劃則劃一供 10% 或 15%,甚至提供「僱員供一、僱主供二」的對等安排。公務員公積金計劃的政府供款率則是按服務年資累進,實際比率須以所屬職系及聘用條款為準。
「薪金」的定義比比例更關鍵
僱主供款寫 10%,聽起來很實在,但如果計劃規則把「薪金」定義為基本薪金,你每月收到的佣金、加班費、輪班津貼、年終花紅就不會計入供款基數。對於收入以佣金為主的地產、保險、零售從業員,這個定義會令實際累積的金額跟預期差一截。
計劃規則常見的寫法有三種:只計基本薪金;計基本薪金加固定津貼;或採用類似強積金「有關入息」的廣義定義。簽約前把這條問清楚,比單純記住供款百分比更有用。
實務提醒:試用期是否計算供款、離職當月是否供足、無薪假期間供款如何處理,這些細節都寫在計劃規則裡,不會出現在聘書的福利簡介上。
歸屬:離職時真正拿得走多少
歸屬(Vesting)是公積金計劃最需要看清的一環。僱員自己供款的部分,由供款當日起就 100% 屬於你;但僱主替你供款的部分,往往是「有條件累積」——要累積足夠年資,才能逐步或一次過取得。
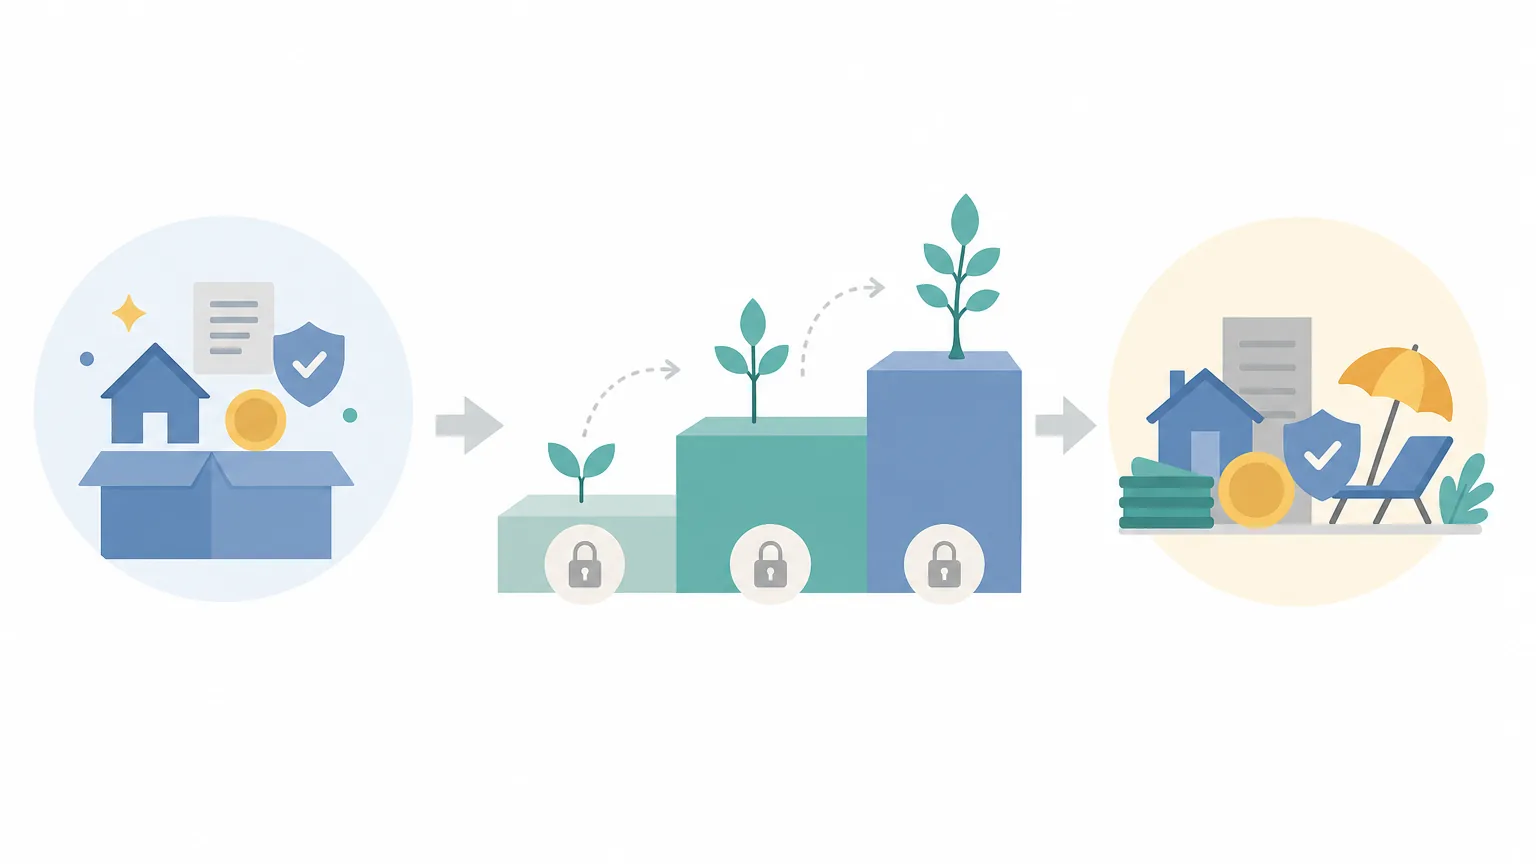
| 服務年資 | 階梯式(逐步累積) | 懸崖式(滿額才發) |
|---|---|---|
| 未滿 1 年 | 0% | 0% |
| 1 年 | 20% | 0% |
| 2 年 | 40% | 0% |
| 3 年 | 60% | 100% |
| 4 年 | 80% | 100% |
| 5 年或以上 | 100% | 100% |
階梯式的計劃下,離職日期差幾星期,結果可能相差一級。假設你在第 3 年 11 個月遞信,距離滿 4 年只差一個月,歸屬比例停留在 60%,原本應該歸你的兩成僱主供款就留在計劃裡。離職前計算年資週年日,是保障個人權益的關鍵一步。
提取:最低強積金利益(MMB)與領取條件
公積金計劃的提取條件需要分兩層理解:
- 超出最低強積金利益(MMB)的部分:按計劃本身規則處理。部分計劃容許僱員在離職時直接提取這筆已歸屬的資金,部分則規定必須保留至退休。
- 最低強積金利益(Minimum MPF Benefits, MMB)部分:若公積金計劃屬於獲強積金豁免的計劃,根據法例,新成員在強積金制度實施後累積的法定最低權益,必須遵守類似強積金的法定提取條件。
根據積金局規定,最低強積金利益(MMB)只可在下列法定情況下獲支付:
- 年滿 65 歲
- 年滿 60 歲並提早退休
- 永久性地離開香港
- 完全喪失行為能力
- 罹患末期疾病
- 小額結餘(帳戶結餘不超過 5,000 港元且符合法定聲明條件)
- 成員死亡(由遺產承辦人或指定受益人申領)
稅務處理與取消對沖安排
薪俸稅扣稅額:僱員對認可職業退休計劃(ORSO)作出的供款,在薪俸稅下可申請扣除。此扣除額與強積金強制性供款合併計算,上限為每年 18,000 港元。僱主作出的供款在累積期間一般毋須課稅。
取消對沖轉制日:自 2025 年 5 月 1 日起,香港正式實施取消強積金及認可職業退休計劃「對沖」遣散費及長期服務金的安排。轉制日後累積的僱主供款累算權益,不可再用作對沖遣散費或長服金;轉制日前已累積的權益則按過渡條款處理。
免責聲明:上述稅務及政策說明僅供一般參考,不構成法律、稅務或投資建議。具體計劃條款及法定權益請以受託人文件及政府官方最新公布為準。
常見問題(FAQ)
Q1:轉工時,原有的公積金可以怎樣處理?
這取決於原計劃的信託條款。部分計劃容許你提取超出 MMB 的已歸屬權益,而 MMB 部分須轉移至新公司的公積金計劃或強積金個人帳戶;若計劃不容許離職提取,整筆權益可能需保留在原受託人帳戶中直至退休。
Q2:如果公司同時提供公積金與強積金,應該怎樣選?
若計劃長期在該公司發展且僱主供款率高於 5%,公積金通常能帶來更多總回報;但若預計短期內可能轉工,強積金供款即時 100% 歸屬且轉移程序標準化,資金確定性更高。
Q3:公積金計劃內的投資可以由自己選擇嗎?
若是界定供款(Defined Contribution)計劃,通常會提供一系列基金供成員挑選;若是界定利益(Defined Benefit)計劃,投資決策由受託人及僱主委任的投資經理全權負責,成員最終回報按薪金與年資公式發放。


