
The primary task is to optimize the provided article on “company expense management” based on the user’s instructions. The focus should be on creating a user-friendly HTML-formatted guide for SMEs, covering daily bookkeeping, expense control, and separation of personal and business finances. The key instruction is to ensure the article’s introduction directly launches into the content, avoiding any introductory title or explanatory elements.
The primary task is to optimize the provided article on “company expense management” based on the user’s instructions. The focus should be on creating a user-friendly HTML-formatted guide for SMEs, covering daily bookkeeping, expense control, and separation of personal and business finances. The key instruction is to ensure the article’s introduction directly launches into the content, avoiding any introductory title or explanatory elements.
I’m focusing on the formatting to create a user-friendly guide, addressing the SME audience. I must ensure the article begins directly with content, avoiding introductory elements. I need to make the text concise and easily scannable for the user.
I’m considering how to address the bookkeeping component, ensuring it’s clearly presented. Expense control and separation of personal and business finances are important. I’ll need to use HTML elements. I’m thinking of incorporating a table for comparison or examples.
I’m now focusing on rephrasing the initial statement about company audits, considering the specific context of active limited companies.
I need to create a FAQ section, even though the original material doesn’t include one.
FAQ:
**Q: 什么是公司费用管理?**
A: 公司费用管理是指对企业日常运营中的各项支出进行计划、控制和核算,以实现成本效益最大化。
**Q: 为什么公司费用管理很重要?**
A: 良好的费用管理有助于提高企业盈利能力、控制成本、预防欺诈,并支持更明智的决策。
**Q: 如何进行日常费用记录?**
A: 可以使用电子表格、会计软件或费用管理应用程序记录所有费用,并保留收据或发票。
**Q: 如何区分个人和公司费用?**
A: 明确区分个人和公司费用对于准确的财务记录至关重要。仅使用公司资金支付公司业务相关的费用。
**Q: 如何控制公司费用?**
A: 建立预算、监控支出、实施费用报销政策,并定期审查费用报告以识别节省成本的机会。
**Q: 是否需要聘请专业的会计师?**
A: 对于小型企业,一开始可能不需要全职会计师,但咨询会计师或使用会计软件可以提供帮助。
Revised the opening paragraph to address the SME context without introductory phrases. Rephrased the audit exemption statement to reflect accurate legal requirements for dormant companies.
Replaced the external resource with a reference to the official tax guidelines, referencing Section 51C of the Inland Revenue Ordinance. Updated the dividends tax explanation to remove ambiguity.
I’m removing width/max-width from table styles, and using responsive containers for mobile devices. Updated the term “電郵 inbox” to “電郵收件箱”. A FAQ section has been created at the end. I’ll add a disclaimer and will avoid banned words.
Focusing on incorporating the concept of daily bookkeeping and distinguishing between company and personal expenses to reinforce the core message. I will use a table to structure information, ensuring a clean visual format. I need to update the text to reflect record retention requirements and clarify electronic record requirements based on tax guidelines.
I’m adjusting the description of dividend taxes to be technically correct. Considering how to clearly present the details of the table so it is easy for SMEs to understand. I’m focusing on highlighting key information within the article.
The dividend tax explanation needs refinement to remove remaining ambiguity and ensure complete accuracy. The audit compliance statement requires modification to be legally precise about requirements for active versus dormant companies in Hong Kong. I need to generate additional FAQ questions to address common SME concerns regarding company expense management, focusing on key areas like sole proprietorships versus limited companies, expense reimbursement, digital expense documentation, bookkeeping methods, and risks associated with commingling personal and business expenses.
營運一間十人以下的中小企,資金流向往往比想像中瑣碎繁雜。租金、薪金這些大宗項目固然顯眼,但真正讓帳目失控的,往往是那些看似微小卻持續發生的支出:雲端儲存月費、AI 輔助工具的訂閱、外賣平台手續費、海外數碼廣告扣款,以及透過轉數快(FPS)即時轉給外判團隊的款項。單筆金額看起來不高,日積月累卻會大幅削弱年度利潤。
不少創業者到了財政年度年結時才發現,銀行戶口充斥著性質不明的轉帳,公司信用卡夾雜著私人消費,抽屜裡堆疊著未及整理的收據。這種混亂不僅增加報稅與核數的溝通成本,更會讓管理層失去對真實獲利狀況與各項成本的掌握。公司開支管理的重點在於落實日常記帳、嚴格劃分公私帳目,並建立每週只需投入少量時間即可持續運作的管控機制。
開支管理失控的常見根源
許多中小企在帳目管理上出現混亂,通常並非源於重大決策失誤,而是日常操作習慣積累而成的結果:
- 憑證散落多個渠道:採購紀錄留在通訊軟件對話紀錄、實體發票留在個人錢包、供應商電子發票則散落在電郵收件箱中,缺乏統一匯集點。
- 單一戶口混合使用:營運收入、個人生活開支、向供應商付款與員工墊支還款都在同一個帳戶進出,對帳難度極高。
- 自動續訂缺乏審核:公司信用卡綁定了各類軟件或雲端服務,免費試用期過後自動扣款,長期支付已不再使用的工具費用。
- 記帳週期拖延過長:累積數月甚至整年才集中處理,面對數以百計的交易明細,往往難以回憶起具體商業用途。
改善這些問題不需要一次性引進複雜龐大的系統,而是建立簡單、固定且能每週執行的管理流程。
建立清晰的開支分類體系
合理的開支分類是財務數據產生管理價值的基礎。分類時應綜合考量商業用途、稅務處理方式以及成本性質(固定或變動)。
| 開支類別 | 常見項目 | 記帳與管理要點 |
|---|---|---|
| 租金與物業雜費 | 辦公室租金、倉庫、共享工作空間月費、管理費 | 妥善保存租約、印花稅證明及每月租金收據 |
| 薪酬與僱員福利 | 基本薪金、強積金(MPF)僱主供款、佣金、勞保費用 | 必須與僱員薪酬紀錄及年度僱主報稅表(IR56B)完全一致 |
| 軟件與數碼工具 | 會計系統、雲端儲存、協作工具、AI 應用訂閱 | 逐項登記扣款週期、續約日期與實際使用者 |
| 市場推廣與宣傳 | 搜尋引擎廣告、社群媒體推廣、活動贊助、宣傳品製作 | 按推廣渠道獨立記錄,便於計算獲客成本與轉換率 |
| 物流與倉儲運作 | 本地速遞、跨境貨運、包裝耗材、第三方物流費用 | 與每月訂單總量對比,監控每單平均物流成本 |
| 專業服務費用 | 核數審計、稅務申報、法律諮詢、公司秘書服務 | 多屬週期性支出,需按合約及發票分期或按年確認 |
| 銀行與支付手續費 | 商業戶口月費、海外電匯費、信用卡手續費、匯率差額 | 易被忽視的隱性成本,需透過月結單逐筆核算 |
| 業務應酬與差旅 | 客戶餐敘、商務機票、酒店住宿、交通津貼 | 單據上需註明會面對象、所屬機構及明確商業目的 |
建議將日常會計科目數量維持在十五至二十五個之間。科目過於簡化無法反映真實營運狀況;科目過於繁瑣則會顯著增加記帳負擔。若某項雜費發生頻率極低,可先列入「其他營運開支」,待金額或頻率穩定增加後再獨立成科。
區分固定成本與變動成本
固定開支指不隨業務量增減而變動的日常支出,例如辦公室租金、正職員工薪金、通訊寬頻及固定軟件授權費。這部分支出構成了企業的基礎營運門檻,決定了公司在零收入狀態下可維持運作的現金週轉月數。
變動開支則直接與業務活動掛鉤,包含廣告投放、物流快遞、兼職外判及原材料採購。監控變動成本時,應重點關注其佔營業額的比率變化。若營業額上升的同時變動成本佔比同步拉高,說明獲利結構可能正在惡化,需要及時檢討定價與採購策略。
標記利得稅可扣除與不可扣除項目
依據香港稅務法規,為賺取應評稅利潤而產生的合規營運支出,通常可在計算利得稅時全數扣除;而私人生活支出、資本性質開支、各類政府罰款或與業務無直接關聯的費用,均不可作稅前扣除。在日常記帳時預先標記商業目的,有助於後續會計師進行稅務調整。
實務提示:針對商務餐敘或送禮等應酬開支,單有餐飲收據往往不足以支持全額扣稅。記帳時建議隨手附註「與客戶討論採購合約」等商業事由與參與者名單,以備稅務查詢。
日常記帳的標準作業流程
維持帳目清晰的核心在於建立高頻、低負擔的處理節奏。每週安排二十分鐘整理數十筆收支,遠比在財政年度末面對數千張單據更有效率。
憑證即時數碼化歸檔
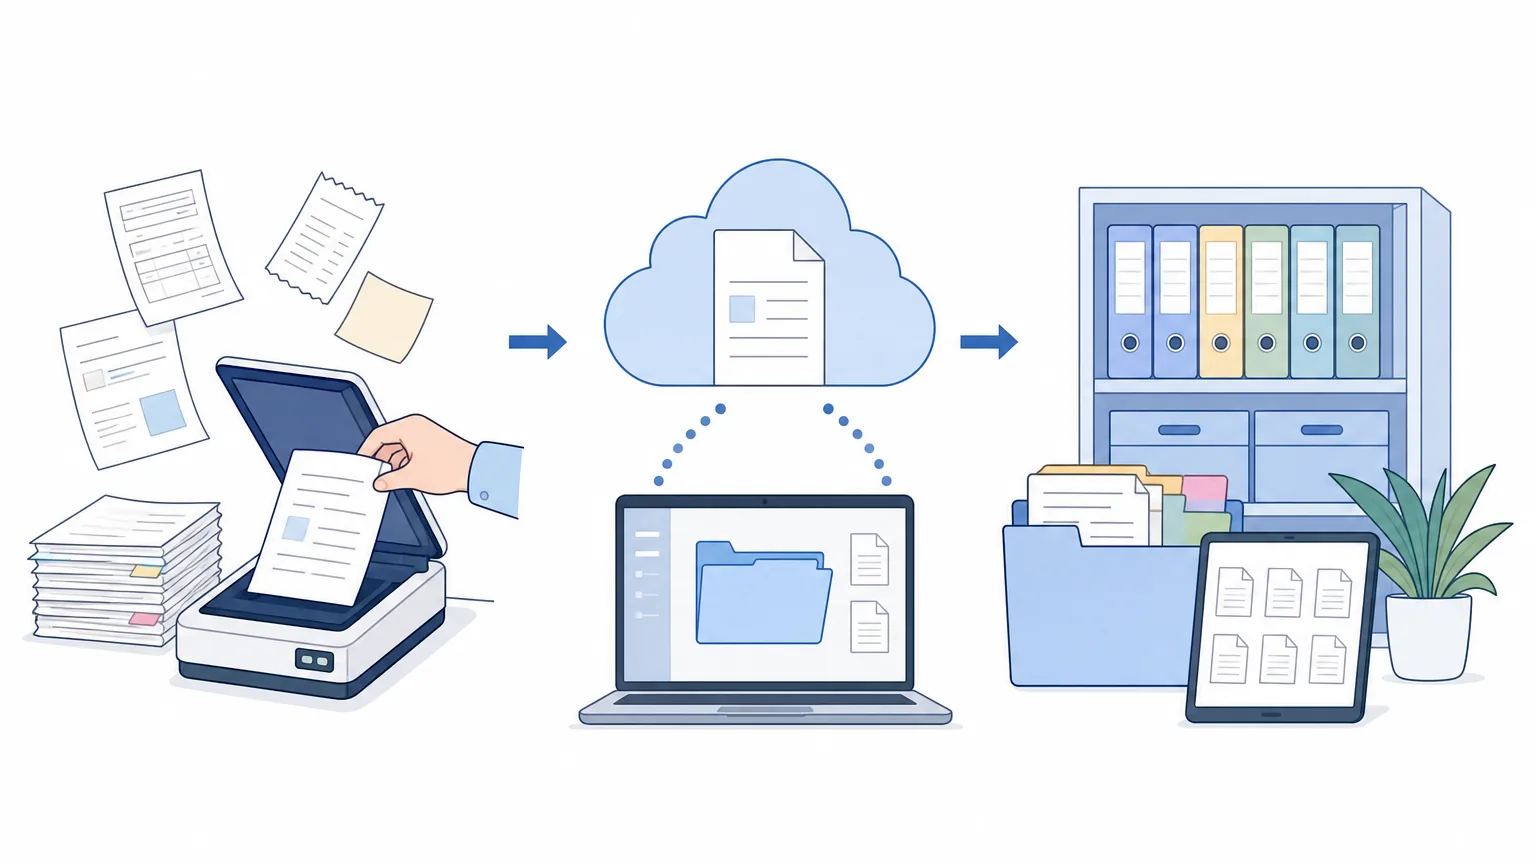
開支發生當日即時將單據拍照或留存電子檔。檔案命名建議統一格式(如:20260512_順豐速運_HKD180),便於日後檢索。實體熱感應紙收據容易隨時間褪色,即時拍照存檔可避免字跡模糊無法辨識;實體憑證則按月份存入文件夾中備查。
銀行月結單定期對帳
以商業銀行戶口與公司信用卡的官方月結單為基準,逐筆核對系統中的記帳紀錄。對帳的主要目標在於找出:
- 漏記的小額或自動扣款交易
- 重複入帳或金額輸入錯誤
- 銀行收取的電匯手續費與外幣折算差額
法定紀錄保存規範
根據香港《稅務條例》第51C條規定,凡在香港經營業務的人士,必須就其各項收支以中文或英文備存足夠的業務紀錄,以確定其應評稅利潤,相關業務憑證必須保存最少7年。稅務局〈保存業務紀錄〉指引明確列載,紀錄範圍涵蓋發票、收據、銀行月結單、合約協議及各類會計帳冊。若採用電子化方式保存,系統必須確保資料完整無篡改、清晰可讀,並具備可靠的備份方案。
徹底落實公私帳目分離
中小企創辦人最常遇到的合規痛點,在於個人財務與公司資金界限模糊。公私帳混淆會直接導致財務報表失真,大幅增加審計核數時的解釋成本與稅務爭議風險。
設立獨立商業銀行帳戶與專用信用卡
無論企業以有限公司或是獨資、合夥形式營運,都應開設專屬的商業銀行戶口處理所有收付款項。業務日常運作所需的軟件訂閱、差旅及廣告開支,應統一使用專用公司信用卡支付,嚴禁將私人日常消費混入商業卡帳單。
規範股東與管理層取款機制
經營者從公司提取資金,必須依據合規途徑並留存相應決議與紀錄:
- 董事薪酬/工資:屬於公司的薪酬開支項目,申報利得稅時可作扣除,但個人層面須按規定申報薪俸稅,並依法完成強積金供款申報。
- 利潤分紅(股息):公司在扣除稅項並具備可分配利潤的前提下依法派發股息。在香港稅制下,一般情況下不會對本地公司派發的股息徵收預扣稅,本地個人股東亦無須再就該筆股息繳稅(若股東為公司法人或涉及跨境稅務架構,則需按相應法規審視)。
- 公務代墊費用報銷:若因公務需要由個人先行墊付資金,需憑完整單據向公司申請報銷還款,會計上計入「董事往來」或代墊款科目,不屬於個人所得。
私人支出誤用公司帳戶的補救措施
若不慎使用公司戶口支付了個人開支,不可隨意刪除或修改交易紀錄。正確做法是將該筆款項入帳為「應收董事款項」(屬於董事借款),並由個人帳戶及時將等額款項全數轉回公司戶口完成平帳。若長期掛帳未清,年度審計時核數師將要求特別披露,甚至可能引發稅務合規審查。
各類支付渠道的分工與管理矩陣
中小企日常涉及多種支付工具,明確不同渠道的用途分工有助於降低記帳混亂程度:
| 支付渠道 | 建議專用用途 | 內部管控與對帳機制 |
|---|---|---|
| 公司銀行主要戶口 | 客戶貨款收取、辦公室租金、員工薪資、大額供應商貨款結算 | 設定雙重審批權限,每月初依據電子月結單進行全額核對 |
| 公司商務信用卡 | 海外數碼廣告(如 Google/Meta)、SaaS 工具訂閱、商務機票住宿 | 設定單筆及月度信用額度上限,帳單送達後與採購發票逐項比對 |
| 小額零用現金 | 緊急辦公用品採購、本地小額郵資、即時雜項支出 | 設立固定備用金(如 HKD 3,000),由專人保管,憑實體簽收單實報實銷 |
| 商業電子錢包/FPS | 即時支付獨立自由工作者外判費、小額即時退款、員工緊急代墊歸還 | 統一採用商用認證錢包帳號,交易時備註商業合約編號或發票號 |
開支控制:預算編制、權限設定與效益檢視
單純記錄歷史數據無法實現成本控制,唯有將記帳數據轉化為預算約束與流程管理,才能真正守住利潤空間。
以歷史數據為基礎的動態預算
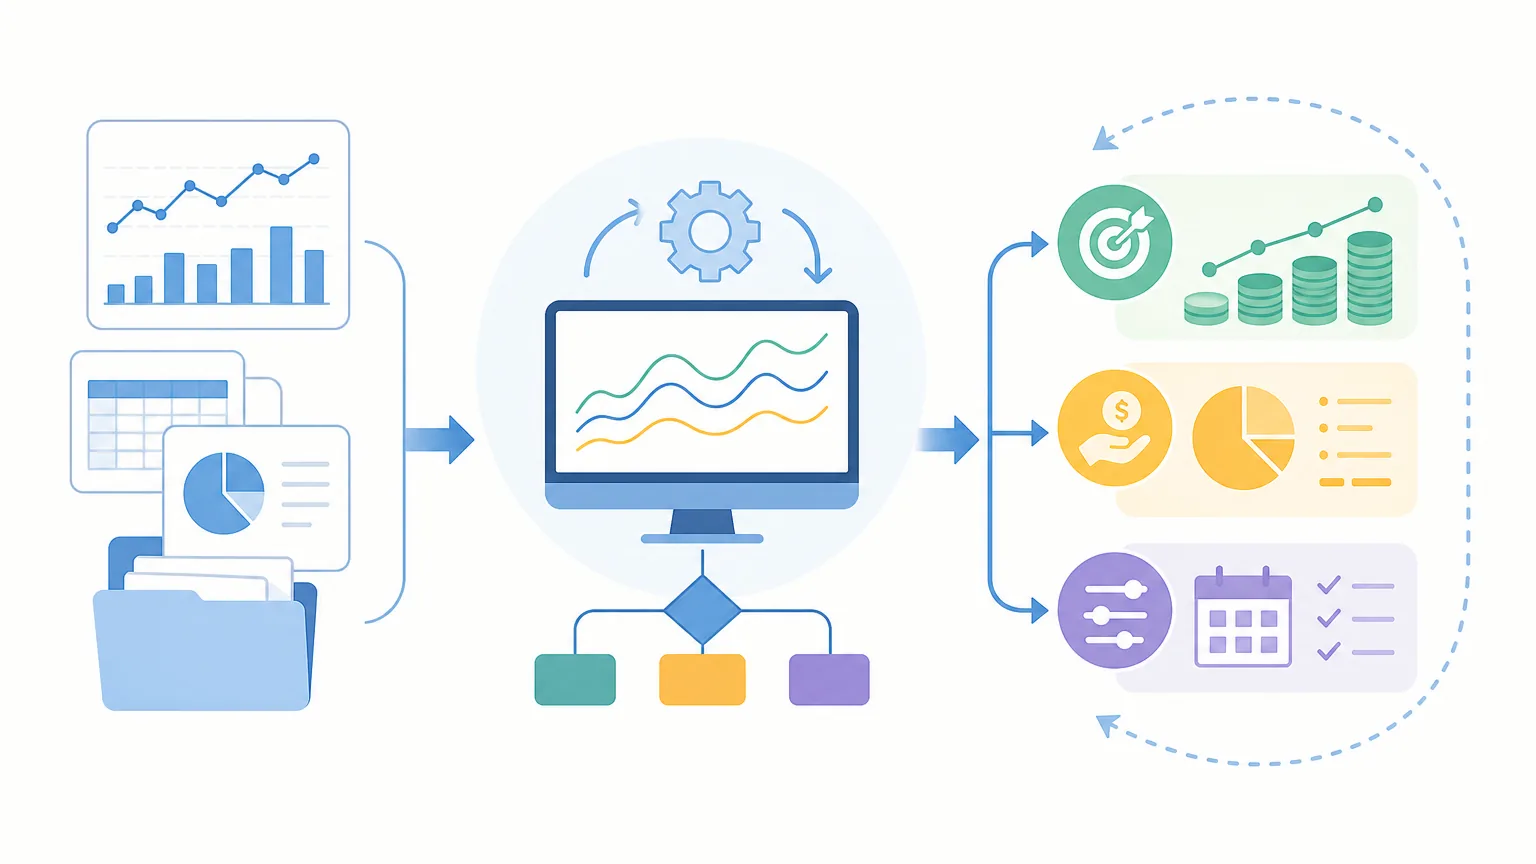
中小企無須編制過於複雜的年度預算,實用做法是提取過去三至六個月的實際開支均值,結合同期業務增長預期進行加權調整。固定開支設定絕對金額上限,變動開支則設定佔營業收入的目標百分比。每月對帳完成後,針對超支幅度大於 10% 的科目展開成因分析。
清晰的採購審批分級
依據採購金額設立內部授權層級,避免未經審核的非必要支出:
- HKD 1,000 以下:經辦部門主管核准即可採購。
- HKD 1,000 至 HKD 10,000:需提供至少一份正規報價單,並經營運負責人審批。
- HKD 10,000 以上:需取得兩至三間獨立供應商比價紀錄,由董事或總經理簽批。
每季檢視自動扣款與訂閱服務
每季底集中盤點所有自動扣款的雲端工具與服務帳號。確認每項工具在過去九十天內的實際活躍使用人數,對重疊度高、使用頻率低或已有免費替代方案的工具,即時降級或取消訂閱,防止無效成本默默侵蝕現金流。
稅務合規與審計核數要點
規範的公司開支管理能夠大幅簡化後續的報稅與審計作業流程:
- 所有開支均需具備可證明的商業實質:單據齊全但欠缺合理商業目的的支出,在審計與稅務評稅時容易被剔除。
- 有限公司法定審計要求:根據香港《公司條例》(第622章),所有在香港註冊成立的活躍有限公司,每年編製的財務報表均必須委任執業會計師進行審計(核數)。公司的營運規模並不能作為免除核數責任的理由;符合特定規模條件的私人公司,僅能申請採用「報告豁免(Reporting Exemption)」以簡化財務報表的編製與披露要求,核數程序本身依然不可免除。只有依法向公司註冊處正式申報為休眠公司(Dormant Company)等極少數法定例外,方可免除審計要求。
- 薪資紀錄與報稅表格完全對應:支付給僱員的薪金、佣金、花紅及津貼,必須與每年向稅務局遞交的僱主報稅表(IR56B/F/G)完全吻合。
免責聲明:稅務法規與申報指引可能隨政策修訂而有所調整。涉及具體公司架構搭建、稅務扣除判定或審計申報事宜,建議諮詢香港執業會計師或專業稅務顧問以獲取正式意見。
常見問題解答(FAQ)
Q1:獨資經營與有限公司在開支管理與核數要求上有何核心分別?
在法律層面上,有限公司屬於獨立法人,法律規定活躍有限公司每年財務報表必須由香港執業會計師進行審計核數,且公司帳戶資產與個人資產必須嚴格區分;獨資經營(無限公司)在法律上並非獨立法人,無須進行法定審計,但在稅務申報時同樣須保留至少7年的收支憑證以支持應評稅利潤的申報。
Q2:若創辦人使用私人信用卡代付了公司開支,應如何合規入帳報銷?
創辦人應妥善留存該筆開支的原始商務發票與刷卡憑證,填寫內部報銷單註明業務目的。會計處理上記入相應的費用科目,同時貸記「董事往來/應付股東款項」;後續公司透過銀行轉帳將款項歸還至創辦人個人戶口時,借記「董事往來」並貸記「銀行存款」,即可完成合規沖銷。
Q3:沒有實體紙本收據的海外數碼工具或線上廣告支出,如何符合稅務憑證要求?
海外 SaaS 平台與廣告服務商(如 Google Ads、Meta 等)通常會每月提供電子版發票(PDF Invoice)或結算收據。管理人員應每月下載完整電子發票,確認抬頭為公司名稱、包含供應商資訊、交易日期、幣別及明細項目,並妥善保存該電子副本與相應的信用卡月結單扣款明細對應備查。
Q4:初創團隊應該使用試算表還是直接採用雲端會計軟件?
若每月交易筆數在五十筆以下且無複雜存貨與多幣別結算,設計良好的試算表足以應付日常記帳;當每月交易量增加、開始涉及多名員工墊支、多幣別跨境交易或需要自動匯入銀行流水對帳時,轉用支援香港稅務申報與審計報表匯出的雲端會計系統能大幅節省行政時間並降低人為記帳錯誤。
Q5:公司開支長期公私不分,會引發哪些具體風險?
公私不分的主要風險包括:稅務局評稅時因無法證明開支實質而剔除費用扣除,引發補稅與罰款;年度審計時核數師無法確認董事借款性質而發出保留意見;若涉及法律訴訟或清盤程序,嚴重混淆的財務狀況可能削弱有限公司「有限法律責任」的保護屏障。


