
收到綠色信封之後,先確認手上的是哪一款表格
個別人士報稅表通常在每年 5 月初整批寄出。信封是標誌性的綠色,坊間常稱為「綠色炸彈」。按照稅務局的常規安排,納稅人須於報稅表發出日期起 1 個月內填妥及交回。如果在 5 月中旬仍未收到,可以致電稅務局查詢,或登入「稅務易」(eTAX)查閱名下是否有待處理的電子報稅表。至於僱主報稅表(BIR56A 連同 BIR56B),通常早在 4 月初便已向僱主發出。
拿到信件後的第一步不是算錢,而是辨認表格型號:
- BIR60(個別人士報稅表):絕大多數打工仔、自僱人士及獨資經營者收到的是這張表,一份表格可同時涵蓋薪俸稅、物業稅及獨資業務利得稅。
- BIR51 / BIR52:分別供法團及非法團業務申報利得稅。
- BIR57 / BIR58:供聯名或共同擁有的物業申報物業稅。
確認表格類型後,請務必核對印在首頁右上方的「交回日期」。該期限因納稅人身分、是否經稅務代表辦理或是否選擇網上報稅而異,一切以表格上印明的官方日期為準。
沒收到報稅表,不代表不用做稅務申報
稅務局並非每年向全港所有人發出報稅表,但法定的納稅與申報責任並不取決於是否收到信件,而是取決於入息是否達到課稅水平及入息來源。
香港採用地域來源原則徵稅,只有在香港產生或得自香港的入息才須繳納薪俸稅。受僱工作若在香港境內進行,即使受聘於海外公司或薪金存入海外戶口,一般仍須課稅。相反,若屬於全職派駐境外、職務與香港完全無關的純海外受僱工作,則可能符合豁免條件。實際界線取決於職務執行地點及合約實質內容。
若全年的應課稅入息已超過基本免稅額,卻遲遲未收到報稅表,納稅人有責任主動通知稅務局。依規定,薪俸稅及物業稅個案須在相關課稅年度結束後的 4 個月內(即 7 月 31 日或之前)以書面或透過稅務易帳戶通知稅務局索取表格。若等到稅局主動稽查補發,隨之而來的評稅抗辯與逾期罰則將會相當棘手。
截止日期與合法的交表寬限期
紙本 BIR60 表格的標準提交期限為發出日起 1 個月內。實務上有幾項法定的寬限途徑:
- 電子報稅自動延期 1 個月:透過「稅務易」網上辦理稅務申報,系統會自動在原本截止日基礎上寬限 1 個月。這是稅務局為推動無紙化設立的恆常措施。
- 委任稅務代表的整批延期:由合資格稅務代表處理的個案,可依照稅務局每年發布的「整批延期辦理申報表通函」享有特定延長期限,散客無法自行套用該時間表。
- 獨資業務經營者寬限:涉及獨資業務帳目結算的報稅表,稅務局通常會印發較長的初始交回期限(一般為發出日起 3 個月),具體均以表格上標註的日期為準。
填寫個人資料與婚姻狀況注意事項
報稅表首部分涵蓋個人姓名、身分證號碼、通訊地址及婚姻狀況。這幾格看似簡單,卻直接決定後續的計稅方式與免稅額資格:
婚姻狀況:直接關係到能否選擇「合併評稅」或申領已婚人士免稅額。稅務局僅承認具備合法法律效力的註冊婚姻,同居關係在稅法上不符合配偶資格。年度內若有結婚、分居、離婚或配偶離世,必須如實勾選變更。
通訊地址:所有評稅主任的查詢信函、評稅通知書及稅單均寄往登記地址。若因搬遷未及時通知稅局,可能導致錯過反對評稅或繳稅期限而衍生罰款。住址變更可隨時在「稅務易」帳戶內直接更新。
入息部分填寫:受僱收入、物業租金與業務利潤
BIR60 表格依入息性質劃分不同板塊,各類入息申報原則如下:
1. 受僱工作入息(薪俸稅)
若使用網上報稅,系統會預先載入僱主已申報的 IR56B 數據。納稅人應手持僱主提供的 IR56B 副本或全年工資單進行比對,重點留意以下項目是否齊全:
- 基本薪金、佣金、花紅、雙糧及約滿酬金。
- 行使股票期權所產生的收益。
- 應課稅非現金福利:例如公司提供之宿舍(按租值計算)、公司車輛私用津貼、子女教育費代付等。
2. 物業出租入息(物業稅)
全權擁有的出租物業須在第 3 部分申報全年租金總額(包括頂手費、未退還的按金等)。
在物業稅機制下,稅務局會直接自租金收入扣除差餉,再給予 20% 法定修葺及支出免稅額,以其餘額作為應評稅淨值計稅。物業稅計算中不可按實際維修費、管理費或按揭利息實報實銷。若納稅人有物業按揭利息支出,且符合資格,可選擇申請「個人入息課稅」(Personal Assessment),將物業收入與薪俸收入合併計算,方可享有按揭利息扣除及各類個人免稅額。
3. 獨資業務利潤(利得稅)
經營獨資業務(如個人工作室、網店等)須在第 5 部分填報營業額及經調整後的應評稅利潤。相關的帳簿、損益表及資產負債表須備妥保存,無須隨表寄交,但稅局有權隨時要求查閱。
免稅額詳解:2025/26 課稅年度標準
各項免稅額是合法減輕稅負的關鍵。以下整理現行課稅年度的主要免稅額項目與適用條件(金額以稅務局官方公布為準):
| 免稅額項目 | 金額(港元) | 主要資格條件 |
|---|---|---|
| 基本免稅額 | 132,000 | 所有納稅人均適用(已婚人士免稅額受惠者除外) |
| 已婚人士免稅額 | 264,000 | 配偶無應課稅入息,或雙方選擇合併評稅 |
| 子女免稅額 | 每名 140,000 | 未婚且未滿 18 歲;或 18 至 25 歲全日制學生;或因身心殘疾無工作能力 |
| 子女出生年度額外免稅額 | 每名 140,000 | 於子女出生的課稅年度額外享有 |
| 供養父母/祖父母/外祖父母 | 年滿 60 歲:50,000 年滿 55-59 歲:25,000 |
受養人通常居住於香港,全年給予不少於 12,000 港元供養費,或同住至少連續 6 個月 |
| 供養父母額外免稅額 | 年滿 60 歲:50,000 年滿 55-59 歲:25,000 |
受養人於該課稅年度全年連續與納稅人同住 |
| 單親免稅額 | 132,000 | 全年獨力或主力撫養子女,且該年度內未婚、分居或離異 |
| 傷殘受養人免稅額 | 75,000 | 受養人符合政府傷殘津貼申領資格 |
申報前注意:每名受養人的供養免稅額在同一個課稅年度內只能由一名子女申索。兄弟姊妹之間應在申報前協商一致,若重複填報同一位長輩,稅務局會發信要求釐清,並可能暫緩批出相關免稅額。
稅務扣除項目:精確申領合法扣減
扣除項目(Deductions)是直接自應評稅入息中扣減的開支,常見扣除項目及法定條件如下:
- 強積金強制性供款:受僱人士或自僱人士的法定強制性供款,最高扣除額為每年 18,000 港元。
- 可扣稅自願性供款(TVC)及合資格年金保費:存入 MPF 可扣稅自願性供款帳戶的款項與認可延期年金保費,合計每年最高扣除上限為 60,000 港元(一般的自願性供款不可扣稅)。
- 自願醫保計劃(VHIS)保費:為本人或指明親屬購買的認可產品保費,每名受保人每年最高扣除 8,000 港元,受保人數不設上限。
- 個人進修開支:參加認可教育機構提供的職業相關課程及考試費,上限為 100,000 港元。
- 居所貸款利息:自住物業的按揭利息,每個課稅年度上限 100,000 港元,終身可申索合共 20 個課稅年度。
- 住宅租金扣除:上限為 100,000 港元。適用條件包括:物業須為納稅人主要居所、租約已加蓋印花(打厘印)、納稅人及配偶在香港均無持有住宅物業、且業主並非關聯人士(如父母、配偶或相聯法團)。(註:住宅租金扣除與居所貸款利息不可在同一年度就同一物業重複享有)。
- 認可慈善捐款:單次捐款不少於 100 港元,總扣除額以應評稅入息的 35% 為限,須持有獲稅務局第 88 條認可機構發出的正式收據。
網上報稅(稅務易 eTAX)步驟指引
透過「稅務易」進行稅務申報不僅享有自動延期,更具備即時核對與自動計算功能。首次登入可使用稅務編號配合通行密碼,或直接透過「智方便+」進行數碼身分認證。
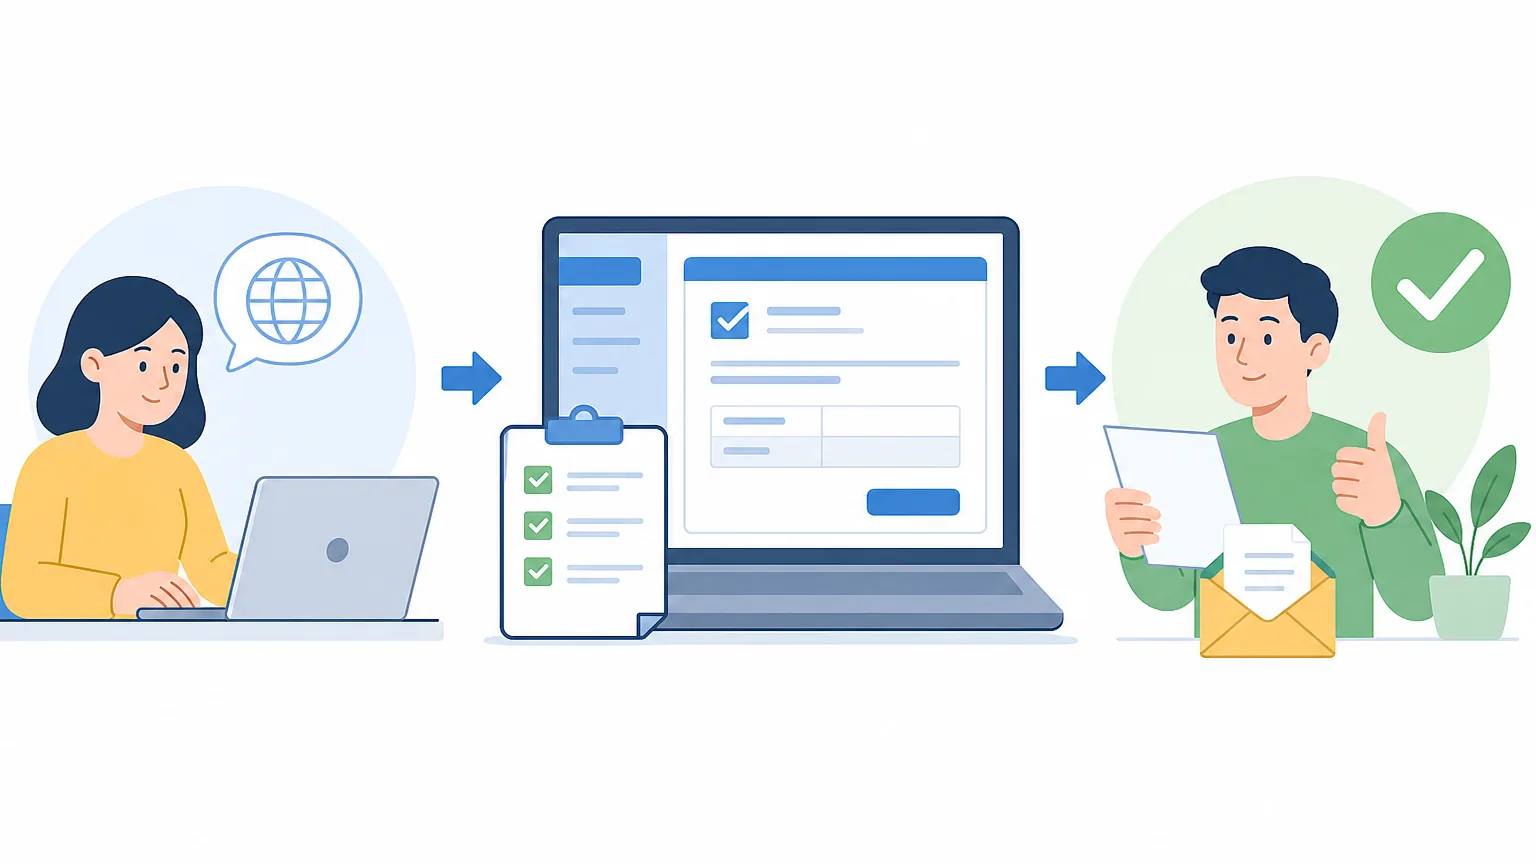
- 登入並選取報稅表:登入稅務易帳戶後,於「待辦事項」進入電子報稅系統。
- 核對個人與受養人資料:核查預填地址、婚姻狀況,並輸入需申報的子女或受養長輩資料。
- 確認入息數據:比對僱主預填的薪俸數據;如有其他租金或副業入息,需手動逐項補充。
- 填報免稅額與扣除項目:勾選適用的扣除項目(如 VHIS、TVC、住宅租金等)並輸入實際支付金額。
- 預覽稅款計算與檢查:系統會根據輸入數據模擬試算應繳稅款,提供納稅人檢查有無漏報。
- 數碼簽署並提交:確認無誤後進行電子簽署提交,並即時下載並妥善保存確認收據與申報表副本。
評稅後續:暫繳稅、繳稅時間表與反對機制
報稅表提交後,評稅通知書(稅單)一般於每年 10 月至翌年 1 月期間發出。稅單上通常包含兩筆稅額:
- 最終稅款:根據已申報年度之實際收入與扣除額計算所得。
- 下一年度暫繳稅(Provisional Tax):稅務局依法預估納稅人下一年度入息而預先徵收的稅額,會在下一年度的實際稅款中多退少補。
稅款通常分兩期繳納(第一期多在 1 月,第二期在 4 月)。可透過 PPS 繳費靈、轉數快(FPS)、網上銀行或自動轉賬繳付。
如何提出反對與更正:
若發現評稅結果有誤(如未獲給予應得免稅額或僱主申報數字有誤),納稅人必須在評稅通知書發出日期起 1 個月內以書面形式提出正式反對,或填妥指定表格(IR831)寄回。請注意:提出反對並不代表自動延期繳稅,納稅人仍須依期繳付稅款,除非已獲稅務局長另行發出緩繳稅款通知書。
若事後發現自己漏填扣除項目或免稅額,可在有關課稅年度結束後的 6 年內提出補發扣除或更正申索。相關開支單據(如租約厘印、捐款收據、課程發票等)須妥善保留至少 6 年,以備稅務局日後隨機抽查。
常見問題(FAQ)
Q1:全年入息低於免稅額,收到報稅表可以不理會嗎?
不可以。只要收到稅務局發出的報稅表,無論收入多少均具備法定申報責任。納稅人須如實填報實際入息金額交回;若全年完全沒有任何收入,方可在相關欄位填報零。
Q2:同一年內轉工換了兩間公司,應該如何申報?
必須將該課稅年度內所有僱主發放的薪酬收入加總填報。各僱主均會分別向稅務局提交 IR56B 表格,若僅填報現職入息,稅局電腦系統比對後會判定為漏報收入並要求補交解釋。
Q3:夫妻合併評稅一定比分開評稅划算嗎?
不一定。只有在其中一方零收入、或其中一方入息低於個人基本免稅額時,合併評稅才能發揮省稅效果。若雙方皆為高收入人士,合併申報可能會推高累進稅階,稅負反而增加。稅務局在評稅時通常會自動以對納稅人最有利的方式計算,但建議提交前可利用稅務易的計算機試算比對。
Q4:逾期提交報稅表或申報不實會有甚麼後果?
逾期交表可能招致估計評稅、罰款或被發出傳票檢控。根據《稅務條例》第 82A 條,無合理辯解而漏報或作不正確申報,稅務局有權徵收最高相當於少徵稅款 3 倍的補加稅;蓄意瞞稅或逃稅更屬於刑事罪行,一經定罪可被判處監禁。


