
香港公司開立商務卡,起步點通常是兩種情況:老闆本身用開某間銀行,順手申請該行的商務卡;或者見到迎新送里數的宣傳,覺得反正公司要付開支,不如賺點回贈。卡到手之後,真正的營運問題往往一年後才浮現——年費在無人為意的情況下自動續期、附屬卡還留在已離職同事的銀包裡、月結單印滿商戶名稱卻對不上任何一個成本中心,會計同事每個月要花大量工時手動分類。
公司卡與個人卡的分野:責任歸屬與稅務合規
進行企業信用卡比較時,與個人卡最大的差異在於同時牽涉還款責任歸屬、對帳流程與稅務記錄三件事。個人卡逾期影響的是持卡人個人信貸評分;以公司名義開立的卡逾期,除了可能影響公司融資與擔保人的信貸狀況,更直接牽涉審計核數時的應付帳款分類與單據留存。
根據香港《稅務條例》第51C條,每名在香港經營行業、專業或業務的人士,須就其業務備存足夠的入息及開支紀錄,以確定應評稅利潤,相關紀錄須保留最少七年(詳見稅務局「保存業務紀錄」指引)。其中,與業務開支直接相關的信用卡月結單、商戶收據與報銷憑證屬於法定紀錄範圍。選卡時必須同時考慮開支數據的匯出格式與存檔機制,避免將員工個人卡上的非業務消費與公司帳目混雜。
表格:主要公司支付方式的權責劃分(可左右滑動查看完整內容)
| 卡片類型 | 還款責任 | 信貸記錄掛鈎 | 適合營運場景 |
|---|---|---|---|
| 企業卡(Corporate Card) | 主要由公司承擔(視合約條款而定) | 以公司商業信貸為主體 | 員工編制較大、出差頻繁、需中央對帳的中大型企業 |
| 商務卡(Business Card) | 公司名義,多數銀行要求董事作個人擔保 | 通常同步關聯擔保人個人及公司信貸 | 中小企、初創公司、獨資或合夥業務 |
| 員工個人卡墊支 | 員工個人完全承擔 | 完全記於員工個人信貸報告 | 初創早期、開支筆數極少、未設立商業戶口者 |
年費架構:建立三年總成本模型
年費往往容易被簡化為「免年費即是好」。然而,免年費產品與專業商務卡之間的差距,通常在於附屬卡授權靈活性、自動化會計對接功能與外幣處理手續費。若為了節省數千元固定年費,導致財務團隊每月花費額外工時以人手對帳,換算成行政薪酬開支反而得不償失。
評估年費時應重點確認以下四大關鍵條款:
- 主卡豁免條件:確認是首年免年費、按年累積特定簽賬額自動豁免,抑或與銀行商業理財戶口結餘掛鈎。
- 附屬卡年費累加:部分銀行提供無限張免費附屬卡,亦有銀行每張額外收取數百至上千元。團隊擴張時,附屬卡年費累計可能高於主卡。
- 附帶雜費清單:查閱補發卡費、查閱歷史月結單手續費、現金透支及逾期罰款等收費項目。
- 自動續期機制:多數商業合約預設自動續期,須確認取消服務所需的提前書面通知期(例如到期日前30或60日)。
回贈機制:配對公司真實開支類別
商務卡的宣傳重點常為「特定類別高達 4% 或 5% 回贈」,但這類推廣往往附帶每月回贈上限、商戶類別代碼(MCC)限制,超出上限後的基準回贈可能跌至 0.4% 至 0.5%。揀選時應調取公司過去一年的開支結構作基準計算:
- 現金回贈:直接於翌月結單抵扣應付帳款,會計入帳最清晰,無過期作廢風險,適合重視現金流轉的中小企。
- 飛行里數:適合管理層與銷售團隊出差頻繁的行業。須留意里數轉換手續費、有效年期限制及轉讓至不同員工飛行常客計劃的彈性。
- 指定商戶加碼:若公司每月有固定大額開支投入於數碼廣告(如 Google Ads、Meta Ads)、SaaS 雲端軟件訂閱或本地物流,選擇專門針對這些類別加碼的卡種,回贈效益將顯著高於通用型卡片。
此外,如遇採購退貨,銀行普遍設有回贈扣回機制(Clawback),直接從下期月結單扣減相應回贈額,財務在每月核對時須特別留意負數回贈項目。
附屬卡管理:權限配置與離職控制流程
為員工發行附屬卡能提升採購效率,但發卡容易收卡難。若缺乏完善後台控制,可能演變成內部風險。挑選商務卡時應評估以下附屬卡管控功能:
1. 獨立額度與商戶類別鎖定
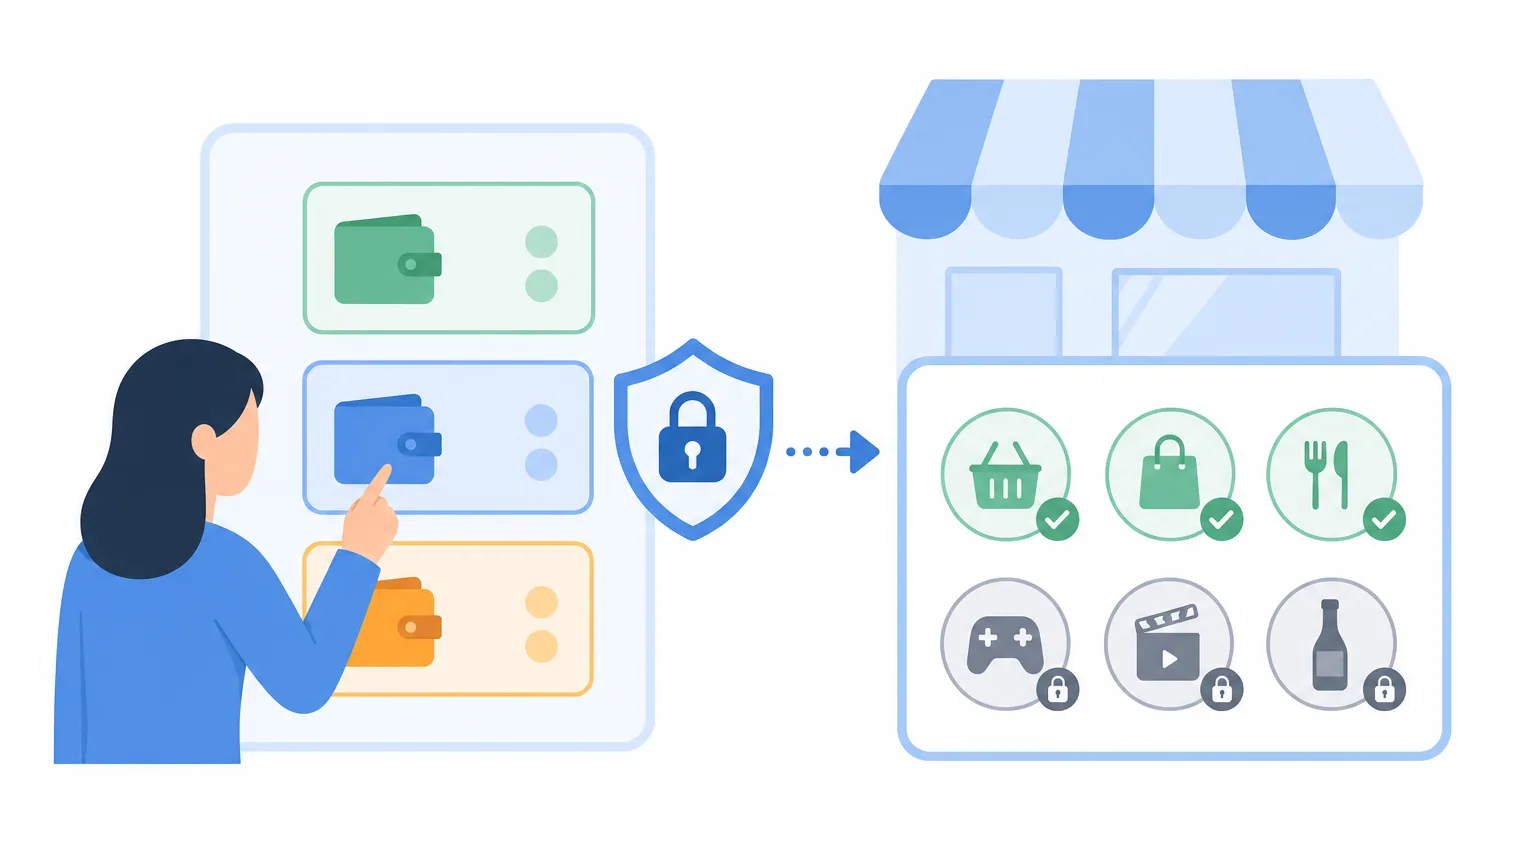
優質的企業發卡平台支援主卡管理員為每張附屬卡設定獨立信用額度、單筆交易上限,甚至限制僅可在差旅、餐飲或辦公室採購等指定商戶類別(MCC)使用,防範未授權或個人性質消費。
2. 員工離職即時停卡機制
人資部門離職清單(Checklist)必須包含公司卡註銷流程。商務卡管理後台若支援管理員即時一鍵凍結或註銷附屬卡,能大幅降低前員工繼續使用或自動扣款未及時終止帶來的爭議。
3. 董事個人擔保範圍界定
香港多數中小企商務卡在合約層面均要求董事簽署個人擔保(Personal Guarantee)。一旦附屬卡持卡人簽賬後公司無法清償,銀行有權向擔保人個人追討。企業內部必須明訂使用守則,規範非公務消費的罰則與報銷審批權限。
開支管理系統整合:提升財務運作效率
企業信用卡的核心價值已由「信貸融資」轉移至「開支數碼化」。支援現代開支管理功能的產品,能為會計部門省去大量手動整理發票的繁複工序。
- 收據即時拍攝與智能配對:員工簽賬後透過手機 App 拍照上傳單據,系統自動進行光學辨識(OCR)並與該筆交易配對,確保符合稅務保留憑據的要求。
- 項目與成本中心編碼(Cost Center):交易產生後可由員工或財務即時指派部門代碼或項目編號,匯出報表時可直接對應特定項目損益。
- 會計軟件雙向同步:與主流雲端會計系統(如 Xero、QuickBooks)直連對接,每日自動同步交易紀錄,告別月底手動整理 CSV 檔案的模式。
- 動態虛擬卡(Virtual Cards):針對網上訂閱、數碼廣告投放或單次大額供應商採購,可隨時生成自訂金額、單一商戶及特定到期日的虛擬卡,防止主卡號外洩引致的盜刷風險。
外幣交易成本與動態貨幣轉換(DCC)防範
香港企業經常需要以美元、歐元結算跨國軟件訂閱、海外伺服器租用或跨國採購。這類開支涉及外幣交易手續費(通常介乎 1.5% 至 2% 之間)與發卡組織匯率結算。
在海外實體刷卡或境外線上網頁付款時,持卡人常面臨動態貨幣轉換(DCC)陷阱。商戶系統詢問以港元(HKD)還是外幣(如 USD/JPY)入帳時,若選擇港元,商戶端會以遠高於市場水平的匯率進行即時折算,額外差價往往高達 3% 至 5% 以上。公司應於內部員工用卡手則中強制要求一律以當地原幣結算。
若每月有頻繁且固定的多幣種支出,亦可評估支援多幣種直接扣款的商業支付方案,直接以銀行外幣存款結算,省去每次外幣交易換算成本。
資訊保安、未經授權交易與合規責任
商務卡一旦遭遇盜刷或遺失,企業與銀行的爭議處理依據本地監管標準執行。香港金融管理局(金管局)於2023年4月25日就處理未經授權支付卡交易及非接觸式流動支付綁定發出相關指引,要求零售銀行遵循公平待客原則處理未經授權交易爭議(參考立法會關於信用卡未經授權交易損失新聞公報)。
依據現行《銀行營運守則》第39.4條之精神,持卡人若未涉及欺詐行為或嚴重疏忽,並在發現未經授權交易後於合理時間內即時通知銀行,其承擔未經授權交易損失的責任通常受特定上限保障(參考社區法網「未經授權的交易」法律資訊)。
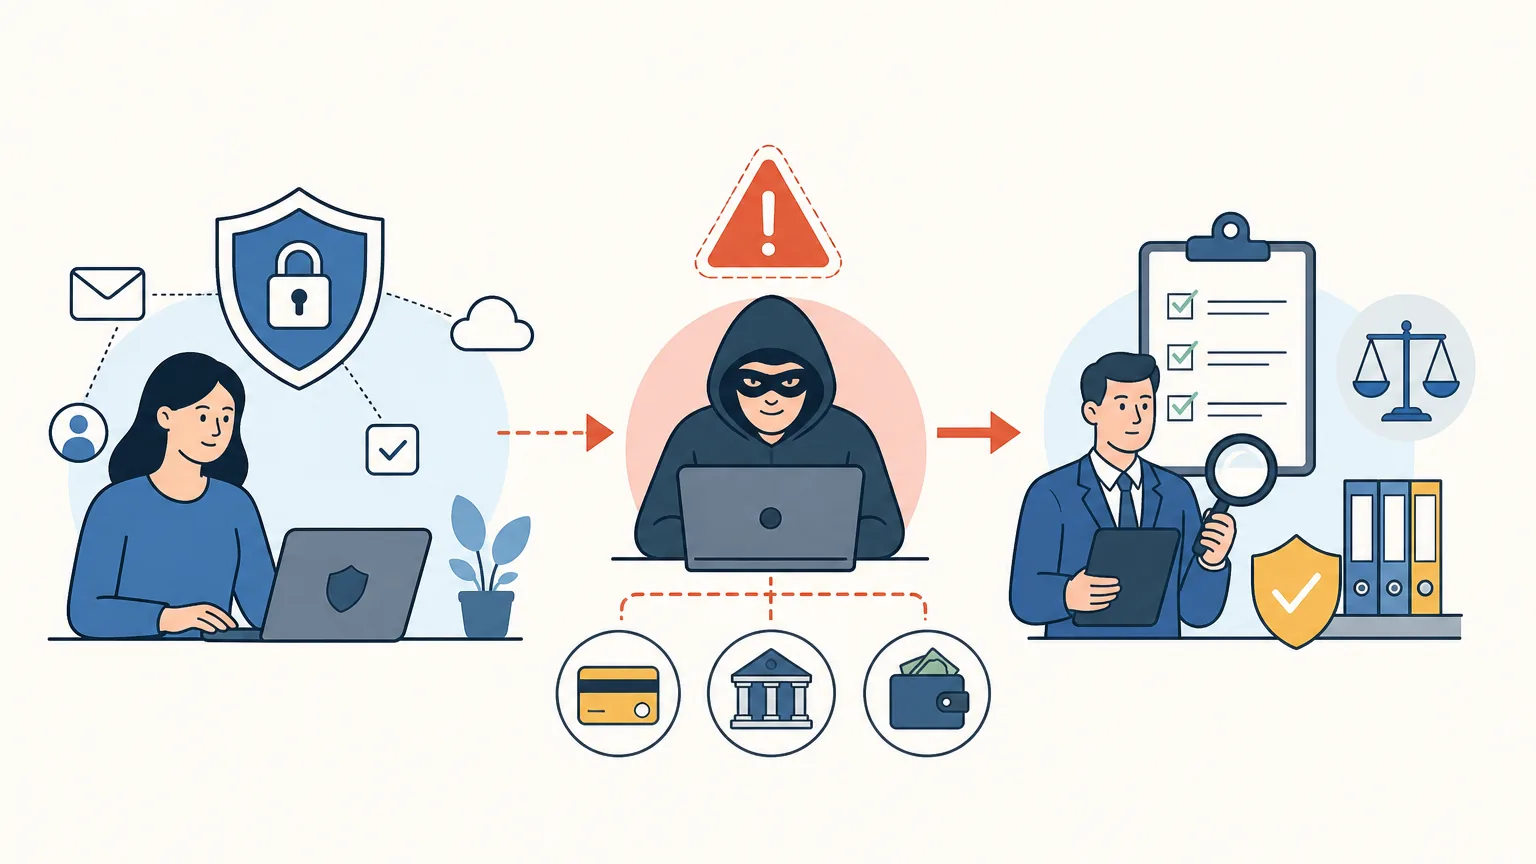
為確保在爭議發生時能保障公司權益,企業日常運作應落實以下保安原則:
- 禁止卡片共用:嚴禁員工將實體商務卡或卡號密碼借予其他同事或家屬進行消費,否則可能被銀行認定為涉及「嚴重疏忽」而拒絕承擔盜刷賠償。
- 雙重認證與即時通報:開立網上交易 SMS 或 App 推送即時通訊通知,確保每一筆非接觸式或跨境交易均能即時被相關管理員知悉。
- 權限移交機制:商務卡管理系統的管理員帳號離職時,必須於交接當日完成主權限移轉與變更,確保通報管道暢通。
香港各類型企業選卡決策方向
表格:不同規模與業務型態之選卡策略(可左右滑動查看完整內容)
| 企業規模 / 行業 | 開支特徵 | 優先評估維度 | 建議產品策略 |
|---|---|---|---|
| 獨資經營 / 自僱專業人士 | 開支筆數少、項目集中 | 永久免年費、無上限現金回贈、單據匯出 | 選擇審批簡便、對帳清晰的基礎商務卡,公私帳戶分明。 |
| 5–20人 小型有限公司 | 日常採購分散、涉及多名員工 | 附屬卡彈性、獨立額度設定、會計軟件直連 | 挑選具備手機 App 收據配對及獨立權限管理的現代化商務卡。 |
| 跨境貿易與電商企業 | 廣告費、伺服器及海外採購比重極高 | 外幣手續費率、廣告簽賬回贈、虛擬卡功能 | 採用支援多幣種錢包或廣告高回贈之卡種,搭配虛擬卡管理訂閱。 |
| 諮詢與專業服務公司 | 頻繁差旅、商務接待與客戶宴請 | 飛行里數兌換、機場貴賓室、項目編碼記帳 | 以差旅尊尚權益與成本中心精確劃分功能為主的企業商務卡。 |
常見問題(FAQ)
Q1:新成立的香港有限公司,尚未有核數師報告(Audit Report),可以申請企業信用卡嗎?
可以。新成立公司通常可透過兩條途徑申請:一是向開立商業戶口的傳統銀行申請商務卡,銀行多數會查閱董事個人的信貸紀錄(TU),並要求董事簽署個人擔保,或先存入定期保證金(Pledge Fund);二是選擇新型金融科技企業卡,其審批標準通常主要審視企業商業戶口的實時現金流數據與充值結餘,不一定強制要求提供審計報告。
Q2:附屬卡持卡人離職後產生的簽賬,應由公司還是員工負責?
對銀行而言,以公司名義發行的附屬卡,其法定清償責任在於公司(及簽署個人擔保的董事)。若員工離職後未繳回卡片並繼續進行未經授權消費,銀行仍會向公司追討欠款。因此,企業內部必須在員工離職手續中明確列入停卡環節,並在管理後台即時凍結或註銷卡片;涉及未經授權的個人消費,公司需依據內部勞資協議及僱傭合約向該離職員工追討。
Q3:繳交香港利得稅或僱員薪俸稅,可以透過商務信用卡賺取回贈嗎?
大部分銀行在商務卡條款中已將「網上繳稅」列為非合資格簽賬,一般不會提供基準現金回贈或里數獎賞;少數銀行會在每年的稅季推出限時繳稅優惠,但通常附帶登記名額限制或額外手續費。企業在安排大額繳稅前,應詳細核對發卡機構最新的繳費條款及手續費率。
Q4:商務信用卡獲取的現金回贈或飛行里數,在稅務及會計上如何處理?
以公司名義獲取的現金回贈,直接抵扣月結單應付帳款時,在會計上記為其他收入(Other Income)或直接沖減相關費用支出。若累積的是飛行里數或禮品卡,原則上屬於公司資產,若指派給特定員工個人使用作非公務用途,在嚴格稅務角度下可能被視為員工福利(Fringe Benefits)。具體入帳方式建議諮詢執業會計師或稅務顧問。
免責聲明:上述各項信用卡年費、回贈機制、手續費、利率與條款細則,均以各發卡銀行或金融機構最新官方公布為準。以上內容僅供商業營運流程規劃參考,並不構成任何法律、稅務、審計或專業財務建議。如需確定特定業務紀錄之稅務合規要求,請諮詢執業會計師或法律專業人員。


