
政府補貼在香港特區的公共政策與營商環境中扮演著舉足輕重的角色,其覆蓋範圍橫跨微觀的基層民生兜底,以至宏觀的產業升級與科技轉型。然而,不同社會群體在提及資助時,所指涉的行政機制往往截然不同:實體零售或進出口商戶所關注的,多屬涉及採購合規與資金配對的商用資助基金;基層勞工、長者或照顧者所依賴的,則多為按月發放的現金安全網或特定用途代用券。若未能在規劃初期釐清不同資助項目的本質特徵,往往容易導致行政資源浪費、審批延誤,甚至引致預期之外的現金流斷裂。
特區政府管理公帑資助的核心準則,始終建立於「審慎理財」、「專款專用」與「防範濫用」三大基石之上。梳理中小企業營商資助與市民生活津貼兩大主軸,旨在全面解析各類計劃的底層運作邏輯、資格審查門檻、標準申請路徑及常見合規陷阱。各項政策的具體資助上限、入息資產限額與執行細節會隨每年《財政預算案》及各部門最新指引調整,申請者於實務操作前應以官方最新公佈為準。
一、 先認清政府資助的四種運作形態與財務影響
資助項目的名稱雖然繁多,但從財務結算與法律責任的角度劃分,香港的公共資助主要呈現四種運作架構。辨識所屬形態,是評估機構或個人是否具備足夠承擔能力的先決條件:
| 資助形態 | 常見代表項目 | 款項發放機制 | 申請人核心責任與財務承擔 |
|---|---|---|---|
| 直接津貼 (Direct Grant) |
綜援、高齡津貼、長者生活津貼、在職家庭津貼 | 經資格審查核實後,按月或按指定申領期直接存入個人指定銀行賬戶。 | 毋須報銷具體消費單據,但負有主動申報家庭成員變更、入息波動及資產變化的法定義務。 |
| 配對資助 (Matching Fund) |
BUD 專項基金、科技券(TVP)、中小企業市場推廣基金(EMF) | 普遍採用「先墊後報」模式;企業全額出資完成項目並經官方驗收合格後,政府按指定比例回撥款項。 | 企業需承擔全額前置現金流、嚴格遵從公帑招標報價守則、委聘執業會計師進行專案審計並提交最終成果報告。 |
| 信貸擔保 (Loan Guarantee) |
中小企融資擔保計劃(SFGS 八成、九成擔保產品) | 款項由參與計劃的商業銀行以商業貸款形式發放,政府按保證比例向貸款機構承擔信貸違約風險。 | 非無償資助,借款企業與擔保人負有全額償還本金與利息的法律責任,逾期將面臨追討及信貸評級受損。 |
| 費用減免與代用額 (Voucher / Concession) |
長者醫療券、公共交通費用補貼、公營醫療費用豁免 | 直接從政府收費系統扣減、於特約服務機構以電子方式抵扣,或透過公共交通票務系統自動核算補貼。 | 額度僅限指定合資格用途與受惠人本人使用,嚴禁轉讓、套現、轉售或進行未授權的非醫療/交通交易。 |
企業在申請各類資助時,必須重點評估「資金墊付期」對日常營運的衝擊。以配對基金為例,從項目簽約採購、供應商交付、會計師完成審計,到秘書處完成最終驗收並落實發放尾款,整體週期往往長達 9 至 18 個月。若企業缺乏足夠的自有營運資金支撐,容易在等待撥款期間面臨資金鏈斷裂的風險。
二、 中小企業核心商用資助計劃詳解
香港特區政府為推動經濟轉型、扶持中小微企及鼓勵拓展境外市場,設立了多個具針對性的專項基金。實務中最具代表性且申請量最大的項目包括以下四大支柱:
1. BUD 專項基金(發展品牌、升級轉型及拓展營銷市場)
由香港生產力促進局(HKPC)擔任秘書處,旨在支援本地非上市企業開拓內地市場以及與香港簽署自由貿易協定(FTA)或促進和保護投資協定(IPPA)的經濟體。該基金現時為每家企業提供累計高達 700 萬港元的資助上限,資助比例為 1:1 等額配對。
- 可獲資助範疇:制定品牌發展策略、新商標註冊、建立或改良電商平台、引入自動化生產設備、取得國際行業認證、於目標市場增設實體業務據點,以及投放目標市場的宣傳推廣活動。
- 申請條件與資格:申請機構必須持有有效的香港商業登記證,並具備實質業務運作(Substantial Business Operation),例如提供強積金(MPF)供款記錄、租約、稅單及業務流水證明;空殼公司、離岸控股公司或僅具代收代付性質之企業概不受理。
- 關鍵合規審查:所有採購活動必須嚴格遵守政府防貪指引及公帑採購程序,涉及關聯公司(如股東、董事及其直系親屬)之採購必須事前向秘書處申報並獲得特別批准,否則相關開支將被全數剔除。
2. 科技券計劃(TVP – Technology Voucher Programme)
由創新科技署(ITC)管理,主力協助本地企業透過科技服務及方案實現業務流程數碼化與生產力升級。每家企業的累計資助上限為 60 萬港元,政府資助比例高達 75%(即政府出資 3/4,企業自籌 1/4),最多可獲批 6 個項目。
- 典型資助項目:企業資源規劃系統(ERP)、客戶關係管理系統(CRM)、庫存與供應鏈管理方案、網絡安全架構升級、POS 銷售終端整合、雲端協同辦公系統以及特定行業專用之訂單管理系統等。
- 報價與誠信規範:項目必須進行嚴格的多方書面報價(依採購金額分為 2 份、3 份或 5 份獨立報價單),供應商必須簽署反圍標及誠信條款(Non-collusion Clause),確保報價過程完全具備競爭性且不存在任何利益輸送。
3. 中小企業市場推廣基金(EMF)
由工業貿易署(TID)推行,旨在協助本地中小企業推廣其產品或服務至香港以外的市場。每家企業在基金下的累計資助上限為 100 萬港元,每宗申請的資助額為合資格開支的 50%。
- 資助開支項目:境外及本地實體展覽會的攤位租金與搭建費、網上商貿展覽會參展費、在以境外市場為主的貿易刊物或數碼平台(如 Google、Meta、B2B 電商門戶)投放廣告,以及建立或優化企業官方網站。
- 核銷時效限制:企業須在推廣活動結束或宣傳合約完成後的指定工作日內(通常為 60 個曆日內)提交完整的報銷申請,逾期遞交將不獲受理。
4. 中小企融資擔保計劃(SFGS)
由香港按證保險有限公司(HKMC Insurance Limited)營運,旨在協助中小企業在缺乏充足抵押品或信貸歷史不足的情況下,從商業銀行獲得融資貸款以維持營運或擴充業務。
- 八成信貸擔保產品:最高貸款額可達 1,800 萬港元,最長還款期達 7 年,適用於一般流動資金或購置營業設備。
- 九成信貸擔保產品:專為規模較小、營運年期較短的初創或微型企業而設,最高貸款額為 800 萬港元,最長還款期為 5 年,協助其獲取基礎啟動與營運資金。
- 企業審核核心:申請企業須具備良好的商業信貸記錄,並由持有超過 50% 股權的個人股東提供個人擔保,企業需定期向貸款銀行遞交財務報表。
三、 市民與家庭常見的生活津貼與福利體系
香港特區的社會福利與民生補貼由社會福利署(SWD)、在職家庭及學生資助事務處(WFSFAA)、運輸署及教育局等部門分工管理,按經濟審查、年齡、健康狀況與就業情況提供精準支援。
1. 基層家庭與就業生活支援
- 綜合社會保障援助(綜援)計劃:作為全港兜底性的社會安全網,向收入無法維持基本生活水平的家庭及個人提供現金援助。申請人須符合居港規定,並以家庭為單位通過嚴格的入息與資產審查。資產限額依家庭成員人數、年齡及健康狀況而定,自住物業在特定條件下可獲豁免計算。
- 在職家庭津貼(職津):旨在鼓勵基層家庭成員自力更生,減低跨代貧窮風險。津貼依家庭總工時、入息與資產分為全額、四分之三額及半額津貼,並設有按合資格兒童人數發放的「兒童津貼」。職津與綜援具有互斥性,同一家庭不可在同一月份重疊領取兩者。
2. 長者與殘疾人士專項津貼
- 長者生活津貼(OALA):向年滿 65 歲、入息及資產不超過規定限額的香港居民提供每月定額現金資助。現行制度已全面落實單一高額標準,資產審查涵蓋銀行存款、股票、債券、物業投資等,但長者自住的單一香港物業不計入資產總額。
- 高齡津貼(俗稱生果金):專為年滿 70 歲或以上的長者而設,特點為完全不設任何入息及資產審查,符合年齡與居港規定即可按月領取定額津貼。
- 傷殘津貼:分為「普通傷殘津貼」與「高額傷殘津貼」,兩者均無須接受經濟狀況調查(不設入息與資產限制)。申請人必須經由公立醫院或指定註冊醫生評估,證實其嚴重殘疾情況達致相關醫學標準,高額津貼專為日常生活需他人持續照顧的個案而設。
- 長者醫療券計劃:每年向年滿 65 歲的合資格長者發放特定金額的電子醫療券(每年 2,000 港元,累積上限為 8,000 港元),可用於支付私營西醫、中醫、牙醫、物理治療師等基層醫療服務,並已逐步擴展至粵港澳大灣區內指定的醫療機構。
3. 交通與日常開支寬免措施
- 公共交通費用補貼計劃:市民無須預先登記或接受審查,每月公共交通開支超出指定基線(如 400 港元)後,政府按超出金額提供指定百分比(如三分之一)的補貼,每張八達通每月設有領取上限(如 400 港元)。補貼款項可在次月透過指定八達通拍卡機、指定便利店或流動應用程式領取。
- 學生資助與就學津貼:涵蓋「幼稚園及幼兒中心學費減免計劃」、「學校書簿津貼」、「學生車船津貼」及專上學生資助計劃等,主要依據家庭入息中位數與按公式計算之「經調整家庭收入」(AFI)釐定資助全額或半額級別。
四、 政府資助審批的五大底層核查標準
不論是企業項目審批還是個人福利發放,政府執行部門及秘書處均建立了一套標準化的審核模型。了解審計員的核心核對標準,有助於精確準備各類申報文件:
- 實質營運與居港真實性:
商業申請方面,審計機構會抽查強積金供款單、員工薪酬發放流水、水電煤商業賬單及貨品進出倉單據,以核實企業並非僅具形式的紙上機構;個人津貼方面,入境事務處的離港記錄是驗證居港規定期限的核心依據。
- 採購與報價程序的合規性:
商業基金普遍遵循嚴格的門檻原則:凡涉及指定金額以上的採購,必須向市場上足夠數量的獨立供應商發出標準詢價書(Request for Quotation, RFQ),並採取「價低者得」原則;若未選用最低報價供應商,必須具備詳盡且客觀的技術評估理由並獲秘書處事前書面確認。
- 嚴格利益衝突隔離:
申請機構的股東、董事、高層管理人員及其直系親屬,嚴禁擔任所採購項目的供應商、分判商或顧問。任何形式的交叉持股、相互代付款項或背對背回佣,均會直接導致撥款被撤銷並轉交執法部門跟進。
- 禁止重複資助與專款專用原則:
同一項開支項目(例如同一位外聘顧問的服務費、同一批設備的採購發票或同一場展覽會的展位費)嚴禁向超過一個政府基金申請資助。各基金秘書處之間設有信息共享機制以查核重複報銷個案。
- 交付成果與驗收標準相符性:
項目結項時,必須提交實物交付成果(如軟件系統操作截圖、功能測試報告、展位現場全景照片、發票與銀行對賬單正本),並經第三方註冊執業會計師進行專項審計確認。
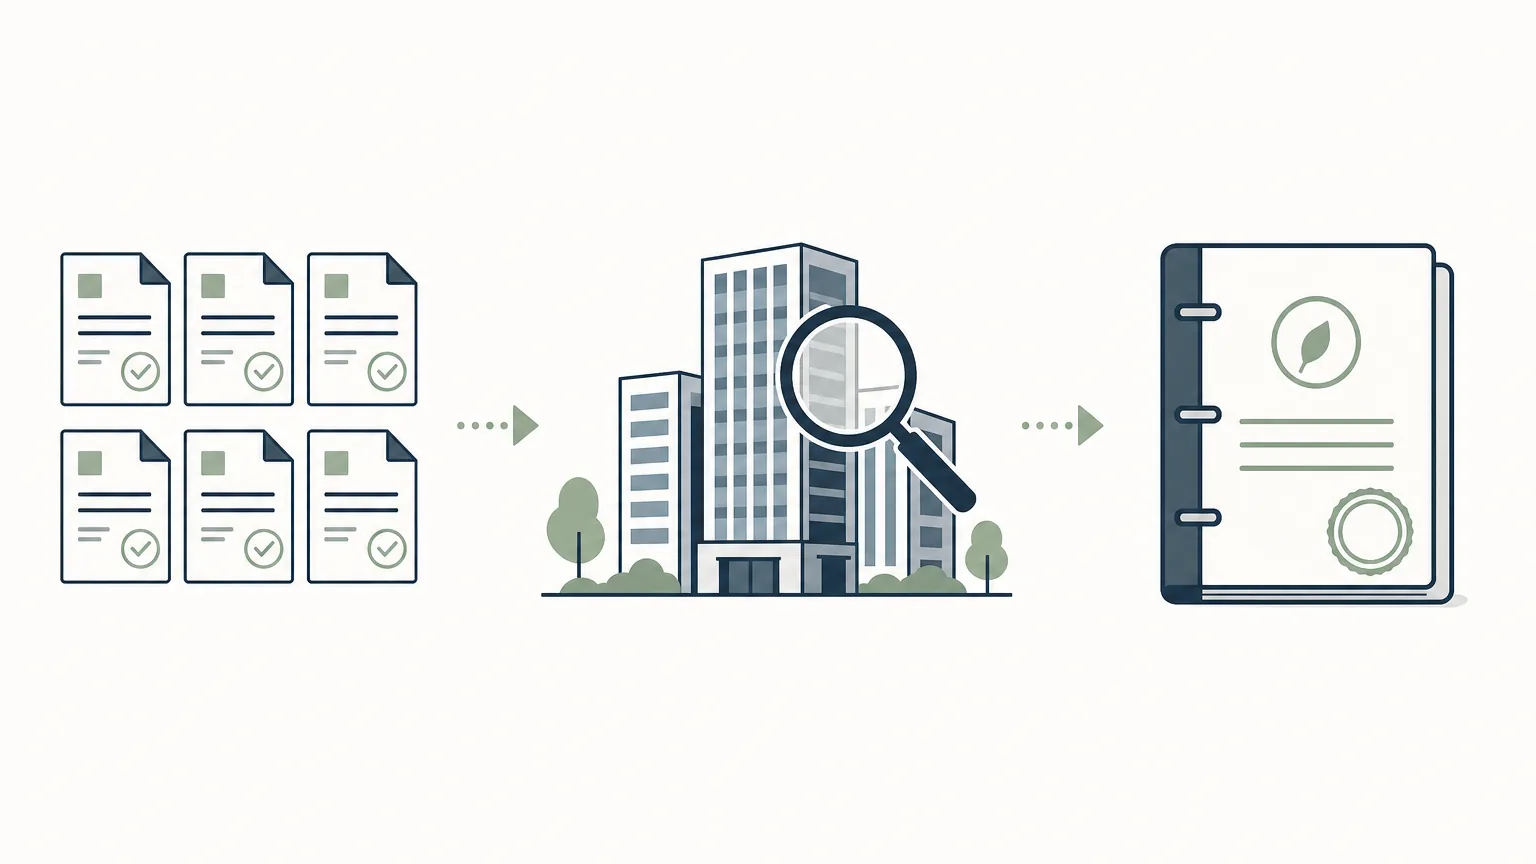
公帑资助遵循独立询价、实质业务查验与独立第三方审计,合规留存真实凭证是项目顺利结项的关键。
五、 商業項目資助標準申請生命週期與時間表
為避免項目執行節奏與資金到位時間脫節,中小企業應當掌握標準的項目推進節奏:
- 前期準備(第 1–2 個月):明確項目目標,撰寫商業計劃書,界定採購範圍,向市場發出合規詢價書並收集完整報價單及反圍標聲明。
- 提交申請與答辯(第 2–4 個月):透過官方在線系統遞交申請表格與證明文件,因應秘書處的補件要求(Clarification Request)在限期內作出補充解釋與數據修訂。
- 獲得批准與簽訂協議(第 4–6 個月):收到原則性批准通知書(In-principle Approval),正式與政府/秘書處簽署資助協議,隨後方可與得標供應商簽訂正式合約及支付訂金。
- 項目執行與進度管理(第 6–18 個月):按既定里程碑推進項目,所有資金流動必須經由企業指定銀行賬戶進行,嚴禁使用現金交易或個人賬戶代付。
- 結項驗收與核銷撥款(項目完成後 2–4 個月):委任獨立會計師完成專案審計報告(Audit Report),連同最終報告提交秘書處;經秘書處桌面審核或現場抽查驗收無誤後,正式發放資助款項。
六、 申請各類資助時的合規風險與法律責任
公帑資助的申請過程受香港法例嚴格監管。任何蓄意提供虛假資料、串通供應商報大金額或隱瞞關鍵財務資訊的行為,均涉及嚴重法律責任:
- 虛假陳述與欺詐罪行:在申請表內填報虛假營運數據、偽造員工強積金記錄或編造未發生的商業交易,涉嫌違反香港法例第 210 章《盜竊罪條例》中的欺詐罪,一經定罪最高可判處監禁 14 年。
- 防止賄賂與反回佣規定:向項目評審委員、秘書處職員或中介顧問提供任何形式的利益以圖換取審批便利,或供應商向企業承諾「獲批後回贈部分款項」,均構成違反香港法例第 201 章《防止賄賂條例》。
- 全額追討與黑名單機制:若發現企業或個人在獲批後未按協議履約、擅自變更項目關鍵規格或存在違規行為,政府有權即時終止協議,全額追討已發放的所有款項及衍生利息,並將相關機構及負責人列入黑名單,永久或長期禁止其申請任何特區政府資助計劃。
七、 常見問題解答(FAQ)
Q1:新成立的初創企業(Start-up),在未有營業額前能否成功申請科技券或 BUD 基金?
難度極高。科技券及 BUD 基金的審批委員會極為重視企業的「實質業務運作」能力。若企業成立時間極短且無法提供真實的交易發票、商業合約、強積金供款結算書或活躍銀行流水,評審機構通常會質疑項目的可持續性與落實能力。建議初創企業先累積至少 3 至 6 個月的實質營運數據,或優先考慮數碼港培育計劃、科技園孵化計劃等專門針對早期創新型企業的創投支援政策。
Q2:如果項目執行過程中,供應商需要更換或開發時間需要延長,應如何處理?
企業絕不可擅自更改方案內容或更換服務商。必須在原定項目完結期前,正式向秘書處遞交「項目變更申請」(Project Change Request),詳述變更理由並提供相關證明文件(如供應商結業證明或技術替換評估)。變更必須在獲得秘書處正式書面同意後方可生效,擅自變更極可能導致最終驗收不合格而無法獲取撥款。
Q3:領取長者生活津貼期間,如果家庭成員贈予現金或繼承遺產,需要主動申報嗎?
需要。長者生活津貼受惠人有法定義務在入息或資產總值超出限額時,於指定期限內(通常為 30 天內)主動通知社會福利署。若因漏報或隱瞞而導致超出資產限額,一經署方核實,除會被即時停發津貼外,亦必須悉數退還所有多領取的款項,嚴重者更會面臨法律檢控。
Q4:市場上有中介公司宣稱可「包批」政府資助並按獲批金額抽取佣金,是否合法?
特區政府與各基金秘書處從未委任或認可任何中介代理機構,亦無任何所謂的「內部審批通道」。所有資助申請均由獨立委員會依據客觀標準評審。若企業選擇委聘第三方專業顧問協助整理文書,必須確保顧問費為固定服務開支且收費合理透明;任何以「獲批金額百分比抽佣」形式收費,或要求企業配合偽造報價的中介機構均存在極高合規與法律風險,企業董事須為所有提交文件的真實性承擔最終法律責任。
Q5:同一名市民能否同時領取「高齡津貼(生果金)」與「在職家庭津貼」?
高齡津貼是針對長者個人的定額資助,而在職家庭津貼是以同住家庭為審查單位計算。只要長者所屬的同住家庭符合職津的總工時、入息與資產限制,該家庭仍可申領職津;但長者本人不能同時領取高齡津貼與長者生活津貼或綜援,兩者屬於互斥項目。


