
香港的利得稅名義稅率是 16.5%,這個數字本身沒有太大參考價值。真正決定一家公司年終要開多少張支票交給稅務局的,是另外幾件事:利潤是否被視為源於香港、哪些支出可以扣、有沒有用上針對特定活動的利得稅優惠。以一間年利潤 300 萬港元的法團為例,如果只按最基本的兩級制計算,首 200 萬按 8.25%,其餘 100 萬按 16.5%,稅款大約 33 萬港元;但如果公司在研發、環保設備、知識產權授權或基金架構上有可用的優惠,實際稅負可以再低一截,差別可以達到數十萬港元。
這些優惠沒有一項是「聽聞就可以用」的。稅務局審視的是條件是否成立、文件是否齊備、選擇是否在期限內作出。報稅季節一到,不少公司會陸續收到涵蓋對上一個課稅年度的利得稅報稅表(BIR51),與其在收到評稅通知後才想辦法,不如在填報之前把各項利得稅優惠的適用條件逐項對一次,並且分清哪些是自動適用、哪些必須主動選擇。
優惠分三類,申請方式完全不同
把香港現行的各項利得稅優惠攤開來看,大致可以分成三種性質:
- 條件成立便自動適用:要在報稅表及稅務計算表內正確填報,例如兩級制稅率、慈善捐款扣除、機械及工業裝置折舊免稅額。
- 必須主動作出選擇:例如專利盒稅率、家族投資控權工具免稅、統一基金豁免,這些通常有指定的申報期限或前置程序,逾期一般不能追溯。
- 針對特定收入來源或身份認定:例如離岸利潤、企業財資中心、合資格飛機出租商,關鍵在於實體是否符合制度定義下的身份與實質活動要求。
三類優惠的舉證責任都在納稅人一方。稅務局不會主動替企業發掘可用的優惠;涉及選擇權的項目若沒有在期限內提出,事後補做的空間相當有限。至於自動適用的項目,若報稅表填報有誤——例如漏報扣除,或關聯集團用錯了兩級制的額度——結果同樣會直接反映在評稅通知上。
兩級制利得稅:門檻最低,但關聯企業要提名
兩級制自 2018/19 課稅年度起實施,是大部分中小企真正用得上的利得稅優惠。法團的首 200 萬港元應評稅利潤按 8.25% 徵稅,超過部分按 16.5%;獨資、合夥等非法團業務則分別是 7.5% 與 15%。
| 業務形式 | 首 200 萬港元 | 其後利潤 |
|---|---|---|
| 法團 | 8.25% | 16.5% |
| 獨資、合夥業務 | 7.5% | 15% |
真正的陷阱在關聯實體。同一集團內若有多於一間關聯實體,每個課稅年度只有其中一間可以享有兩級制,其餘全部按 16.5% 或 15% 課稅。關聯的判定看的是控制權——一方控制另一方,或兩者受同一方控制——通常以超過 50% 的股本、投票權或利潤分配權為界。集團需要在該年度於報稅表內提名其中一間受惠。
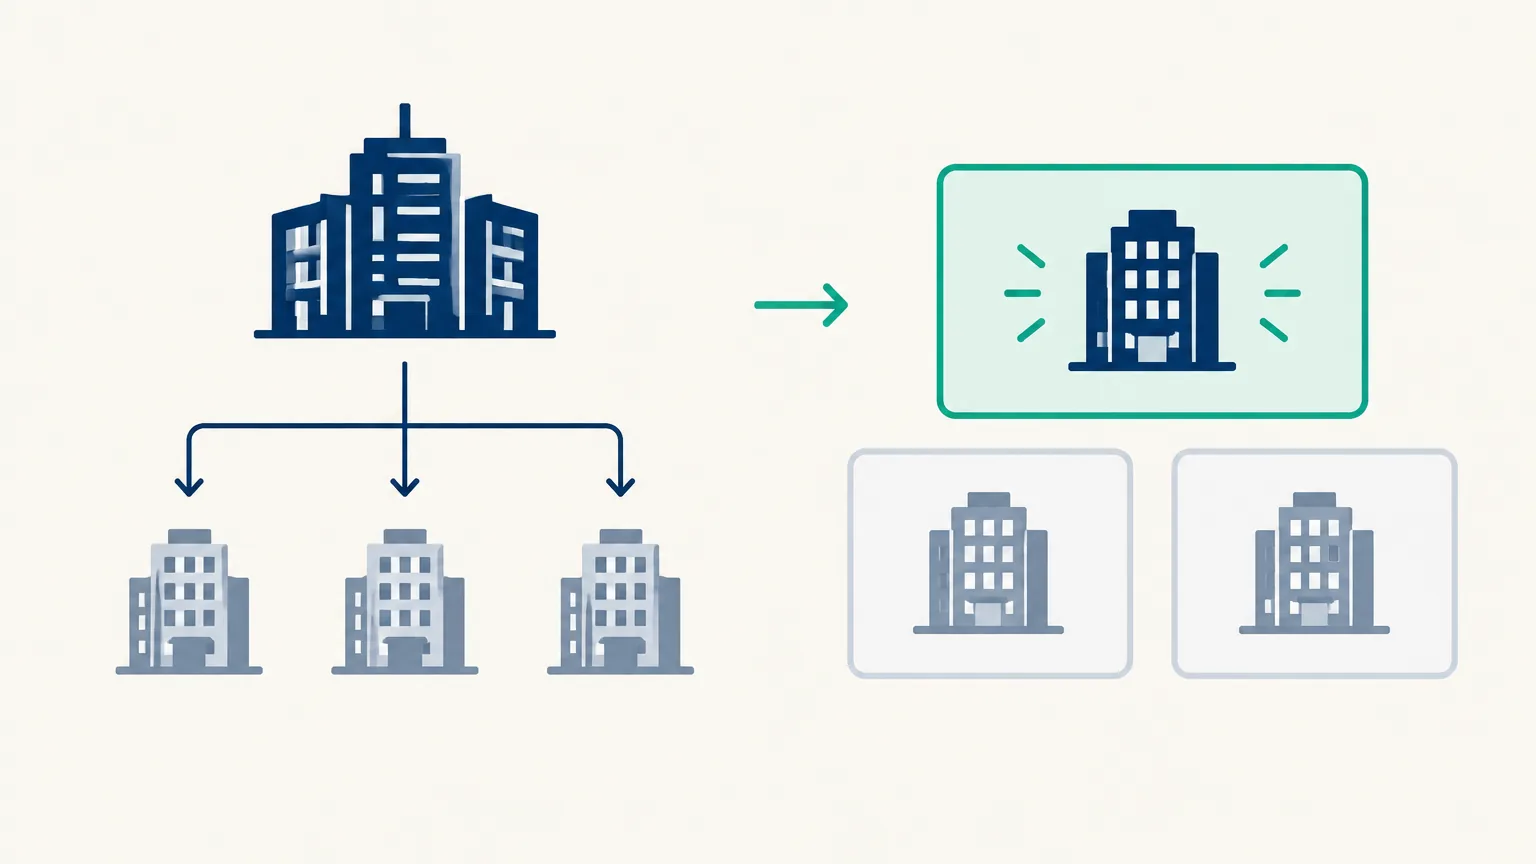
如果集團沒有作出提名,稅務局會提名應評稅利潤最高的那間關聯實體。主動提名的真正用途,是當集團基於虧損結轉、其他免稅安排或未來利潤分佈考量,希望把額度放在另一間公司。若提名了一間當年只有幾十萬利潤甚至虧損的公司,該 200 萬港元的低稅額度就會被浪費,其餘有盈利的關聯公司仍要付 16.5%。集團應每年重新檢視提名策略。
一次性稅務寬減:按最終應繳稅款計算
《財政預算案》每年都會提出利得稅寬減,屬於一次性的行政措施,須經立法會通過相關條例生效,只針對指定的課稅年度。
| 課稅年度 | 寬減比率 | 每宗個案上限 |
|---|---|---|
| 2022/23 | 100% | 6,000 港元 |
| 2023/24 | 100% | 3,000 港元 |
| 2024/25 | 100% | 1,500 港元 |
| 2025/26 及後續年度 | 按最新公布之《財政預算案》與稅務局評稅通知書為準 | |
一次性寬減是按扣除其他各項優惠後的最終應繳稅款直接扣減,兩者屬於先後計算關係,不能重複寬減,亦不適用於暫繳稅。在做年度現金流預算時,應以官方評稅通知為準。
日常開支扣稅:容易被遺漏的合規項目
香港《稅務條例》第 16 條允許扣除為產生應評稅利潤而招致的一切開支。除了租金、薪金與採購成本外,以下合資格開支常被漏報:
- 業務專業費用:核數師費、日常法律與稅務諮詢費(但涉及資本交易、股權收購或架構重組的專業費用屬資本性質,不可即年扣除);
- 壞帳扣除:若過去曾將該筆收入計入應評稅利潤,其後證實無法收回,可申請全數扣除;
- 僱員培訓與福利:與職務相關的課程費用、符合資格的員工福利開支;
- 無形資產與專利使用費:為日常營運而支付的專利權、版權等特許權使用費。
研發開支:100% 與高達 300% 加階扣稅
依據《稅務條例》第 16B 條,與業務直接相關的常規研發開支可享 100% 扣稅;即使屬資本性質(土地與建築物除外),亦可在產生年度全數扣除。
若開支是支付予指定本地研究機構(如香港科技園、香港生產力促進局、本地大學)進行「指明研發活動」,扣稅比率大幅提升至:首 200 萬港元合資格研發開支享 300% 扣稅,其後餘額享 200% 扣稅。申請這項加階扣除必須具備完整的項目計劃書、技術目標及研發階段報告,例行的產品改良或市場調研並不符合資格。
環保設施、慈善捐款與退休供款
- 環保機械與裝置:購置符合條例指定的環保機械,其資本開支可獲 100% 即時扣除;環保裝置亦享 100% 初期免稅額,須備妥供應商技術規格證明。
- 認可慈善捐款:捐贈予依《稅務條例》第 88 條獲豁免繳稅的慈善機構,每筆款項不少於 100 港元,扣除額上限最高為應評稅利潤的 35%。
- 僱主強積金供款:為僱員作出的定期強積金或認可職業退休計劃供款,最高扣除上限為該僱員總薪酬的 15%。
折舊免稅額:固定資產分年抵扣標準
企業購置設備、裝修及建築物等資本開支,需透過折舊免稅額在利潤中扣除:
| 資產類別 | 初期免稅額 | 每年免稅額 |
|---|---|---|
| 機械及工業裝置(如電腦、器材) | 60% | 按遞減價值 10%/20%/30% |
| 工業建築物及構築物 | 20% | 每年 4%(直線法) |
| 商業建築物翻新工程 | — | 分 5 年平均扣除,每年 20% |
商業辦公室裝修通常按建築物翻新分 5 年攤提;但若加裝獨立機械設備(如獨立伺服器機房系統、空調主機),則可歸類為機械及工業裝置,首年即可獲得 60% 初期免稅額。發票上的工程拆分與項目描述將直接影響扣稅進度。
知識產權與特定行業架構優惠
除了常規營運外,香港針對知識產權與高端金融產業設立了專門的稅務優惠機制:
- 專利盒制度(Patent Box):合資格知識產權(如在香港或指定境外註冊的專利)產生的利潤,可享低至 5% 的優惠稅率。稅務局採用經合組織的關聯法(Nexus Approach)計算合資格收入比例,本地研發投入佔比越高,受惠比例越大。
- 單一家族辦公室(FIHV):由單一家辦管理的家族投資控權工具,資產管理規模達 2.4 億港元並符合在港實質活動要求(如聘用全職員工及產生本地營運開支),其合資格交易享 0% 利得稅。
- 統一基金豁免機制:各類合資格公募與私募基金就合資格交易利潤享 0% 利得稅。
- 企業財資中心與飛機/船舶租賃:合資格企業財資中心利潤享 8.25% 減半稅率;合資格飛機出租商及租賃管理商同樣適用 8.25% 優惠稅率。
離岸利潤與 FSIE 外地收入新規
香港實行屬地原則徵稅,若利潤非源自香港,可向稅務局申請離岸利潤豁免。稅務局審查重點在於業務核心決策、合約簽署、貨物交付及款項收付的實際運作地,單純「貨物不經港」或「境外開戶」不足以支持豁免。
外地來源收入豁免制度(FSIE)實施後,跨國企業實體在香港收取外地股息、利息、股權處置收益或知識產權收益時,必須符合經濟實質要求或關聯要求,否則該境外收入將被視為源於香港而須課繳利得稅。純本地營運、無海外關聯實體的企業則不受此制度影響。
稅務局常見調整與防禦清單
實務中,稅務局在進行利得稅審查時最常調整以下項目:
- 業務關聯性不足的私人開支:董事私人消費、缺乏商務行程記錄的差旅費、無具體職責說明的親屬薪酬。
- 資本開支錯誤列為營運費用:將辦公室大型結構改造、商標買入款直接全額扣除,未按規定計提折舊或分期攤提。
- 關聯交易定價缺乏支持:集團內部服務費、特許權使用費未遵循獨立交易原則,缺少轉讓定價基礎文檔。
合規提醒:《稅務條例》第 51C 條規定,在香港經營業務的納稅人須就其各項收支保留足夠的業務記錄至少 7 年。各項稅務申報與寬減選擇均以客觀憑證為基礎。
常見問題(FAQ)
Q1:同一集團有多間香港公司,每間都能享有兩級制利得稅優惠嗎?
不能。如果集團內存在控制關係(持有超過 50% 股本、投票權或利潤分配權),該課稅年度整個集團只能指定一間關聯實體享有 8.25% 優惠稅率,其餘公司須按 16.5% 稅率繳納利得稅。若未主動提名,稅務局通常會將額度分配予應評稅利潤最高的一間。
Q2:研發開支的 300% 加階扣稅,所有研發投入都可以申請嗎?
不是。一般內部研發開支通常享有 100% 扣稅。要取得首 200 萬港元 300%、餘額 200% 的加階扣除,款項必須支付予法定指定研究機構進行指明研發項目,且需具備完整的研發文檔與成果報告以供稅務局查驗。
Q3:若預計公司本年度利潤大幅下跌,可以申請減免暫繳稅嗎?
可以。如果公司預計該年度的應評稅利潤將少於上一年度評稅利潤的 90%,可在規定期限內(通常為繳稅通知書發出後的指定日期前或繳稅日前 28 天)向稅務局書面申請緩繳部分或全部暫繳稅。
Q4:專利盒(Patent Box)優惠是否適用於所有知識產權收入?
不是。5% 的優惠稅率僅適用於符合條件的合資格專利及具專利性質的知識產權,且須按關聯法比例計算。一般商標、版權等常規知識產權授權收入不屬於專利盒優惠範疇。
免責聲明:上述內容依據香港《稅務條例》及香港稅務局官方最新公開指引整理,僅供一般知識參考,並不構成任何專業法律、會計或稅務建議。如遇具體個案申報,請諮詢香港執業會計師或持牌稅務顧問。


